Questões de Concurso
Sobre noções gerais de balanço patrimonial em contabilidade geral
Foram encontradas 3.340 questões


Analise as seguintes afirmativas sobre elementos constituintes das demonstrações financeiras (contábeis) obrigatórias e assinale com V as verdadeiras e com F as falsas.
( ) A forma física é essencial para a existência de itens do ativo. Ao determinar a existência do ativo, o direito de propriedade não é essencial.
( ) Há uma forte associação entre incorrer em gastos e gerar ativos, mas ambas as atividades não são necessariamente indissociáveis.
( ) Uma exigibilidade é um dever ou responsabilidade de agir ou de desempenhar uma dada tarefa de certa maneira.
( ) Os itens que compõem o passivo não podem ser mensurados por meio do emprego de significativo grau de estimativa.
Assinale a sequência CORRETA.
Em 31/12/2016, o passivo da Cia. K apresentava a seguinte composição:
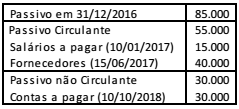
Na sociedade empresária, em 2017, aconteceram os seguintes fatos:
• Um funcionário entrou na justiça contra a empresa pedindo R$ 10.000 por horas extras não pagas. O caso deve ser julgado em março de 2018. Os advogados da empresa consideram as chances de perda possíveis.
• Um dos sócios da empresa concede um empréstimo para a própria empresa no valor de R$ 20.000, para pagamento em 05/06/2018.
• A despesa de salários de dezembro, a ser paga em 05/01/2018, é de R$ 18.000.
Além disso, todos os prazos de pagamento foram cumpridos pela empresa.
Assinale a opção que indica, em 31/12/2017, o valor do passivo
circulante da Cia. K.
Em 31/12/2017, a Cia. MAM possuía em seu balanço patrimonial uma sala comercial. O valor contábil da sala comercial era de R$ 60.000 e ela estava contabilizada no Ativo Imobilizado, uma vez que era utilizada nos negócios da empresa.
Em 05/01/2018, a direção da empresa decidiu colocar a sala comercial à venda, passando a contabilizá-la no Ativo não Circulante Mantido para a Venda. Na data, seu valor justo era de R$ 50.000.
Assinale a opção que indica, respectivamente, o valor pelo qual a sala comercial deve ser contabilizada no Ativo não Circulante Mantido para a Venda e onde deve ser contabilizada a diferença entre o valor contábil e o valor justo.
Uma sociedade empresária precisava comprar computadores para seus funcionários, de modo a expandir seus negócios. Para isso, ela contratou um especialista para indicar qual seria o melhor modelo. Por esse serviço pagou R$ 2.000.
Após definido o modelo, ela comprou os computadores, cujo preço era R$ 200.000. Como a compra era grande, conseguiu um desconto de 10% sobre o valor.
O frete para receber os computadores foi de R$ 1.000. Além disso, para receber os computadores em segurança, contratou um seguro no valor de R$ 500.
Quando os computadores chegaram à sociedade empresária, ela gastou R$ 10.000, com um programa antivírus anual, e, R$ 12.000, com os programas básicos essenciais para o funcionamento. Além disso, ofereceu um treinamento para seus funcionários, que custou R$ 5.000.
Depois de concluído o treinamento, a sociedade empresária ofereceu uma festa para promover a expansão, na qual gastou R$ 20.000. Além disso, gastou R$ 14.000 em publicidade, com base na compra dos novos computadores.
A partir das informações acima, assinale a opção que indica o acréscimo no ativo da empresa com a compra dos computadores.
Em 31/12/2016, a Cia. X apresentava os seguintes ativos em seu balanço patrimonial:
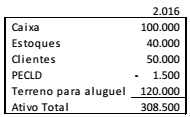
Na data, o estoque era composto por 100 unidades do produto P, sendo que cada unidade era vendida por R$ 450. Além disso, o terreno era avaliado ao valor justo, enquanto seu custo era de R$ 100.000.
Na elaboração do balanço patrimonial da Cia X, em 31/12/2017, verificou-se que
• a conta-caixa não havia considerado uma receita à vista em 2016 no valor de R$ 25.000;
• o produto P estava sendo vendido por R$ 380;
• a previsão para as perdas estimadas em créditos de liquidação duvidosa era de 5%;
• o valor justo do terreno era de R$ 130.000;
• o terreno passou a ser avaliado ao custo.
Assinale a opção que indica o valor do ativo total em 31/12/2017,
em comparação ao de 31/12/2016, de acordo com o
Pronunciamento Técnico CPC 23 - Políticas Contábeis, Mudança
de Estimativa e Retificação de Erro.
Sobre o patrimônio, analise as assertivas e identifique com V as verdadeiras e com F as falsas.
( ) Os elementos que compõem o patrimônio são: ativo, passivo e patrimônio líquido.
( ) O patrimônio líquido é o valor residual dos passivos da entidade depois de deduzidos todos seus ativos.
( ) O Patrimônio Público é o conjunto de direitos e bens, tangíveis ou intangíveis, onerados ou não, adquiridos, formados, produzidos, recebidos, mantidos ou utilizados pelas entidades do setor público.
A alternativa que contém a sequência correta, de cima para baixo, é
A entidade geralmente usa os seus ativos na produção de mercadorias ou prestação de serviços capazes de satisfazer os desejos e necessidades dos clientes. Tendo em vista que essas mercadorias ou serviços podem atender aos seus desejos ou necessidades, os clientes se dispõem a pagar por eles e contribuir assim para o fluxo de caixa da entidade. Os benefícios econômicos futuros de um ativo podem fluir para a entidade de diversas maneiras. Por exemplo, um ativo pode ser:
Assinale a alternativa INCORRETA
Na NBC T 16.2 – Esta Norma estabelece o conceito de patrimônio público, sua classificação sob o enfoque contábil, o conceito e a estrutura do sistema de informação contábil. Para efeito desta Norma, entende - se por Não Circulante:
Assinale a alternativa CORRETA:
Dentre as opções abaixo, Indique quais são os exemplos de Ativos Intangíveis:
Considerando-se o Balanço abaixo da Cia. Prestadora de Serviços Ágil Ltda.:
Qual o valor do capital total à disposição da empresa, o seu disponível imediato e o seu exigível, respectivamente?
Considere a seguinte situação e responda. A Cia. Prestadora de Serviços Ágil Ltda. está expandindo suas operações e decide adquirir um novo caminhão para entregas. Considerando-se a limitação de caixa, o caminhão será adquirido por meio da contratação de um empréstimo bancário. Qual o efeito do registro dessa operação no balanço da companhia?
Acerca da equação do balanço contábil, é correto afirmar:
Para responder às próximas 5 (cinco) questões, considere o Balancete de Verificação em novembro/X6 a seguir e as operações/ajustes realizados em dezembro/X6 para apurar o Resultado do Exercício e elaborar o Balanço Patrimonial Final em dezembro/X6 da Cia. Comercial Maricá Ltda.
Qual o valor total do Patrimônio Líquido no Balanço ao final de X6?
Para responder às próximas 5 (cinco) questões, considere o Balancete de Verificação em novembro/X6 a seguir e as operações/ajustes realizados em dezembro/X6 para apurar o Resultado do Exercício e elaborar o Balanço Patrimonial Final em dezembro/X6 da Cia. Comercial Maricá Ltda.
Informe o valor final das Despesas do Resultado do Exercício do período de X6
Para responder às próximas 5 (cinco) questões, considere o Balancete de Verificação em novembro/X6 a seguir e as operações/ajustes realizados em dezembro/X6 para apurar o Resultado do Exercício e elaborar o Balanço Patrimonial Final em dezembro/X6 da Cia. Comercial Maricá Ltda.
Indique o valor do Resultado com Mercadorias (RCM) do período de X6
Para responder às próximas 5 (cinco) questões, considere o Balancete de Verificação em novembro/X6 a seguir e as operações/ajustes realizados em dezembro/X6 para apurar o Resultado do Exercício e elaborar o Balanço Patrimonial Final em dezembro/X6 da Cia. Comercial Maricá Ltda.
Com base no Balanço Patrimonial Final da Cia. Comercial Maricá Ltda., elaborado para o período de X6, qual o valor do Capital Circulante Líquido?
Acerca dos critérios de classificação dos elementos patrimoniais, nos termos da Lei nº 6.404/76 e da NBC TG 26(R4), é correto afirmar:
I – No Ativo, as contas devem estar dispostas em ordem decrescente, em razão do grau de liquidez dos elementos que as compõe.
II – No Ativo Circulante registram-se disponibilidades, direitos que espera-se sejam negociados ou realizados até o período de 12 meses após a data do balanço e as aplicações de recursos em despesas do exercício seguinte.
III – No Ativo Realizável a Longo Prazo registram-se as contas representativas dos bens e direitos realizáveis após o término do exercício seguinte e as dos bens e direitos oriundos de negócios não operacionais realizados por coligadas, controladas, proprietários, sócios, acionistas e diretores.
IV – No Passivo, as contas devem estar dispostas em ordem crescente de grau de exigibilidade dos elementos que as compõe.
V – No Passivo Circulante encontram-se registradas as contas representativas das obrigações lá mantidas essencialmente com a finalidade de serem negociadas ou exigíveis até o período de 12 meses após a data do balanço.
VI – No Passivo Não Circulante devem ser registradas as contas representativas das obrigações exigíveis após o período de 12 meses da data do balanço.
Em 31/12/2016, os saldos das contas contábeis da Cia. XYZ estavam assim evidenciados:
Adiantamento de Clientes R$ 1.200,00
Adiantamento a Diretores R$ 1.100,00
Adiantamento a Fornecedores R$ 2.000,00
Aluguéis a Pagar R$ 1.400,00
Caixa R$ 1.300,00
Capital Social R$ 9.800,00
Clientes R$ 2.600,00
Fornecedores R$ 5.000,00
Móveis e Utensílios R$ 8.500,00
Prejuízos Acumulados R$ 1.200,00
No ano em questão, qual é o valor, em reais, do Ativo dessa Companhia?

 Conheça nossos planos