Questões de Concurso
Comentadas sobre noções gerais de balanço patrimonial em contabilidade geral
Foram encontradas 535 questões


• Caixa: R$200.000; • Terreno mantido para futuro uso correntemente indeterminado: R$70.000; • Edifício arrendado para terceiros sob arrendamento operacional: R$120.000; • Edifício desocupado, mantido para ser arrendado para terceiros sob arrendamento operacional: R$140.000; • Propriedade em construção para futura utilização como propriedade para investimento: R$150.000.
Assinale a opção que indica o saldo da conta Propriedade para Investimento no Balanço Patrimonial da sociedade empresária na data.
Leia os dois itens abaixo e em seguida responda:
I. São contas que se referem ao ativo, passivo e ao patrimônio líquido da entidade
II. São contas que se expressam em natureza devedora e credora, sendo que a primeira traz as despesas e a segunda, as receitas dessa empresa
Lidos os itens é correto afirmar que:
O reconhecimento de ganhos ou perdas com instrumentos financeiros realiza-se apenas por ocasião dos balanços e das competências mensais, quando aplicável.
Uma empresa do município de Alto Paraíso de Goiás, ao receber a visita de um consultor, apresentou suas finanças e seu orçamento, conforme determinado no termo de apresentação documental que lhe foi enviado antecipadamente. No comparativo das finanças definidas por pagamentos e recebimentos efetivos, com o orçamento estabelecido como parâmetro prévio de pagamentos e recebimentos, apareceu, na planilha do financeiro, o histórico “pago despesas com depreciação mensal” de R$ 3.790,00. O consultor financeiro opinou quanto a tal histórico.
Com base nesse caso hipotético, assinale a alternativa correta.
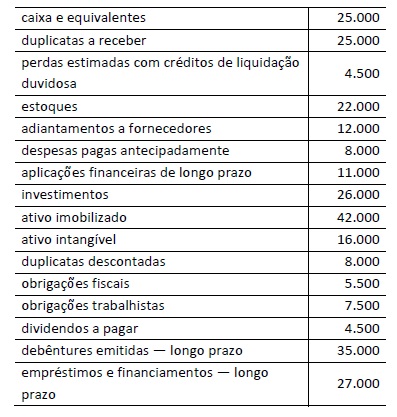
Com base nessa situação hipotética, julgue o item, considerando apenas duas casas decimais após a virgula, sem arredondamentos.
Os valores do ativo circulante e do não circulante são, respectivamente, iguais a R$ 96.500 e R$ 95.000.
A Cia Beta apresentou os seguintes dados em relação
a dois anos sucessivos:
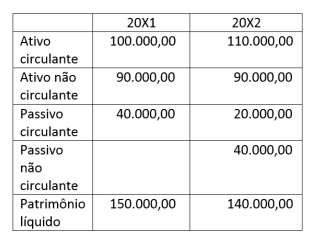
Com base apenas nessas informações, é correto afirmar que a Cia Beta, em 20X2, em relação a 20X1,
Com base apenas nessas informações, é correto afirmar que a Cia Beta teve um (a)
Para a obra, foram adquiridos R$40.000 em material de construção.
Assinale a opção que indica a contabilização do material de construção no balanço patrimonial da sociedade empresária.
Com base nesse caso hipotético, julgue o item.
Em 31/12/2021, o ativo não circulante da Pão da Vida
Ltda. importa em R$ 3.800.000,00.
I - O Balanço Patrimonial descreve e explica as características principais do desempenho da entidade.
II - A Demonstração do Resultado Abrangente do período compõe o conjunto completo de demonstrações contábeis.
III - As demonstrações contábeis devem representar apropriadamente a posição financeira e patrimonial, o desempenho e os fluxos de caixa da entidade.
IV - Os relatórios e as demonstrações apresentados fora das demonstrações contábeis são tratados por normas específicas emitidas pelo CFC - Conselho Federal de Contabilidade.
V - Quando a entidade não aplicar um requisito de norma, interpretação ou comunicado técnico, deve divulgar que a administração concluiu que as demonstrações contábeis apresentam, de forma apropriada, a posição financeira e patrimonial, o desempenho e os fluxos de caixa da entidade.
Está correto apenas o que se afirma em
Uma sociedade empresária apresentava o seguinte balanço patrimonial em 31/12/X0:
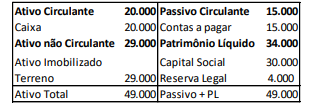
No ano de X1 a sociedade empresária reconheceu os seguintes eventos:
• Receita líquida de vendas: R$80.000;
• Custo das mercadorias vendidas: R$20.000;
• Despesas operacionais: R$10.000;
• Receita financeira: R$15.000;
• Imposto de renda e contribuição social sobre o lucro: 20% do lucro antes do imposto de renda e contribuição social.
Além disso, de acordo com o estatuto da sociedade empresária, ela deve distribuir dividendos mínimos obrigatórios de 25% do lucro líquido ajustado. Todas as receitas são tributáveis e as despesas dedutíveis.
Assinale a opção que indica o valor dos dividendos distribuídos pela sociedade empresária em 31/12/X1.
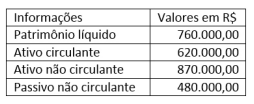
Ao calcular o valor do passivo circulante e efetuar a análise vertical do balanço patrimonial da Cia. Sorriso S/A, observa-se que este grupo representa
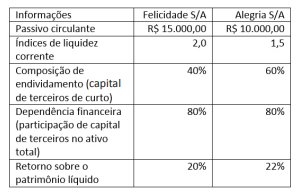
Com base nessas informações, a empresa
A Cia. Geada possuía a seguinte estrutura patrimonial em 31/12/2020:
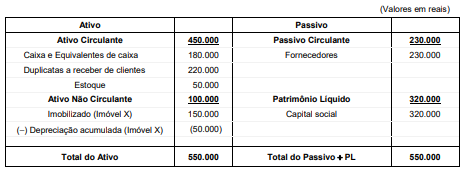
Durante o ano 2021, a Cia. Geada realizou as seguintes transações:
− Venda do imóvel X em 01/01/2021 por R$ 120.000,00, à vista
− Pagamento a Fornecedores no valor de R$ 110.000,00
− Recebimento de Duplicatas a Receber de clientes no valor de R$ 80.000,00
− Aquisição, em 01/07/2021, de imobilizado no valor de R$ 70.000,00, sendo 50% à vista e o restante para ser pago em 2022, sem juros. O imobilizado começou a ser utilizado na data da compra, a vida útil estimada do bem é 5 anos e o valor residual esperado é R$ 10.000,00. A empresa utiliza o método das cotas constantes para cálculo da depreciação
− Recompra de ações de sua própria emissão, em 31/10/2021, com pagamento à vista no valor de R$ 30.000,00
− Pagamento antecipado ao Fornecedor Gama, no valor de R$ 60.000,00, por mercadorias a serem entregues em dezembro de 2021
− Recebimento antecipado do cliente Antônio, no valor de R$ 100.000,00, para que a Cia. lhe entregue produtos em dezembro de 2021
− Recebimento das mercadorias pagas antecipadamente ao Fornecedor Gama
− Entrega em dezembro das mercadorias ao cliente Antônio. O custo das mercadorias entregues foi de R$ 65.000,00.
Após o reconhecimento das transações acima, o valor total do Ativo da Cia. Geada era, em reais,
A empresa BCD Ltda, apresentou em 31.12.20X1 o seguinte Balanço Patrimonial:
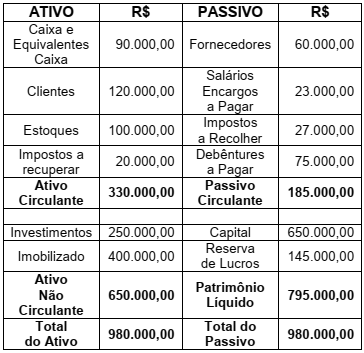
Durante o mês de janeiro de 20X2, ocorreram os seguintes fatos contábeis na empresa:
I. Pagamento a fornecedores R$ 20.000,00.
II. Recebimento de clientes R$ 50.000,00.
III. Pagamento de Impostos a Recolher R$ 20.000,00.
IV. Pagamento de Salários e Encargos R$ 23.000,00.
V. Pagamento de debêntures R$ 30.000,00.
VI. Venda à prazo de R$ 50.000,00 de mercadorias que estão no estoque, com lucro de 30% sobre o custo.
O Balanço Patrimonial levantado em
31.01.20X2, após a contabilização de todos
os fatos contábeis mencionados, modificou
o balanço anterior. Baseando-se na Norma
Brasileira de Contabilidade NBC TG 26 (R5)
– Apresentação das Demonstrações
Contábeis, assinale a alternativa incorreta.
A tabela, a seguir, apresenta os saldos contábeis em 30.09.20X2, da empresa BBC Ltda.
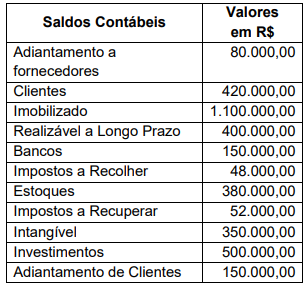
De acordo com a Lei 6.404 / 1976 e as
Normas Brasileiras de Contabilidade que
definem as bases para a apresentação das
demonstrações contábeis, assinale a
alternativa correta que apresenta,
respectivamente, os valores do ativo
circulante e do ativo não circulante.
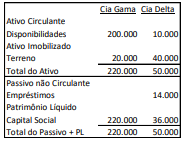
Em 01/01/X1, a Cia. Gama adquiriu 100% de participação da Cia. Delta por R$60.000 à vista. Na data, foi estimado que:
• O terreno da Cia. Delta tinha valor justo de R$45.000
• A marca tinha valor justo de R$15.000
• O passivo tinha valor de mercado de R$10.000.
Em 31/12/X1, foi feito um teste de recuperabilidade dos ativos e constatado que:
• O terreno da Cia. Gama tinha valor justo líquido de despesas de venda de R$18.000, enquanto seu valor em uso era de R$16.000.
• O terreno da Cia. Delta tinha valor justo líquido de despesas de venda de R$42.000, enquanto seu valor em uso era de R$38.000.
• A marca tinha valor justo líquido de despesas de venda de R$12.000, enquanto seu valor em uso era de R$16.000.
Assinale a opção que indica o saldo da conta Investimentos, apresentado no balanço patrimonial da Cia. Gama, em 31/12/X1.
A empresa JHG Ltda apresentou em 30.04.20X2 o seguinte Balanço Patrimonial:
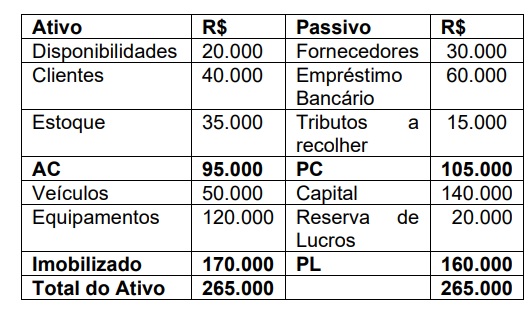
Após o encerramento do exercício, ocorreram os seguintes fatos contábeis:
I. Compra de mercadorias à vista, no valor de R$ 10.000,00.
II. Recebimento de metade do valor de clientes.
III. Compra de veículos através de financiamento, no valor de R$ 20.000,00.
IV. Pagamento de metade do valor dos fornecedores.
Após esses fatos, a contabilidade levantou um
novo Balanço Patrimonial. Assinale a
alternativa correta que apresenta os valores de
algumas contas do novo balanço.

 Conheça nossos planos