Questões de Concurso
Comentadas sobre noções gerais de balanço patrimonial em contabilidade geral
Foram encontradas 535 questões


No balanço patrimonial, um imóvel adquirido por uma empresa industrial com o intuito de auferir receitas de aluguel deve ser classificado no ativo não circulante, no subgrupo investimentos.
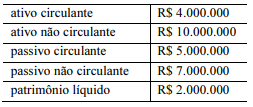
O debt ratio da empresa Alfa Ltda. é inferior a 0,8.
Determinada empresa apresentava o balancete abaixo:
- Caixa e equivalente $ 100,00
- Comissões ativas $ 120,00
- Produto para venda $ 650,00
- Capital Subscrito $ 2.000,00
- Duplicatas a pagar $ 1.800,00
- Tributos atrasados $ 500,00
- Equipamento $ 900,00
- Energia elétrica $ 450,00
- Reserva de Lucro $ 300,00
- Ações de Coligadas $ 600,00
- Ações em Tesouraria $ 200,00
- Financiamento $ 1.500,00
De acordo com as contas acima, a empresa terá:
• Ativo Circulante: R$50.000; • Passivo Circulante: R$40.000; • Ativo Realizável a Longo Prazo: R$32.000; • Investimentos: R$28.000; • Ativo Imobilizado: R$15.000; • Ativo Intangível: R$25.000; • Passivo não-circulante: R$20.000.
Em relação aos saldos apresentados, assinale a afirmativa correta.
Dados os valores das contas contábeis abaixo, responda:
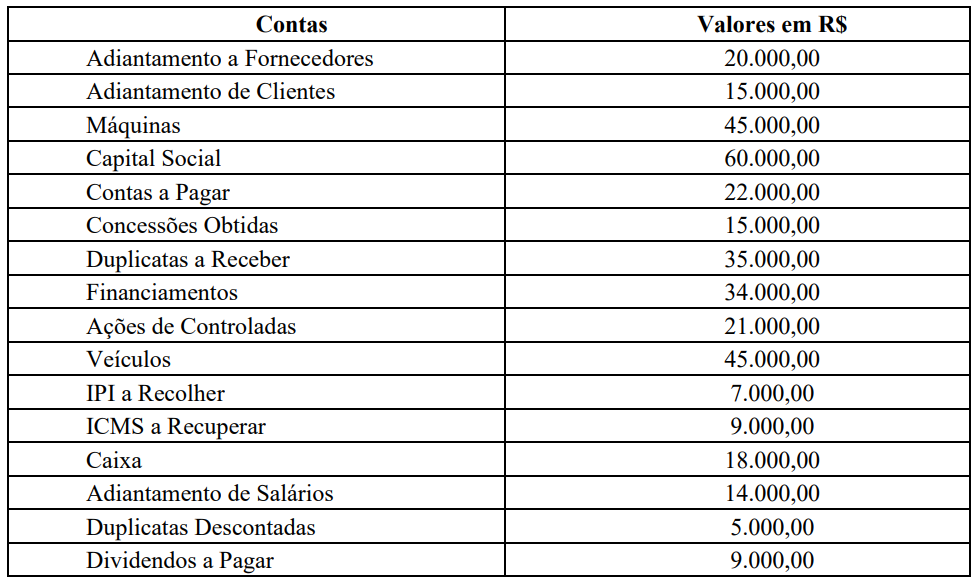
Qual o valor total das aplicações de recursos?
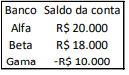
Assinale a opção que indica a contabilização da conta no banco Gama no balanço patrimonial da entidade.
Uma sociedade empresária apresentou os saldos patrimoniais a seguir, extraídos do Balancete de Verificação em 31/12/2022:
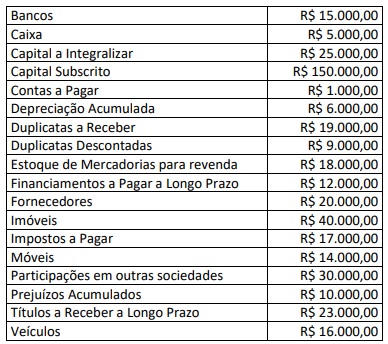
Considerando, unicamente, as informações disponibilizadas e os saldos apresentados, analise as afirmativas a seguir.
I. O valor do Ativo Circulante é de R$ 48.000,00 e do Ativo Não Circulante é de R$ 129.000,00;
II. O valor do Passivo Circulante é de R$ 38.000,00 e do Passivo Não Circulante é de R$ 37.000,00;
III. O valor do Patrimônio Líquido é de R$ 115.000,00 e do Patrimônio Bruto é de R$ 174.000,00;
IV. A diferença entre o Ativo Circulante e o Passivo Circulante é de R$ 10.000,00.
Está correto o que se afirma em
O balancete de verificação de uma sociedade empresária apresentava as seguintes contas patrimoniais e respectivos saldos em 31/12/2022:
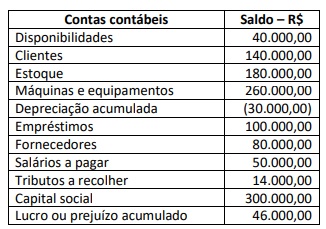
Antes do término do exercício social, a sociedade empresária realizou as seguintes transações em 31/12/2022:
• Compra de um veículo de R$ 80.000,00, financiado em 20 prestações mensais de R$ 5.000,00;
• Desconto de uma duplicata com valor nominal de R$ 10.000,00, com vencimento em 60 dias. A instituição financeira cobrou antecipadamente encargos financeiros de R$ 1.000,00;
• A sociedade empresária recebeu uma encomenda para venda de novos produtos, tendo recebido adiantamento do cliente no valor de R$ 7.000,00;
• Contratação de apólice de seguro para as máquinas e equipamentos, com vigência de 12 meses. O prêmio do seguro no valor de R$ 6.000,00 foi pago à vista;
• A fatura de R$ 10.000,00 de um determinado fornecedor foi paga com desconto de 10%.
Após as devidas contabilizações das transações listadas anteriormente, assinale a alternativa que apresenta o saldo correto em
31/12/2022:
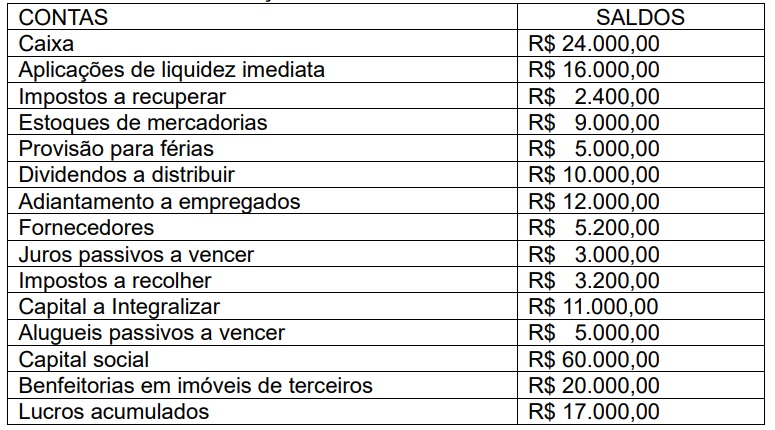
A partir dos saldos das contas apresentados, pode-se dizer que existe uma diferença a menor de
Uma entidade deve ser proprietária de um recurso econômico para que possa reconhecê-lo como ativo no balanço patrimonial.
I. Investimentos avaliados pelo método da equivalência patrimonial. II. Valores a receber de transação sem contraprestação (impostos e transferências). III. Contas a pagar oriundas de transação com contraprestação. IV. Patrimônio líquido atribuíveis aos proprietários da entidade controladora.
Quais estão corretas?
Em 31/12/X1 a empresa Molim S.A. revisou suas estimativas e alterou a vida útil remanescente para 6 anos e o novo valor residual para R$ 20.000.
O saldo contábil evidenciado para a máquina, no Balanço Patrimonial da empresa Molim S.A. em 31/12/X2, foi, em reais:
Disponível em: http://static.cpc.aatb.com.br/Documentos/573_CPC00(R2).pdf. Acesso em: 23 jan. 2023.
Analise os demonstrativos da empresa ABC abaixo relacionados e assinale a alternativa CORRETA.
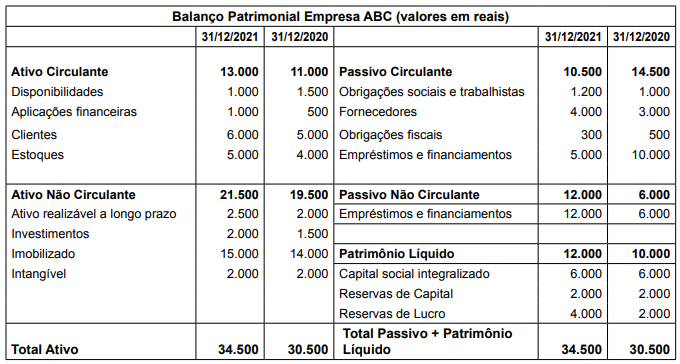
Com base na análise feita, é CORRETO afirmar que
Em 31/12/2021, a Companhia QWE adquiriu um empréstimo no valor de R$ 20.000.000,00, nos seguintes termos:
• prazo total: 10 anos;
• taxa de juros compostos: 11% ao ano;
• valor das parcelas a serem pagas anualmente no valor fixo: R$ 3.396.028,54.
Para concretizar o empréstimo, a companhia incorreu em custos de transação no valor de R$ 900.000,00. A taxa do custo efetivo da emissão foi de 12% ao ano. O valor dos encargos financeiros que foram reconhecidos no resultado de 2022 e o saldo líquido apresentado no Balanço Patrimonial da companhia, relativos a essa transação, foram, em 31/12/2022, respectivamente,
À luz da legislação societária e dos pronunciamentos técnicos do Comitê de Pronunciamentos Contábeis (CPC), julgue o item que se segue, acerca da elaboração de demonstrações contábeis.
No balanço patrimonial, devem ser evidenciadas as contas de
ativos financeiros e de obrigações ligadas a ativos
disponíveis para venda que possuam saldo.
No balanço patrimonial, um ativo significativo que represente uma linha de negócios da entidade e seja classificado como mantido para venda deve ser segregado de itens que não possuam a mesma classificação.
Leia as informações a seguir da empresa Estrela Dalva Ltda., para responder à questão.
Balancete de verificação em 31.12.2022:
Descrição da conta Reais
Caixa 30.000
Equivalentes de Caixa 105.000
Contas a receber 180.000
Estoques –
Despesas antecipadas 45.000
Máquinas e equipamentos 750.000
Depreciação de máquinas e equipamentos 150.000
Financiamento a longo prazo 600.000
Capital 240.000
Reservas de lucros 90.000
Vendas líquidas 900.000
CMV 810.000
Despesas administrativas –
Despesas de salários 90.000
Despesas financeiras 15.000
Receitas financeiras 45.000
O contador da Estrela Dalva está procedendo ao fechamento do balancete do referido exercício, no entanto, necessita ainda incluir alguns lançamentos contábeis, sendo:
1) Depreciação do imobilizado e 10% sobre o valor de custo dos bens e será reconhecido como despesas administrativas.
2) Dos seguros pagos antecipadamente, 2/3 (dois terços) do saldo da conta é despesa administrativa do exercício.
3) O total de receita de juros do exercício deveria ser de R$ 75.000, já recebidos.
4) Os juros sobre o financiamento a longo prazo a ser reconhecido ainda no exercício de 2022 montam a R$ 30.000.
5) Houve uma devolução de vendas da ordem de R$ 90.000, cujo CMV foi de R$ 60.000. A empresa restituiu o cliente a vista, por intermédio de transferência bancária.
Trata-se de transações hipotéticas, portanto, não há
valores de impostos.
Essas informações podem ser convertidas para diversos índices de desempenho. Relacione cada um desses índices com sua respectiva característica.
1. Liquidez. 2. Endividamento. 3. Lucratividade. 4. Rentabilidade. ( ) Capacidade de pagamento de dívidas com recursos financeiros disponíveis e contas a receber. ( ) Passivos que financiam investimentos. ( ) Faz a relação entre a DRE e certas variáveis do Balanço Patrimonial (Patrimônio líquido ou ativos). ( ) Determina se a receita obtida é capaz de pagar a operação e ainda sobrar algo.
Assinale a opção que indica a relação correta na ordem apresentada.
• R$ 200.000,00 são mensurados ao custo amortizado; • R$ 150.000,00 são mensurados ao valor justo por meio de outros resultados abrangentes; • R$ 50.000,00 são mensurados ao valor justo por meio do resultado do período.
Todos os títulos mencionados rendem a taxa de juros de 1% ao mês e apresentavam, em 31/12/2017, proporcionalmente, o mesmo valor justo, sendo que o valor justo total na data era R$ 408.000,00.
Os valores, em reais, apresentados no Balanço Patrimonial da empresa, em 31/12/2017, para os títulos adquiridos em 01/12/2017 e mensurados ao custo amortizado, mensurados ao valor justo por meio de outros resultados abrangentes e mensurados ao valor justo por meio do resultado do período, foram, respectivamente:

 Conheça nossos planos