Questões de Concurso Comentadas sobre noções gerais de balanço patrimonial em contabilidade geral

Foram encontradas 535 questões

Ano: 2019 Banca: UFSC Órgão: UFSC Prova: UFSC - 2019 - UFSC - Contador |
Q971178 Contabilidade Geral

A Cia. Relax negocia roupas, situa-se em um país onde não há inflação e onde não há qualquer espécie de tributação e encerra seus exercícios sociais a cada 31/dez. O estatuto social da Relax prevê uma única destinação para o lucro líquido de cada exercício: 10% para dividendos, que sempre são pagos no exercício seguinte.

Desde que foi constituída, a Cia. Relax sempre apurou lucros em todos os seus exercícios sociais. Sabe-se que todas as operações efetuadas até 31/dez./15 foram corretamente registradas e que, inclusive, foram corretamente preparadas as demonstrações contábeis relativas ao exercício de 2015.

No início de 2016, a Cia. Relax contratou um novo contador, não muito experiente. Ele registrou as operações de 2016 da empresa. No final de 2016, o contador apurou um lucro líquido (relativo a 2016). Desse lucro, o contador destinou a parcela para dividendos (registrando a dívida no passivo). Finalmente, elaborou as demonstrações contábeis relativas ao exercício social que se encerrou em 31/dez./16 (o balanço patrimonial de 31/dez./16, a demonstração do resultado do exercício de 2016 e assim por diante).

Logo no início de 2017, o contador lhe mostra o balanço patrimonial de 31/dez./16 da Cia. Relax, que ele preparou. Tal balanço patrimonial apresenta os seguintes valores:
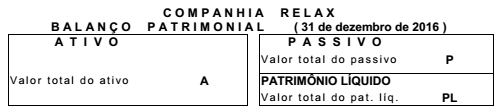

Imagem associada para resolução da questão


No balanço de 31/dez./16, apresentado pelo contador, o valor do patrimônio líquido realmente é a diferença entre o valor do ativo e o valor do passivo, ou seja, PL = A - P. Outrossim, as demonstrações contábeis por ele preparadas estão em perfeita consonância entre si, inclusive com as relativas ao exercício social que se encerrou em 31/dez./15.


Logo após, você tem a oportunidade de examinar todas as operações realizadas pela Cia. Relax no decorrer de 2016. De seu exame você conclui que:


• o valor do ativo do balanço patrimonial de 31/dez./16 (o apresentado pelo contador) está errado, pois não foram contabilizados $ 60 de depreciação efetivamente ocorrida durante 2016;

• no valor do passivo do balanço patrimonial de 31/dez./16 (o apresentado pelo contador) não está incluída uma dívida de $ 200 relativa ao aluguel do mês de dez./16, que realmente a Cia. Relax ficou devendo.


Você verifica que, mesmo que tais erros não tivessem sido cometidos, ainda assim a Cia. Relax teria apresentado um excelente lucro líquido em 2016. Com base nas informações contidas no enunciado, analise as afirmativas abaixo e assinale a alternativa correta.

Alternativas
Ano: 2019 Banca: FCC Órgão: AFAP Prova: FCC - 2019 - AFAP - Analista de Fomento - Contador |
Q969413 Contabilidade Geral

Considere os dados abaixo para responder à questão.


O total do ativo não circulante em 2018 é
Alternativas
Ano: 2019 Banca: FCC Órgão: AFAP Prova: FCC - 2019 - AFAP - Analista de Fomento - Contador |
Q969412 Contabilidade Geral

Considere os dados abaixo para responder à questão.


O total do passivo circulante em 2017 é
Alternativas
Q2778175 Direito Empresarial (Comercial)

Designação genérica que representa o investimento inicial efetuado pelos sócios em uma empresa, para beneficiar-se dos lucros ou onerar-se com eventuais prejuízos. O Capital só será alterado quando ocorrer aumento ou redução de capital, através de uma alteração contratual ou assembleia geral nas S/A. CORRETO afirmar que este capital é o

Alternativas
Q2721666 Auditoria

Leia as afirmativas a seguir:


I. O Patrimônio Líquido é a parte do balanço que representa as fontes ou proveniências dos valores que se acham espelhados no Ativo.

II. É permitido ao auditor receber do auditado qualquer vantagem que saiba para aplicação ilícita.

III. O planejamento é um processo que precede o início da execução do trabalho do auditor.


Marque a alternativa CORRETA:

Alternativas
Q2721625 Administração Financeira e Orçamentária

Leia as afirmativas a seguir:


I. À luz da Lei Complementar nº 101/2000, a escrituração das contas públicas deve observar se as receitas e despesas previdenciárias serão apresentadas em demonstrativos financeiros e orçamentários específicos.

II. O Ativo Circulante compreende as disponibilidades de numerário, bens e direitos pendentes ou em circulação, realizáveis até o término do exercício seguinte.

III. Na demonstração do resultado do exercício (DRE), não devem ser computadas as receitas e os rendimentos ganhos no período.


Marque a alternativa CORRETA:
Alternativas
Q2047607 Contabilidade Geral
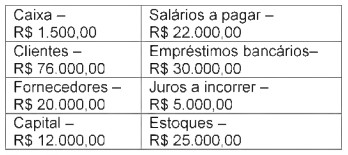
Considere apenas as contas patrimoniais e seus valores disponibilizados abaixo e, a partir dessas informações, identifique nas alternativas o valor do Patrimônio Líquido.

Imagem associada para resolução da questão
Alternativas
Q1301180 Contabilidade Geral

A empresa Lucrativa S/A em 31 de dezembro de 2017 apresentou o seguinte saldo em suas contas contábeis:
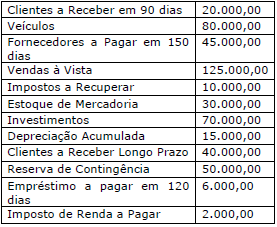
Imagem associada para resolução da questão

Com base somente nessas informações, qual o valor do Ativo não Circulante e do Passivo Circulante, respectivamente (R$)?

Alternativas
Q1299228 Contabilidade Geral

A respeito de legislação contábil e contabilidade econômico‐financeira, julgue o item.


As obrigações da companhia serão classificadas no passivo circulante quando tiverem vencimento ao longo do exercício seguinte.
Alternativas
Q1299227 Contabilidade Geral

A respeito de legislação contábil e contabilidade econômico‐financeira, julgue o item.


No ativo, as contas serão dispostas em ordem decrescente de grau de liquidez dos elementos nelas registrados.
Alternativas
Q1163415 Contabilidade Geral

A Contabilidade de uma sociedade empresária apresentou em 31.12.2017, os seguintes saldos:
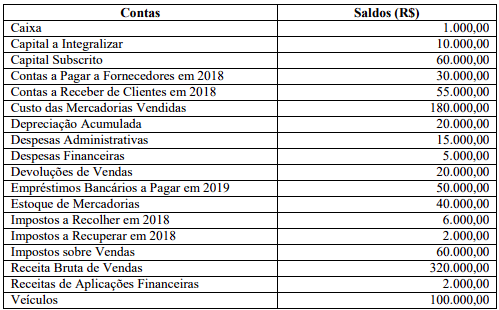

Imagem associada para resolução da questão


Com base nas informações acima, após a apuração e antes da destinação do resultado do exercício, é correto afirmar que o valor do:

Alternativas
Q1053188 Contabilidade Geral

Os dados do Balancete de Verificação a seguir devem ser utilizados para responder a questão.


        Balancete de Verificação – CIA. Gama

                       31.12.2017 – em R$
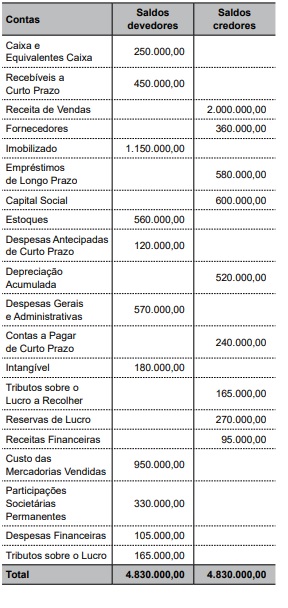

O Valor do Patrimônio Líquido no Balanço Patrimonial de 31.12.2017 correspondeu, em R$, a
Alternativas
Q1053187 Contabilidade Geral

Os dados do Balancete de Verificação a seguir devem ser utilizados para responder a questão.


        Balancete de Verificação – CIA. Gama

                       31.12.2017 – em R$
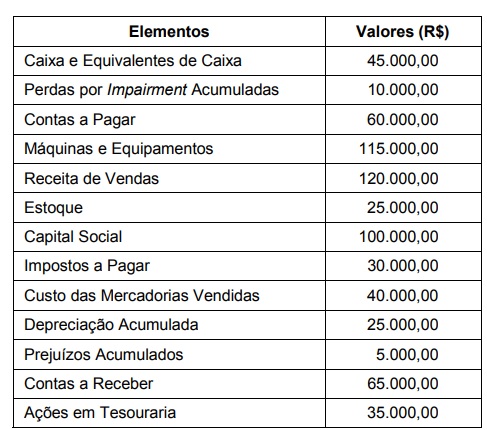

A diferença positiva entre o Ativo Circulante e o Passivo Circulante no Balanço Patrimonial de 31.12.2017 foi, em R$, igual a
Alternativas
Q1044507 Contabilidade Geral
É correto afirmar que, de acordo com o CPC 26 vigente, o Ativo deve ser classificado como Circulante quando satisfizer o seguinte critério:
Alternativas
Q1044504 Contabilidade Geral
Em conformidade com as regras e legislação contábil aplicável, o valor contábil de um item do ativo imobilizado deve ser baixado por ocasião de sua alienação ou quando
Alternativas
Q1044503 Contabilidade Geral
Em conformidade com o CPC 27, é correto afirmar que as demonstrações contábeis devem divulgar, para cada classe de ativo imobilizado,
Alternativas
Q1044501 Contabilidade Geral
     Em 30/06/18, a Cia Comercial Ltda, que tem como objeto a comercialização peças, apurou o balancete a seguir.

Balancete contábil em 30/06/2018 

         Descrição da conta contábil                                 Reais
Caixa e equivalentes de caixa                                   125.000 D
Contas a receber                                                       160.000 D
Estoques                                                                    400.000 D
Impostos a compensar                                               100.000 D
Títulos a receber – LP                                                200.000 D
Valores a receber de LP                                            180.000 D
Ativo imobilizado                                                        450.000 D
Depreciação/Amortização acumulada                       160.000 C
Ativos intangíveis                                                         50.000 D
Salários a pagar                                                         250.000 C
Fornecedores                                                             300.000 C
Impostos a recolher                                                    545.000 C
Comissões a pagar                                                      30.000 C
Contingências tributárias de LP                                   65.108 C
Capital 50.000 C Reserva legal                                   10.000 C
Receitas bruta de vendas                                       2.000.000 C
Impostos sobre vendas                                              545.000 D
Devoluções de vendas                                                 55.000 D
Custos das mercadorias vendidas                             840.000 D
Desp. com vendas                                                       95.000 D
Despesas administrativas                                            75.000 D
Desp. com depreciação e amortização                         5.000 D
Receita financeira                                                          1.200 C
Desp. imposto de renda                                               96.550 D
Desp. continbuição social                                            34.758 D

Durante o mês de julho de 2018, ocorreram as seguintes operações na empresa:

•  O Total das Receitas de Vendas a prazo no mês é de R$ 500.000;
•  Os impostos indiretos correspondem a: 

o ICMS = 18%
o Pis = 1,65%
o Cofins = 7,6%

Não ocorreram devoluções de vendas no mês;

•  O CMV corresponde a 60% da Receita Líquida de Vendas;
•  As despesas com vendas (comissões) a serem pagas em 35 dias correspondem a R$ 20.000;
•  As despesas administrativas pagas à vista somaram R$ 15.000;
•  Não ocorreram pagamentos de impostos no mês;
•  A empresa é tributada pelo Lucro Real Trimestral;
•  O ICMS faz base de cálculo para o Pis e a Cofins;
•  Não há incidência de Pis/Cofins sobre receita financeira.
O valor relativo ao novo Passivo Circulante é de, em R$:
Alternativas
Q1044500 Contabilidade Geral
     Em 30/06/18, a Cia Comercial Ltda, que tem como objeto a comercialização peças, apurou o balancete a seguir.

Balancete contábil em 30/06/2018 

         Descrição da conta contábil                                 Reais
Caixa e equivalentes de caixa                                   125.000 D
Contas a receber                                                       160.000 D
Estoques                                                                    400.000 D
Impostos a compensar                                               100.000 D
Títulos a receber – LP                                                200.000 D
Valores a receber de LP                                            180.000 D
Ativo imobilizado                                                        450.000 D
Depreciação/Amortização acumulada                       160.000 C
Ativos intangíveis                                                         50.000 D
Salários a pagar                                                         250.000 C
Fornecedores                                                             300.000 C
Impostos a recolher                                                    545.000 C
Comissões a pagar                                                      30.000 C
Contingências tributárias de LP                                   65.108 C
Capital 50.000 C Reserva legal                                   10.000 C
Receitas bruta de vendas                                       2.000.000 C
Impostos sobre vendas                                              545.000 D
Devoluções de vendas                                                 55.000 D
Custos das mercadorias vendidas                             840.000 D
Desp. com vendas                                                       95.000 D
Despesas administrativas                                            75.000 D
Desp. com depreciação e amortização                         5.000 D
Receita financeira                                                          1.200 C
Desp. imposto de renda                                               96.550 D
Desp. continbuição social                                            34.758 D

Durante o mês de julho de 2018, ocorreram as seguintes operações na empresa:

•  O Total das Receitas de Vendas a prazo no mês é de R$ 500.000;
•  Os impostos indiretos correspondem a: 

o ICMS = 18%
o Pis = 1,65%
o Cofins = 7,6%

Não ocorreram devoluções de vendas no mês;

•  O CMV corresponde a 60% da Receita Líquida de Vendas;
•  As despesas com vendas (comissões) a serem pagas em 35 dias correspondem a R$ 20.000;
•  As despesas administrativas pagas à vista somaram R$ 15.000;
•  Não ocorreram pagamentos de impostos no mês;
•  A empresa é tributada pelo Lucro Real Trimestral;
•  O ICMS faz base de cálculo para o Pis e a Cofins;
•  Não há incidência de Pis/Cofins sobre receita financeira.
O novo Ativo Circulante é de, em R$:
Alternativas
Q1033465 Contabilidade Geral
A empresa Sucesso S.A., durante o exercício social de 2017, apresentou os saldos nas contas abaixo, faltando apenas o saldo das despesas com vendas e das administrativas do período. 

Imagem associada para resolução da questão

Com base nas informações acima, o total do Patrimônio Líquido do período era, em reais, 
Alternativas
Q948592 Contabilidade Geral

A empresa Brasil Investe S.A., cuja moeda funcional é o Real, é controladora da empresa Ronald Corporation, que atua nos Estados Unidos da América e tem como moeda funcional o dólar americano. O Balanço Patrimonial da empresa Ronald Corporation, em 31/12/2017, apresentava os seguintes saldos, expressos em dólar americano:
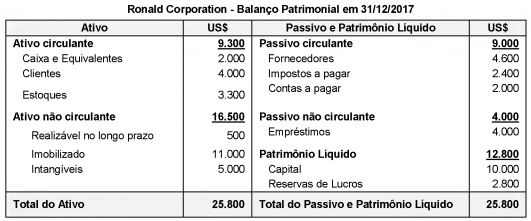

Imagem associada para resolução da questão


O resultado líquido obtido em 2017 pela empresa Ronald Corporation, após a conversão para a moeda funcional da empresa brasileira, foi R$ 5.940,00, e a conta Reservas de Lucros da empresa, em 31/12/2016, convertida para reais, apresentava o saldo de R$ 3.360,00.


As seguintes informações adicionais são conhecidas:


- Os Estoques foram adquiridos em 31/10/2017.

- O Capital foi integralizado em 31/12/2014.


As cotações do dólar para diversas datas são as seguintes:
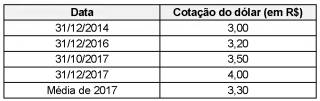

Imagem associada para resolução da questão


Após a conversão do Balanço Patrimonial da empresa Ronald Corporation para reais, o

Alternativas
Respostas
321: B
322: A
323: A
324: C
325: D
326: D
327: B
328: B
329: C
330: C
331: D
332: D
333: B
334: A
335: E
336: A
337: D
338: C
339: C
340: E