Questões de Concurso
Sobre lucro: bruto, operacional e líquido em contabilidade geral
Foram encontradas 963 questões


Acerca da contabilidade geral, julgue o item.
Suponha‑se que os valores a seguir são relativos a operações com mercadorias (valores em R$ 1.000):
– Vendas: 2.500;
– IPI s/faturamento: 500;
– ICMS s/vendas: 750;
– Vendas canceladas: 100; – Descontos comerciais s/vendas: 250;
– Descontos financeiros s/vendas: 300;
– Comissões s/vendas: 250; e – CMV: 1.200.
Com base nessa situação hipotética, é correto afirmar
que o lucro bruto corresponde a R$ 450.000.
Com base na legislação, julgue o item.
Em regra, o dividendo prioritário é cumulativo, a ação
com dividendo fixo participa dos lucros remanescentes
e a ação com dividendo mínimo não participa dos
lucros distribuídos em igualdade de condições com as
ordinárias, mesmo depois de a estas ser assegurado
dividendo igual ao mínimo.
Então, o valor dos dividendos a pagar pela companhia Couve Flor foi de:
• Receitas líquidas R$ 350.458.741,00 • Custos dos serviços prestados R$ 175.229.371,00 • Despesas comerciais R$ 21.300.894,00 • Despesas administrativas R$ 35.653.111,00 • Despesas financeiras R$ 17.522.937,00 • Depreciação R$ 20.362.847,00 • Tributos sobre o lucro R$ 27.332.458,00 • Remuneração dos administradores R$ 5.305.712,00
Considere que, no final do exercício de 20X1, o saldo da conta prejuízos acumulados no patrimônio líquido era de R$ 25.147.852,00 e que 10% do lucro líquido é transferido para reserva estatutária e 25% aos dividendos mínimos dos acionistas preferenciais. Podemos afirmar que o saldo da conta lucros acumulados da empresa, no final do exercício de 20X3, é:
Com relação à destinação do resultado de sociedades anônimas, julgue o item que se segue.
A distribuição de dividendos intermediários pagos
semestralmente tem como limite o lucro líquido apurado
após a destinação das reservas.
Com relação à destinação do resultado de sociedades anônimas, julgue o item que se segue.
A parcela do lucro líquido decorrente de doações e
subvenções governamentais para investimentos destinada à
reserva de incentivos fiscais deve ser excluída da base de
cálculo do dividendo obrigatório.
Com relação à destinação do resultado de sociedades anônimas, julgue o item que se segue.
A companhia poderá deixar de destinar parcela do lucro
líquido para constituir a reserva legal quando o saldo desta
corresponder a mais de 30% do capital social.
Com relação à destinação do resultado de sociedades anônimas, julgue o item que se segue.
A destinação do lucro líquido do exercício deve ser
registrada nas demonstrações financeiras antes de sua
aprovação pela assembleia geral.
Julgue o item seguinte, relacionado a procedimentos contábeis aplicáveis às companhias abertas.
Na elaboração da demonstração dos fluxos de caixa pelo
método indireto, as companhias abertas devem, entre outros
ajustes, eliminar os efeitos da depreciação e do resultado da
equivalência patrimonial sobre o lucro líquido ou prejuízo do
período para fins de determinação do valor do fluxo de caixa
líquido advindo das atividades operacionais.
Com base nessas informações, qual é o valor do lucro bruto dessa transação de venda?
Nesse contexto, considerando a distribuição de dividendos, qual foi o valor efetivamente creditado na rubrica de Reserva para Investimentos?
O investimento em coligadas e controladas deve ser reconhecido inicialmente pelo custo, devendo o valor contábil do investimento ser ajustado de modo a refletir os lucros ou prejuízos gerados pela investida após o reconhecimento inicial do investimento pela investidora.
A venda de mercadorias à vista, com lucro, é um evento que não afeta os indicadores de endividamento de uma empresa comercial.
I. A receita bruta das vendas e dos serviços, as deduções das vendas, os abatimentos e os impostos.
II. O lucro ou o prejuízo líquido do exercício.
III. A receita líquida das vendas e dos serviços, bem como o custo das mercadorias.
IV. O resultado do exercício antes do imposto sobre a renda e a provisão para o imposto.
Estão CORRETOS:
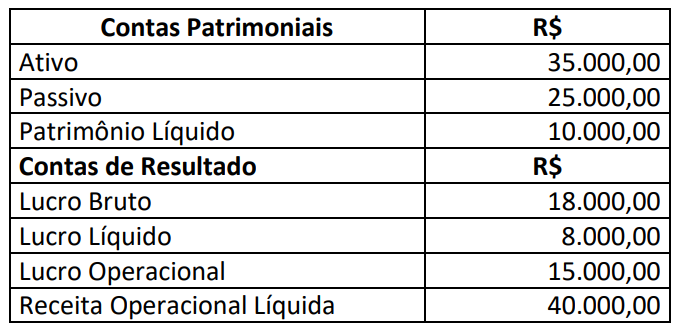
Considerando somente os dados apresentados, podemos afirmar que:
Uma empresa comercial apresentou as seguintes contas de resultado em 31/12/23:
- Pis $ 1.650,00.
- Cofins $ 7.600,00.
- IPI – $ 12.000,00.
- Descontos financeiros $ 800,00.
- Receita financeira $ 3.000,00.
- Vendas de mercadorias $ 100.000,00.
- Comissões sobre vendas $ 5.000,00.
- Custo da Mercadoria Vendida $ 40.000,00.
Com base apenas nas contas acima, o lucro
bruto da empresa será de:
A empresa Central de Vendas Alfa, apresentou em seu balancete de verificação em 31/12/20X2 as seguintes contas:
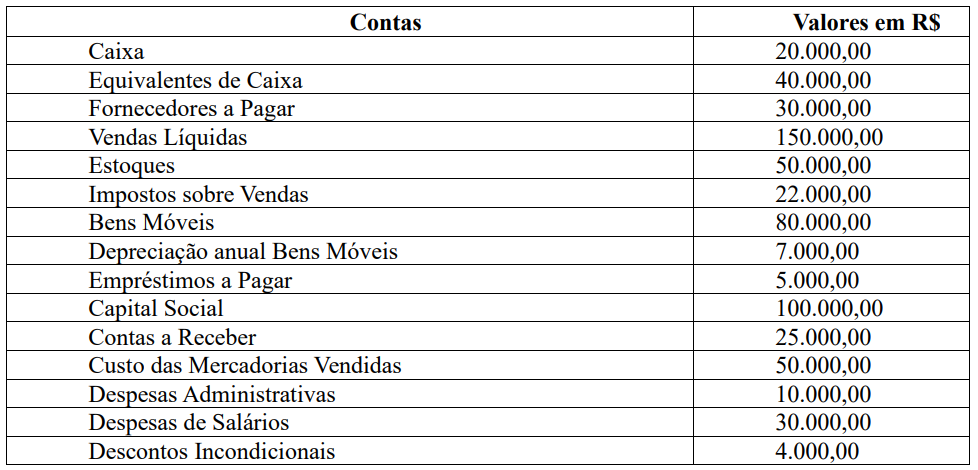
O lucro líquido do exercício 20X2 foi de:
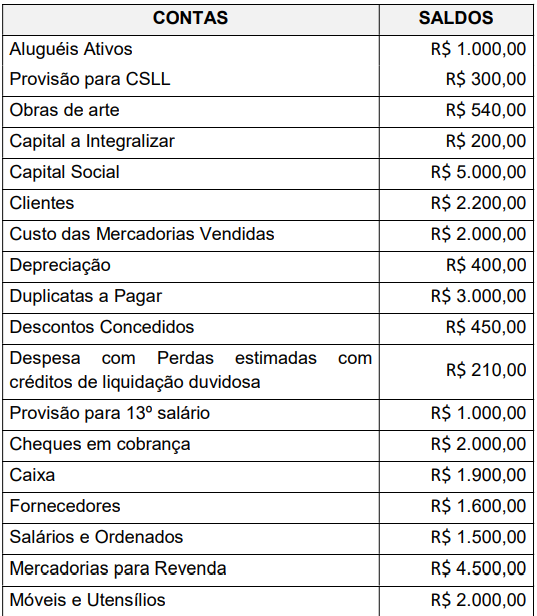
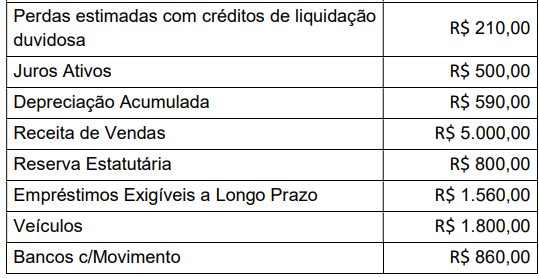
De acordo com as informações, desconsiderando-se qualquer tributação, assinale a alternativa que indica o valor do resultado líquido do exercício no fim de 2022.

 Conheça nossos planos