Questões de Concurso
Comentadas sobre legislação tributária na contabilidade geral em contabilidade geral
Foram encontradas 75 questões


Considerando-se somente as informações apresentadas e uma alíquota de 34% de imposto de renda, ao fim do primeiro ano (X1):
1. Lucro antes do IRPJ e CSLL: R$ 500.000. 2. Receita de equivalência patrimonial: R$ 80.000. 3. Perdas por redução ao valor recuperável de bens não alienados: R$ 30.000. 4. Variação realizada de valor justo de natureza credora de ativos financeiros: R$ 12.000. 5. Despesa de depreciação de bens objeto de contrato de arrendamento mercantil: R$ 22.000.
Considerando as informações apresentadas, qual é o valor da base de cálculo do IRPJ (lucro real) da Cia. Beta para o ano de 2022?
A demonstração das mutações do patrimônio líquido é definida como obrigatória pela Lei n.º 6.404/1976 e como opcional pelo Comitê de Pronunciamentos Contábeis.
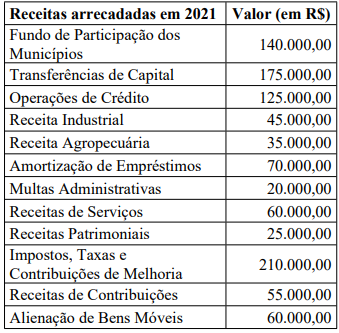
De acordo com os parâmetros da Lei Complementar nº 101/2000 – Lei de Responsabilidade Fiscal (LRF), o valor da Receita Corrente Líquida do Município de Órion em 2021 é de:
No exercício financeiro de 2021, o Município de Órion arrecadou as seguintes receitas orçamentárias:
De acordo com o Manual de Contabilidade Aplicada ao Setor Público (MCASP – 8ª Edição), o valor
das receitas efetivas arrecadadas em 2021 importa em:
I. templos de qualquer culto;
II. associações militares;
III. Itaipu Binacional;
IV. instituições de caráter filantrópico, recreativo, cultural, científico e às associações civis, a que se refere o art. 15 da Lei nº 9.532, de 1997;
V. clubes de futebol.
Estão corretos os itens
O Pronunciamento Técnico CPC 47 - Receita de Contrato com Cliente, inclui os critérios que devem ser atendidos para que haja contabilização da receita na Demonstração do Resultado do Exercício de uma entidade.
As opções a seguir apresentam alguns desses critérios, à exceção de uma. Assinale-a.
A comercial FF S/A, que é locatária de uma sala cujo locador é uma pessoa física, fez as seguintes anotações referentes ao aluguel de janeiro/2022:
Valor ajustado no contrato 5.000,00
Condomínio 1.000,00
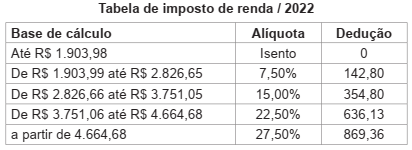
Sob o enfoque tributário do Imposto Retido na Fonte e considerando, exclusivamente, as informações apresentadas, a
comercial FF deve fazer a retenção de Imposto de Renda na Fonte (IRRF) de
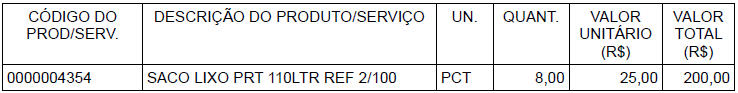
Também no que se refere à Empresa X, ressalta-se que é uma microempresa Optante pelo Simples Nacional. Em obediência ao art. 2° da Instrução Normativa da Receita Federal do Brasil (RFB) nº 1.234, de 11 de janeiro de 2012, as retenções na fonte do Imposto sobre a Renda (IR), da Contribuição Social sobre o Lucro Líquido (CSLL), da Contribuição para o Financiamento da Seguridade Social (Cofins) e da Contribuição para o PIS/Pasep a ser efetuada pela UFV por meio do Documento de Arrecadação de Tributos Federais (Darf) totalizam determinado valor.
Assinale a alternativa que apresenta CORRETAMENTE esse valor:

Com base nesse caso hipotético, julgue o item.
Com base unicamente nos dados informados, o valor a
ser descontado do empregado, a título de Imposto de
Renda Retido na Fonte, será de R$ 43,00.
Com relação ao tratamento contábil de ativos, passivos e tributos, julgue o item a seguir.
Os impostos e demais tributos devem ser excluídos dos
custos de aquisição para efeito de mensuração dos ativos
imobilizados, ainda que sejam tributos não recuperáveis.
Considerando que a comunicação da EFD ICMS-IPI à SEFAZ/AL pode ser entendida como o processo de produção e circulação das mercadorias na cadeia mercantil de vendas, julgue o item que se segue.
É vedado o credenciamento, para emissão de NF-e, de
contribuinte que não utilize sistema eletrônico de
processamento de dados, não podendo este contribuinte ser
credenciado por terceiros.
Quanto às normas legais e técnicas correspondentes à contabilidade, julgue o item.
Com relação aos diversos tipos de contabilização, julgue o item.
A alíquota efetiva de determinado imposto que integra
sua própria base de cálculo é inferior à sua alíquota
nominal.

 Conheça nossos planos