Questões de Concurso
Comentadas sobre legislação de contabilidade em contabilidade geral
Foram encontradas 464 questões


Considerando apenas as informações apresentadas e de acordo com a forma de apresentação de demonstrações contábeis exigida pela legislação societária e pelos pronunciamentos técnicos do Comitê de Pronunciamentos Contábeis (CPC), assinale a alternativa que apresenta o total do passivo exigível em 31/12/2023.
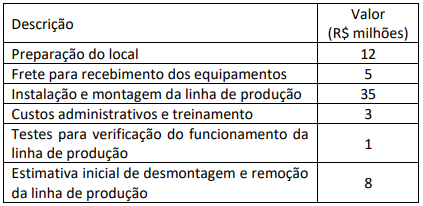
Informações adicionais:
• Considere o valor presente de R$ 5 milhões para a estimativa de desmontagem e remoção.
• A empresa também obteve um desconto comercial de R$ 2 milhões sobre o preço de aquisição total dos equipamentos.
Com base nas informações fornecidas e de acordo com o CPC 27 – Ativo Imobilizado, o custo inicial do ativo imobilizado será de:
Dadas as finalidades distintas e necessidades diversas de governos, órgãos reguladores e autoridades tributárias, devem ser apresentadas tantas demonstrações financeiras de propósitos gerais quantas sejam necessárias para atender a cada um desses usuários.
A relação custo-benefício influencia a tomada de decisão acerca da geração e da divulgação de uma informação contábil.
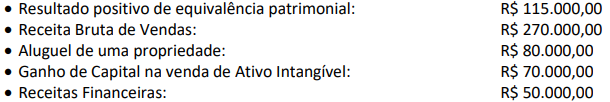
À luz da NBC TG 09 (R1) – Demonstração do Valor Adicionado, o valor adicionado recebido em transferência no exercício de 2023 é de:
Em 31/12/2023, uma sociedade empresária apresentava o seguinte balanço patrimonial:
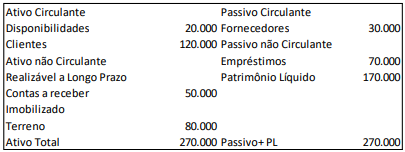
Dos ativos e passivos no balanço patrimonial, a empresa considera que a movimentação da conta clientes tem efeito relevante.
Assinale a opção que indica as contas que devem ser ajustadas a
valor presente, de acordo com a NBC TG 12 (R1) – Ajuste a Valor
Presente.
Em 01/01/2018, uma sociedade empresária adquiriu um terreno para utilizar em seus negócios por R$100.000.
A sociedade empresária realiza anualmente o teste de recuperabilidade dos ativos, de acordo com a NBC TG 01(R4) - Redução ao Valor Recuperável de Ativos e segue a legislação brasileira.
Em relação ao terreno ela constatou o seguinte:
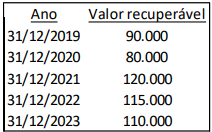
Em 31/12/2023, após a realização do teste, a sociedade
empresária analisou o impacto acumulado do teste de
recuperabilidade dos cinco anos em seu resultado, e obteve o
seguinte montante
Julgue o item que se segue, relativo a testes de impairment, critérios de avaliação e mensuração do imobilizado e demonstração dos fluxos de caixa.
De acordo com o disposto na Lei n.º 6.404/1976, a entidade
pode optar pelo método de custo ou pelo método de
reavaliação para a mensuração de bens tangíveis após o seu
reconhecimento inicial.
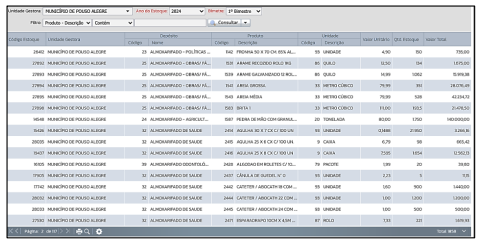
(Disponível em: https://camarapousoalegre.atende.net/transparencia/item/estoque. Acesso em: 12/02/2024.)
Em face do exposto fica evidente que a correta mensuração dos estoques é importante para a gestão pública e, conforme a Resolução CFC nº 1.137/2008, que aprovou a NBC T 16.10 – Avaliação e Mensuração de Ativos e Passivos em Entidades do Setor Público, o método para mensuração e avaliação das saídas do almoxarifado é:
Uma joalheria reconheceu as seguintes receitas em 2023 com:
• vendas de mercadorias: R$800.000;
• financeira: R$400.000;
• equivalência patrimonial: R$200.000;
• venda de ativo imobilizado: R$170.000;
• aluguel de imóvel a terceiros: R$120.000.
De acordo cm a NBC TG 09 (R1) – DEMONSTRAÇÃO DO VALOR ADICIONADO, na Demonstração do Valor Adicionado da joalheria, em 31/12/2023, o valor adicionado recebido em transferência apresenta o seguinte montante:
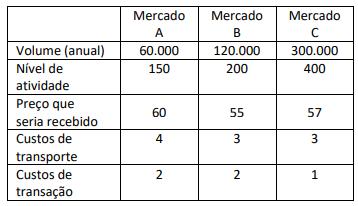
Considerando as informações apresentadas e os preceitos do CPC 46, o inspetor da CVM identificou que o:
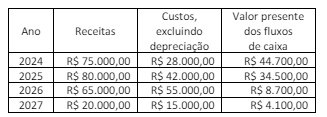
O justo valor da maquinaria na unidade geradora de caixa é determinado por avaliador externo. Após dedução dos custos estimados de alienação, o justo valor menos custos de venda é calculado em R$ 84.500.
Considerando as informações apresentadas e os preceitos do CPC 01, o analista da CVM identificou uma perda por redução ao valor recuperável de:
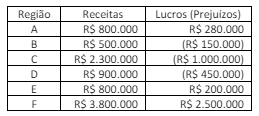
Considerando as informações apresentadas e os preceitos do CPC 22, o analista da CVM identificou:
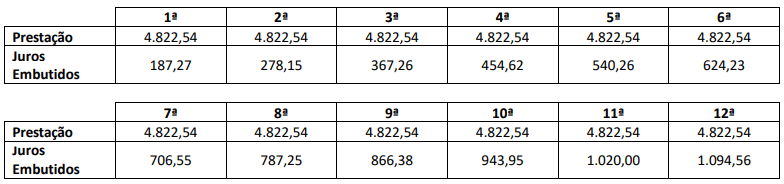
Considerando, exclusivamente, as informações apresentadas, bem como as Normas Brasileiras de Contabilidade que dissertam sobre ajuste a valor presente e a estrutura conceitual para relatório financeiro, assinale a alternativa que apresenta corretamente os registros contábeis para o reconhecimento inicial da contratação do empréstimo. (Admita, o ano comercial com 360 dias e que o valor do empréstimo estava disponível na conta corrente da empresa no momento da contratação. Desconsidere, ainda, qualquer incidência de tributos.)
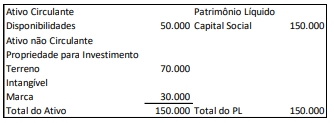
No ano de 2023, a sociedade empresária passou a avaliar e contabilizar o terreno e a marca pelo valor justo que eram, respectivamente, de R$80.000 e de R$50.000.
De acordo com o Pronunciamento Técnico CPC 23- Políticas Contábeis, Mudança de Estimativa e Retificação de Erro, as mudanças representam, respectivamente,

De acordo com a NBC TG 01 (R4)/2017, mais especificamente, com seus itens 18, 28 e 59, o valor, em reais, da desvalorização dessa máquina, a ser contabilizado no Balanço de 2021 pela NF S/A, é de
Segundo o Art. 176 da Lei 6.404/76, ao fim de cada exercício social, a diretoria fará elaborar, com base na escrituração mercantil da companhia, as demonstrações financeiras, que deverão exprimir com clareza a situação do patrimônio da companhia e as mutações ocorridas no exercício. Em relação à estrutura e ao conteúdo do Balanço Patrimonial, é CORRETO afirmar:
De acordo com a NBC TG 26 (R5), as demonstrações contábeis são uma representação estruturada da posição patrimonial e financeira e do desempenho da entidade. Considere as seguintes assertivas.
-
I. O objetivo das demonstrações contábeis é o de proporcionar informação acerca da posição patrimonial e financeira, do desempenho e dos fluxos de caixa da entidade que seja útil a um grande número de usuários em suas avaliações e tomada de decisões econômicas.
II. As demonstrações contábeis não objetivam apresentar os resultados da atuação da administração em face de seus deveres e responsabilidades na gestão diligente dos recursos que lhe foram confiados.
III. As demonstrações contábeis proporcionam informação da entidade acerca do seguinte: ativos; passivos; receitas e despesas, incluindo ganhos e perdas; alterações no capital próprio mediante integralizações dos proprietários e distribuições a eles; e fluxos de caixa.
IV. Muitas entidades apresentam também, fora das demonstrações contábeis, relatórios e demonstrações tais como relatórios ambientais e sociais. Os relatórios e demonstrações apresentados fora das demonstrações contábeis estão fora do âmbito das normas emitidas pelo CFC.
-
Marque a alternativa CORRETA.

 Conheça nossos planos