Questões de Concurso
Comentadas sobre legislação de contabilidade em contabilidade geral
Foram encontradas 464 questões


Ano: 2013
Banca:
INSTITUTO AOCP
Órgão:
Colégio Pedro II
Prova:
Instituto AOCP - 2013 - Colégio Pedro II - Contador |
Q388540
Contabilidade Geral
De acordo com o CPC 12, item 22, o que deve ser realizada(o) em base exponencial “pro rata die”, a partir da origem de cada transação, sendo os seus efeitos apropriados nas contas a que se vinculam?
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
TCU
Prova:
CESPE - 2013 - TCU - Auditor Federal de Controle Externo |
Q354023
Contabilidade Geral
De acordo com o pronunciamento conceitual básico (R1), elaborado pelo Comitê de Pronunciamentos Contábeis, julgue o item a seguir.
A característica qualitativa da comparabilidade é obtida quando são usados os mesmos métodos para os mesmos itens, pressupondo-se que as características qualitativas de melhoria tenham sido satisfeitas.
A característica qualitativa da comparabilidade é obtida quando são usados os mesmos métodos para os mesmos itens, pressupondo-se que as características qualitativas de melhoria tenham sido satisfeitas.
Q349504
Contabilidade Geral
Texto associado
Com relação à estrutura conceitual do Comitê de Pronunciamentos Contábeis (CPC), julgue os itens a seguir.
A contabilização de uma operação de venda com compromisso de recompra como se fosse um empréstimo obtido pelo vendedor em que o bem objeto da transação é uma espécie de garantia da operação configura uma aplicação do princípio da essência econômica sobre a forma jurídica.
Q348823
Contabilidade Geral
Julgue os itens seguintes, acerca dos princípios fundamentais de contabilidade aprovados pelo Conselho Federal de Contabilidade (CFC).
O custo corrente de um ativo representa o valor, em caixa ou equivalentes de caixa, que deveria ser pago para que esse ativo ou um ativo equivalente fosse adquirido na data ou no período das demonstrações contábeis. O gasto necessário para a reposição dos estoques de uma empresa na data do balanço é um exemplo de custo corrente
O custo corrente de um ativo representa o valor, em caixa ou equivalentes de caixa, que deveria ser pago para que esse ativo ou um ativo equivalente fosse adquirido na data ou no período das demonstrações contábeis. O gasto necessário para a reposição dos estoques de uma empresa na data do balanço é um exemplo de custo corrente
Q348822
Contabilidade Geral
Julgue os itens seguintes, acerca dos princípios fundamentais de contabilidade aprovados pelo Conselho Federal de Contabilidade (CFC).
Segundo a legislação societária, os direitos cujo objeto sejam mercadorias devem ser avaliados pelo custo de aquisição, deduzido de provisão para ajustá-lo ao valor de mercado, quando este for inferior. Essa regra é um exemplo da aplicação, na contabilidade, do princípio da prudência.
Segundo a legislação societária, os direitos cujo objeto sejam mercadorias devem ser avaliados pelo custo de aquisição, deduzido de provisão para ajustá-lo ao valor de mercado, quando este for inferior. Essa regra é um exemplo da aplicação, na contabilidade, do princípio da prudência.
Q348821
Contabilidade Geral
Julgue os itens seguintes, acerca dos princípios fundamentais de contabilidade aprovados pelo Conselho Federal de Contabilidade (CFC).
A confrontação das receitas com as despesas correlatas é um pressuposto do princípio da competência, segundo o qual o reconhecimento de receitas e despesas deve ocorrer nos períodos a que se referem, independentemente do recebimento ou pagamento. De acordo com esse princípio, o pagamento antecipado de uma despesa não afeta o resultado da empresa no momento de sua ocorrência.
A confrontação das receitas com as despesas correlatas é um pressuposto do princípio da competência, segundo o qual o reconhecimento de receitas e despesas deve ocorrer nos períodos a que se referem, independentemente do recebimento ou pagamento. De acordo com esse princípio, o pagamento antecipado de uma despesa não afeta o resultado da empresa no momento de sua ocorrência.
Q336042
Contabilidade Geral
Com base nas recentes alterações introduzidas na Lei das Sociedades por Ações, e tomando por base as contas componentes do patrimônio líquido, assinale a opção incorreta.
Q335998
Contabilidade Geral
Quando, ao avaliar o estoque final de mercadorias, procuramos atender à recomendação “custo ou mercado, o que for menor”, estamos observando um princípio fundamental de contabilidade.
Indique abaixo qual é esse princípio.
Indique abaixo qual é esse princípio.
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
CPRM
Prova:
CESPE - 2013 - CPRM - Analista em Geociências - Contabilidade |
Q333661
Contabilidade Geral
Com base na Lei das Sociedades Anônimas e em suas alterações e nos pronunciamentos do Comitê de Pronunciamentos Contábeis, julgue os itens que se seguem, a respeito das demonstrações contábeis.
Segundo os princípios fundamentais de contabilidade, todas as demonstrações contábeis de uma entidade devem ser feitas por meio do regime de competência.
Segundo os princípios fundamentais de contabilidade, todas as demonstrações contábeis de uma entidade devem ser feitas por meio do regime de competência.
Ano: 2013
Banca:
FCC
Órgão:
SEFAZ-SP
Prova:
FCC - 2013 - SEFAZ-SP - Agente Fiscal de Rendas - Gestão Tributária - Prova 3 |
Q319293
Contabilidade Geral
Em 01/02/2013, a empresa Ativa S.A. adquiriu uma máquina, no valor de R$ 2.000.000,00, diretamente do fornecedor. Pagou 10% do valor à vista e o restante será pago em 10 parcelas anuais de R$ 180.000,00, sendo a primeira a ser paga em 01/02/2014. A taxa de juros cobrada pelo credor foi de 13% ao ano. A seguir, a demonstração do valor presente das parcelas:
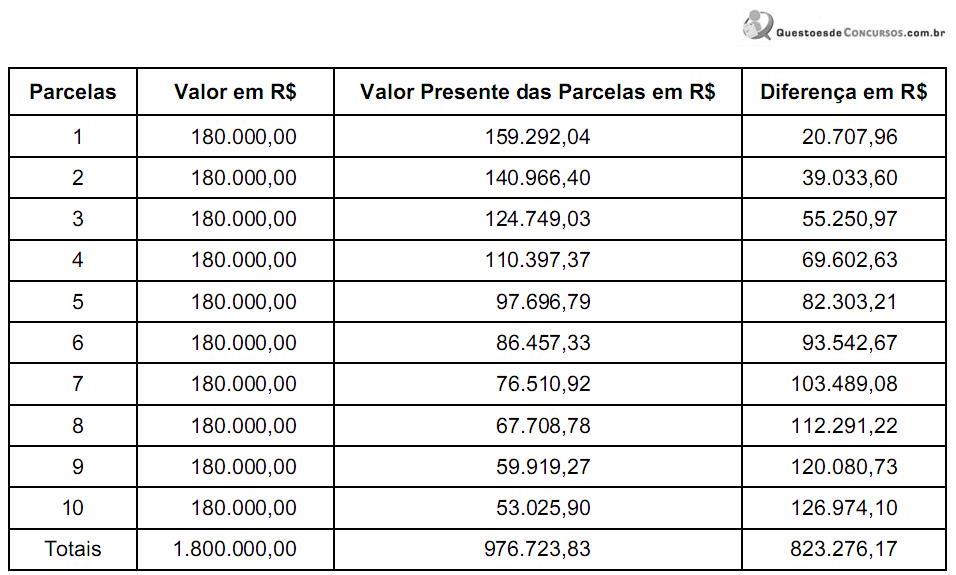
Lançamento contábil que deveria ter sido feito pela empresa Ativa S.A., em 01/02/2013, em R$:
Lançamento contábil que deveria ter sido feito pela empresa Ativa S.A., em 01/02/2013, em R$:
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
Telebras
Prova:
CESPE - 2013 - Telebras - Especialista em Gestão de Telecomunicações - Contador |
Q304232
Contabilidade Geral
Texto associado
Julgue os itens a seguir, com relação aos pronunciamentos do Comitê de Pronunciamentos Contábeis (CPC), aos fatos contábeis e respectivas variações patrimoniais.
A venda à vista de um terreno, com ganho de 80% sobre o valor de aquisição, impactará, quantitativamente, mas não qualitativamente, o patrimônio da entidade.
Ano: 2012
Banca:
FEMPERJ
Órgão:
TCE-RJ
Provas:
FEMPERJ - 2012 - TCE-RJ - Analista de Controle Externo - Controle Externo
|
FEMPERJ - 2012 - TCE-RJ - Analista de Controle Externo - Ciências Contábeis |
Q507965
Contabilidade Geral
De acordo com as práticas contábeis em vigor, após o reconhecimento inicial, os ativos financeiros podem ser mensurados em quatro categorias: a) mensurados ao valor justo por meio do resultado; b) investimentos mantidos até o vencimento; c) empréstimos e recebíveis; e d) disponíveis para venda. Com isso, de acordo com a categoria, as variações no valor justo ocorridas com esses ativos serão diferentes. Sabendo-se disso, pode-se afirmar que a ocorrência de uma variação positiva no valor justo de um ativo financeiro classificado como disponível para venda implicará:
Ano: 2012
Banca:
ESAF
Órgão:
Receita Federal
Prova:
ESAF - 2012 - Receita Federal - Auditor Fiscal da Receita Federal - Prova 3 - Gabarito 1 |
Q264302
Contabilidade Geral
O conjunto completo das demonstrações contábeis exigidas pelas Normas Brasileiras de Contabilidade inclui
Ano: 2012
Banca:
ESAF
Órgão:
Receita Federal
Prova:
ESAF - 2012 - Receita Federal - Auditor Fiscal da Receita Federal - Prova 3 - Gabarito 1 |
Q264282
Contabilidade Geral
Na identificação e determinação de erro contábil de períodos anteriores, devem ser consideradas as omissões e incorreções nas demonstrações contábeis da entidade de um ou mais períodos anteriores que
Ano: 2012
Banca:
CESPE / CEBRASPE
Órgão:
TRE-RJ
Prova:
CESPE / CEBRASPE - 2012 - TRE-RJ - Analista Judiciário - Contabilidade |
Q259441
Contabilidade Geral
Texto associado
O Conselho Federal de Contabilidade e o Comitê de Pronunciamentos Contábeis são responsáveis pela elaboração das normas contábeis comumente aceitas.
Sobre essas normas, julgue os itens que se seguem.
Sobre essas normas, julgue os itens que se seguem.
O princípio do registro pelo valor original deve ser determinante, quando houver dúvida entre a sua aplicação e a aplicação do princípio da prudência.
Q223144
Contabilidade Geral
Em relação às alterações promovidas nas Normas de Contabilidade brasileiras pelas Leis no 11.638/2007 e 11.941/2009 e pelos pronunciamentos do Comitê de Pronunciamentos Contábeis (CPC), é correto afirmar:
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2011 - Petrobrás - Contador Júnior - 2011 |
Q200002
Contabilidade Geral
Segundo a Lei nº 6.404/1976 com as alterações das Leis nº 11.638/2007 e nº 11.941/2009, o grupo do Ativo Não Circulante deverá conter os subgrupos do Ativo Realizável a Longo Prazo, Investimentos, Imobilizado e Intangível. No subgrupo Intangível deverão ser classificados
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Transpetro
Prova:
CESGRANRIO - 2011 - Transpetro - Contador Júnior - Contábil |
Q154773
Contabilidade Geral
Os direitos que tenham por objeto bens corpóreos destinados à manutenção das atividades da Companhia ou da Empresa, ou exercidos com essa finalidade, inclusive os decorrentes de operações que transfiram à Companhia os benefícios, riscos e controle desses bens.
Segundo a Lei Societária consolidada até 2010, tal determinação se refere à classificação do(s)
Segundo a Lei Societária consolidada até 2010, tal determinação se refere à classificação do(s)
Ano: 2011
Banca:
FCC
Órgão:
TRT - 4ª REGIÃO (RS)
Prova:
FCC - 2011 - TRT - 4ª REGIÃO (RS) - Analista Judiciário - Contabilidade |
Q104897
Contabilidade Geral
Em relação ao ajuste a valor presente, é correto afirmar:
Ano: 2011
Banca:
CESPE / CEBRASPE
Órgão:
PREVIC
Provas:
CESPE - 2011 - PREVIC - Analista Administrativo - Contabilidade
|
CESPE - 2011 - PREVIC - Especialista em Previdência Complementar - Finanças e Contábil |
Q88818
Contabilidade Geral
Texto associado
Acerca de noções básicas da metodologia e do sistema contábil,
julgue o item a seguir.
julgue o item a seguir.
O exercício social das empresas regidas pela Lei das Sociedades Anônimas deve ter a duração de um ano, ainda que seu intervalo não coincida com o ano civil, ressalvados os casos em que a entidade esteja em seu primeiro ano de operação ou tenha acabado de sofrer alteração estatutária.

 Conheça nossos planos