Questões de Concurso
Comentadas sobre legislação de contabilidade em contabilidade geral
Foram encontradas 464 questões


A NBC TG – ESTRUTURA CONCEITUAL – ESTRUTURA CONCEITUAL PARA ELABORAÇÃO E DIVULGAÇÃO DE RELATÓRIO CONTÁBIL-FINANCEIRO, ao dispor sobre as características qualitativas da informação contábil-financeira útil, estabelece que, para a informação contábil-financeira ser útil, ela precisa ser relevante e representar com fidedignidade o que se propõe a representar.
Com relação a essas características qualitativas fundamentais da informação contábil-financeira, julgue os itens a seguir como Verdadeiros (V) ou Falsos (F) e, em seguida, assinale a alternativa CORRETA.
I. A informação contábil-financeira relevante é apenas aquela cujo montante monetário é elevado.
II. Informação contábil-financeira relevante apresenta valor preditivo, confirmatório ou ambos.
III. Para ser representação perfeitamente fidedigna, a realidade retratada precisa ter três atributos: ser completa, neutra e livre de erro.
A sequência CORRETA é:
A Lei n.º 6.404/76 estabeleceu, em seu art. 15, que: as ações, conforme a natureza dos direitos ou vantagens que confiram a seus titulares, são ordinárias, preferenciais, ou de fruição.
A Seção IV, art. 20, da mesma lei, estabelece a forma pela qual essas ações podem ser constituídas.
Considerando-se apenas as informações apresentadas e de acordo com o texto atual da Lei n.º 6.404/76, quanto à forma, as ações devem ser:
O item a seguir, apresenta uma situação hipotética, seguida de uma assertiva a ser julgada de acordo com os pronunciamentos do CPC.
Uma empresa vendeu determinado ativo nos mercados ativos de Salvador e Recife, mas nenhum desses mercados é o principal. Na data da mensuração desse ativo, os valores relacionados às transações de venda eram os seguintes.
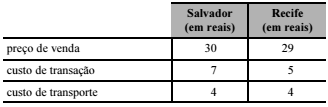
Nessa situação, o referido ativo será avaliado a valor justo
por R$ 25.
Com base nos pronunciamentos emitidos pelo Comitê de Pronunciamentos Contábeis (CPC), julgue o item seguinte.
Nas transações entre partes relacionadas, como aquelas que se
dão entre coligadas e suas controladoras, não é aplicável a
mensuração a valor justo, visto que este equivale ao montante
que seria recebido pela venda de um ativo ou ao preço que
seria pago pela transferência de um passivo em uma transação
não forçada no mercado principal.
Em 31/12/2015 a Cia. Grampo adquiriu 80% das ações da Cia. das Pedras por R$ 20.000.000,00 que foram pagos à vista. Na data da aquisição, o Patrimônio Líquido contábil da Cia. das Pedras era R$ 12.000.000,00 e o valor justo líquido dos ativos e passivos identificáveis dessa Cia. era R$ 30.000.000,00. A diferença entre o valor justo líquido dos ativos e passivos identificáveis e o valor do Patrimônio Líquido contábil era decorrente da variação entre o valor de custo contabilizado e o valor justo de um terreno.
No período de 1/1/2016 a 31/12/2016, a Cia. das Pedras reconheceu as seguintes mutações em seu Patrimônio Líquido:
Lucro líquido de 2016: ...................................................................................... R$ 2.000.000,00
Distribuição e pagamento de dividendos em 2016: .......................................... R$ 500.000,00
Com base nestas informações, é correto afirmar:
Por meio de um contrato de cessão de direitos autorais, uma editora que está sujeita às regras contábeis estabelecidas pelo CPC adquire o direito de publicar, com exclusividade, determinada obra pelo prazo de cinco anos, esperando um retorno de 10% ao ano sobre o capital investido.
Considerando os preceitos do pronunciamento contábil do CPC que disciplinam o reconhecimento, a mensuração e a evidenciação de ativos intangíveis, assinale a opção correta a respeito da situação apresentada.
A Sociedade “A” adquiriu 100% da Sociedade “B” e obteve o seu controle, operação enquadrada como Combinação de Negócios.
A Sociedade “A” obteve, ao final de suas avaliações, definida como sua data de aquisição, as seguintes informações:
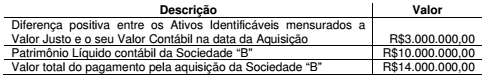
Considerando-se as informações apresentadas e de acordo com a NBC
TG 15 (R3) – COMBINAÇÃO DE NEGÓCIOS e desconsiderando-se os
aspectos tributários, o valor do Ágio por Expectativa de Rentabilidade
Futura (goodwill) a ser reconhecido na data de aquisição é de:
Uma Prefeitura Municipal doou um terreno para uma Sociedade Empresária, o que foi enquadrado como uma subvenção governamental.
Para esse evento, constam as seguintes informações:
 Valor constante do termo de doação: R$1.800.000,00.
 Valor Justo do terreno: R$2.000.000,00.
 Terreno com as mesmas dimensões já registrado na contabilidade da
Sociedade Empresária: R$1.500.000,00, sobre o qual há estimativa
de redução ao valor recuperável de R$200.000,00.
Os gestores da Sociedade Empresária têm razoável segurança de que cumprirão todas as condições estabelecidas e de que a Sociedade Empresária receberá a subvenção.
De acordo com a NBC TG 07 (R1) – SUBVENÇÃO E ASSISTÊNCIA GOVERNAMENTAIS, o terreno recebido da Prefeitura deve ser reconhecido pela Sociedade Empresária pelo valor de:
Uma Sociedade Empresária comercial apresenta os seguintes dados, referentes ao período de janeiro a dezembro de 2016, extraídos do seu Balancete de Verificação:
 Custo das Mercadorias Vendidas R$560.000,00
 Faturamento Bruto de Vendas R$800.000,00
 ICMS sobre Vendas R$93.000,00
 Receita de Dividendos R$70.000,00
 Receita Financeira R$30.000,00
 Vendas Canceladas R$25.000,00
Considerando-se apenas as informações apresentadas e de acordo com
a Lei n.º 6.404/1976, o valor do Lucro Bruto a ser evidenciado na
Demonstração do Resultado do período é de:
Certa entidade tem uma obrigação tributária a pagar, no montante de R$ 100.000,00 com juros de 5% ao ano, sem correção monetária, com pagamento em parcela única ao final de 24 meses. A taxa de juros do mercado é de 10% ao ano.
De acordo com as normas do CPC 12, o valor presente inicial dessa obrigação é:
Julgue o item subsequente, a respeito dos procedimentos para registro, mensuração e avaliação de ativos.
Os custos para colocação de debêntures em um mercado de
livre concorrência, desde que não impliquem nenhum tipo de
transação forçada, expressam um valor justo para o passivo
debênture.
De acordo com a Lei das Sociedades por Ações e suas atualizações e com os pronunciamentos do Comitê de Pronunciamentos Contábeis (CPC), julgue o item que se segue.
Ajustes de avaliação patrimonial é conta do patrimônio líquido
e constitui um tipo de reserva de capital.
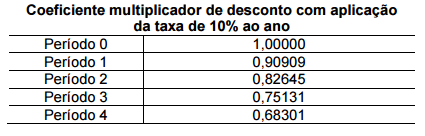
Considerando-se a NBC TG 12 – AJUSTE A VALOR PRESENTE, a NBC TG 30 – RECEITAS e as informações apresentadas, o valor da receita com vendas desse equipamento, em 31.12.2015, é de, aproximadamente:
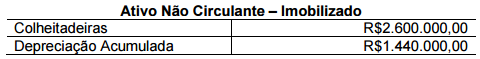
Informações: ✔ As colheitadeiras foram adquiridas e estavam disponível para uso na mesma data; o valor residual do grupo de colheitadeiras é de R$200.000,00 e a vida útil prevista é de 10 anos. ✔ A partir de 1º.1.2016, essas colheitadeiras passaram a ser classificadas no grupo Ativo Não Circulante Mantido para Venda, pois foram desativadas em função da aquisição de outras colheitadeiras mais modernas. ✔ Em 1º.1.2016, o valor justo menos as despesas de venda das antigas colheitadeiras foi estimado em R$1.500.000,00. ✔ Em 31.3.2016, as colheitadeiras antigas foram vendidas por R$1.300.000,00 à vista.
Considerando-se as informações apresentadas e a NBC TG 31 (R3) –
ATIVO NÃO CIRCULANTE MANTIDO PARA VENDA E OPERAÇÃO
DESCONTINUADA, na venda das colheitadeiras a Sociedade
Empresária apresentou:

 Conheça nossos planos