Questões de Concurso
Comentadas sobre legislação de contabilidade em contabilidade geral
Foram encontradas 464 questões


Para fins de aplicação do pronunciamento CPC 16 (R1), valor realizável líquido é o mesmo que valor justo.
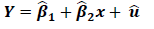
Onde:
Y = total dos custos indiretos de manutenção.
 = intercepto.
 = coeficiente angular.
x = volume de produção em unidades do produto. û = termo de erro aleatório.
É sabido que o setor da indústria passa por um momento de retração e a mesma vem produzindo, há vários meses, menos de 50% da capacidade normal, sem, no entanto, reduzir sua estrutura de custos fixos. No mês de maio de 2018, a indústria produziu 2.000 unidades de seu produto, equivalente a 40% da capacidade normal de produção. O total dos custos indiretos de manutenção incorridos no mesmo mês foi de R$ 1.700.000,00. Em sua última estimação baseada em uma série histórica com dados mensais de produção em nível de capacidade normal, a indústria encontrou
 = 1.000.000 e
 = 350, sendo estes dados utilizados para alocação de custos no mês de maio de
2018. Considerando-se apenas as informações apresentadas e de acordo com a NBC TG 16 (R2) – Estoques, assinale,
entre as opções a seguir, o valor dos custos indiretos de manutenção fixos não alocados aos produtos que deve ser
reconhecido diretamente como despesa no mês de maio de 2018.
As cotações hipotéticas do dólar no período são:
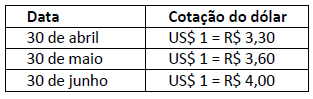
Tendo em vista as informações apresentadas anteriormente bem como o disposto nas Normas Brasileiras de Contabilidade sobre conversão de demonstrações contábeis e ativo imobilizado, é correto afirmar que deverá ser registrado o valor desta colheitadeira em 30 de abril:
A companhia Y realizou a venda de um equipamento de seu ativo imobilizado em 2/fev/2018, para receber em 5 parcelas iguais e sucessivas.
Considerando a necessidade de atender às determinações normativas, no que se refere ao ajuste a valor presente, a companhia Y elaborou a seguinte planilha com as informações da venda realizada:
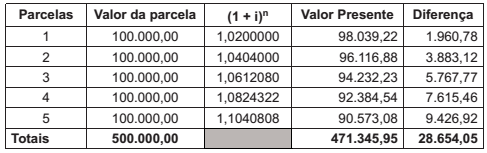
Considerando os aspectos técnico-conceituais do ajuste a valor presente, a companhia Y deve reconhecer, no próprio dia
da venda, o valor da receita da venda.
Tal valor, em reais, foi de
Considere que em 31/12/T0 a Companhia Alfa adquiriu no mercado financeiro um título público federal com as seguintes características:
• Valor de aquisição do título: $10.000;
• Vencimento em 31/12/T4;
• Taxa de juros: 10% ao ano;
• Resgate do montante total, composto pelo valor de aquisição do título mais os rendimentos financeiros à taxa de juros de 10% ao ano, em 31/12/T4;
• O título tem liquidez de mercado;
• Por se tratar de ativo financeiro com liquidez de mercado, a Companhia Alfa o mensura ao valor justo por meio do resultado.
Os saldos da aplicação financeira ao final de cada ano, considerando o custo amortizado e o valor justo mensurado pela cotação do título público federal no mercado financeiro são os seguintes:
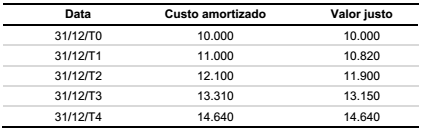
Com base nas informações acima, assinale a alternativa correta.
Julgue o item que segue, a respeito dos princípios fundamentais de contabilidade.
Receitas e despesas que se relacionem devem ser incluídas
simultaneamente na apuração do resultado do período em que
ocorrerem, segundo o princípio da competência.
Julgue o item que segue, a respeito dos princípios fundamentais de contabilidade.
As demonstrações financeiras devem estar vinculadas a períodos anteriores e subsequentes, em respeito ao princípio da continuidade.
O princípio da oportunidade refere-se exclusivamente à tempestividade do registro do patrimônio e suas mutações.
Julgue o seguinte item, acerca do Decreto n.o 5.450/2005, da Lei n.o 6.404/1976 e dos reflexos de ambos nos pronunciamentos do Comitê de Pronunciamentos Contábeis.
Em decorrência da aplicação do princípio da prudência, os
elementos do ativo decorrentes de operações de longo prazo
devem ser ajustados a valor presente com base em taxas de
desconto que reflitam as menores avaliações do mercado
quanto ao valor do dinheiro no tempo.
Uma companhia organiza a administração das suas operações em seis grupos, para os quais há gestores que acompanham seu desempenho. As informações sobre os grupos de operações para o último exercício estão apresentadas a seguir, com valores expressos em milhões de reais:
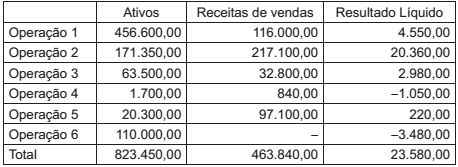
Considerando as informações apresentadas e as orientações do Pronunciamento Técnico CPC 22 - Informações por
Segmento, qual(is) operação(ões) não atinge(m) nenhum dos parâmetros mínimos para ser um segmento divulgável?
As informações contábeis devem ser mensuradas e divulgadas a diversos usuários. Considerando as necessidades específicas de cada usuário quanto às informações contábeis, julgue os itens a seguir.
I As instituições financeiras estão interessadas em informações relativas ao endividamento da empresa e à existência de liquidez suficiente para que ela honre com o pagamento dos empréstimos adquiridos.
II Nas suas análises, o investidor busca avaliar a empresa que seja mais lucrativa e que pague maiores dividendos.
III As agências reguladoras, no cumprimento de suas funções, apuram o lucro tributável das concessionárias de serviço público com o objetivo de fiscalizar a execução de suas atribuições legais.
IV O empregado está interessado na demanda do mercado pelo produto fabricado pela empresa e no preço necessário para que se atinja a margem de lucro esperada.
Estão certos apenas os itens
De acordo com dispositivos da Lei n.º 6.404/1976 e de legislação complementar, julgue o item a seguir.
As normas expedidas pela Comissão de Valores Mobiliários
(CVM) deverão ser observadas pelas companhias abertas na
elaboração das demonstrações financeiras e esses relatórios
serão submetidos à auditoria independente, assinados pelos
administradores e por contabilistas legalmente habilitados.
Uma sociedade empresária, situada no Brasil, apresenta o seguinte balanço (em R$), em 31/12/2016.
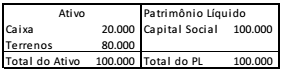
Em 31/01/2017, a sociedade empresária auferiu receitas e incorreu em despesas, gerando um efeito líquido de R$ 10.000, que aumentou o saldo de caixa.
A sociedade empresária precisa converter as demonstrações contábeis para dólares, de acordo com o Pronunciamento Técnico CPC 02 - Efeitos das Mudanças nas Taxas de Câmbio e Conversão de Demonstrações Contábeis. O valor do dólar, em 31/12/2016, era de R$3,00 e, em 31/01/2017, de R$3,20.
Assinale a opção que indica o valor da conta “Ajustes Acumulados
de Conversão”, referente ao mês de janeiro de 2017.
Os ativos biológicos são definidos pela NBC TG 29 (R2) – ATIVO BIOLÓGICO E PRODUTO AGRÍCOLA como “um animal e/ou uma planta, vivos”.
A mesma Norma define produção agrícola como “produto colhido de ativo biológico da entidade”.
O ponto de colheita ou abate é o momento em que o ativo em questão passará a estar sob o escopo da NBC TG 16 (R1) – ESTOQUES, deixando de estar sob o escopo da NBC TG 29 (R2) – ATIVO BIOLÓGICO E PRODUTO AGRÍCOLA. Esse ponto é, portanto, o último em que o elemento será mensurado de acordo com o critério previsto na NBC TG 29 (R2).
Considerando-se o que dispõe a NBC TG 29 (R2) – ATIVO BIOLÓGICO E PRODUTO AGRÍCOLA e atendidos os requisitos de reconhecimento, o produto agrícola colhido de ativos biológicos da entidade deve ser mensurado:

 Conheça nossos planos