Questões de Concurso
Comentadas sobre legislação de contabilidade em contabilidade geral
Foram encontradas 464 questões


− Prazo total: 5 anos
− Taxa de juros compostos: 9,1% ao ano
− Pagamento do principal e juros: 01/01/2026
Para a obtenção do empréstimo a empresa incorreu em custos de transação no valor total de R$ 400.000,00, pagos na data da obtenção do empréstimo, e a taxa de custo efetivo da emissão foi 10,00% ao ano.
O valor dos encargos financeiros decorrentes deste empréstimo reconhecidos no resultado do ano de 2021 e o saldo contábil do empréstimo apresentado no balanço patrimonial em 31/12/2021, foram, respectivamente, em reais,
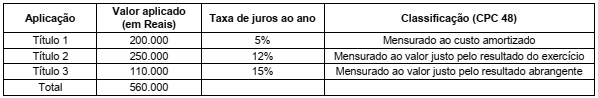
No dia 31/12/20X1 o valor justo dos títulos no mercado eram:
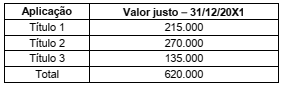
Os valores em Reais (R$) que devem ser apresentados como saldo das aplicações financeiras no Balanço Patrimonial de 31/12/20X1 e como receita financeira na Demonstração do Resultado do Exercício (DRE) de 20X1 são, respectivamente:
A Cia. ABC apresentava o seguinte balanço patrimonial em 31/12/X0:
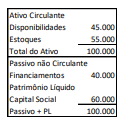
Os financiamentos foram obtidos no exterior, em dólares norte-americanos, e, sobre eles, incide variação cambial.
Em X1, a empresa vendeu 80% dos estoques por R$110.000 à vista.
Considerando que a cotação da moeda norte-americana é de R$5,00 em 31/12/X0 e de R$5,50 em 31/12/X1, assinale a opção que indica o patrimônio líquido da Cia. ABC, aproximadamente, em dólares, em 31/12/X1. Desconsidere a incidência de impostos.

A partir das informações apresentadas, a empresa utilizará os parâmetros mínimos quantitativos para definir a quantidade de segmentos divulgáveis. Dessa forma, a empresa possui:

Considerando as disposições da Resolução CFC n.º 1.612/2021 (Regulamento Geral dos Conselhos de Contabilidade), julgue o item.
Os Conselhos de Contabilidade fiscalizarão o exercício da
profissão contábil com base em critérios que observem
as atribuições do cargo ou emprego e(ou) a atividade
efetivamente desempenhada, independentemente da
denominação que se lhe tenha atribuído.
O Pronunciamento Técnico CPC 47 - Receita de Contrato com Cliente, inclui os critérios que devem ser atendidos para que haja contabilização da receita na Demonstração do Resultado do Exercício de uma entidade.
As opções a seguir apresentam alguns desses critérios, à exceção de uma. Assinale-a.
A Lei n.o 6.404/1976 é o marco regulatório da contabilidade societária no País, dispondo, entre outras coisas, sobre exercício social, demonstrações financeiras, critérios de avaliação dos elementos do ativo e do passivo e classificação de contas. Considerando as disposições dessa Lei, julgue o item.
As demonstrações financeiras das companhias abertas
serão, obrigatoriamente, submetidas à auditoria por
auditores independentes, registrados na Comissão de
Valores Mobiliários.
Uma entidade que opera no Brasil e tem o real como moeda funcional adquiriu um equipamento para o seu parque operacional em moeda estrangeira. O equipamento foi adquirido em 01/04/2021 pelo valor de US$ 90.000 e pago à vista. O equipamento foi entregue em 30 dias e, após preparação do local e instalação, entrou em operação no dia 31/05/2021.
Considere as seguintes taxas de câmbio do real em relação ao dólar:
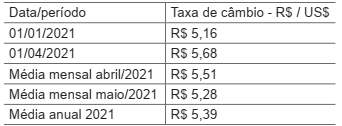
Conforme disposições do Pronunciamento CPC 02 (R2) -
Efeitos das mudanças nas taxas de câmbio e conversão
de demonstrações contábeis, nas demonstrações contábeis da entidade do exercício encerrado em 31/12/2021,
o equipamento adquirido deve ser apresentado, em reais,
pelo valor de
O Ativo Imobilizado representa o conjunto de bens tangíveis ou corpóreos mantido pela empresa para a manutenção de suas atividades (produção de outros bens, fornecimento de mercadorias ou serviços), bens para aluguel a outros e para fins administrativos. Segundo o CPC 27, um bem para ser reconhecido como ativo imobilizado tem de ser mensurado pelo seu custo.
Sob esse enfoque do CPC 27, analise as informações apresentadas, a seguir, pela companhia de capital aberto RU sobre a importação de um equipamento tecnológico, visando a qualificar as atividades operacionais, para o seu ativo imobilizado.
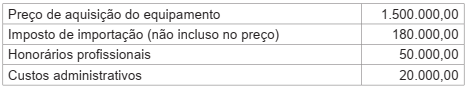
Considerando-se exclusivamente as informações disponibilizadas, o valor do equipamento, reconhecido inicialmente pela
RU no seu Ativo Imobilizado, em reais, é
Assinale a opção correta em relação ao tratamento da causa pela loja, de acordo com o Pronunciamento Técnico CPC 25 – Provisões, Passivos Contingentes e Ativos Contingentes.
Considerando o Pronunciamento Técnico CPC 47- Receita de Contrato com Cliente, assinale a opção que indica o parâmetro aplicável para a sociedade empresária na mensuração da receita no ano de X2.
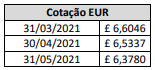
Para registrar a operação desde a contratação até a sua liquidação foram realizados os seguintes lançamentos:
D – Bancos c/ Movimento R$ 330.230,00
C – Empréstimos em Moeda Estrangeira R$ 330.230,00
D – Empréstimos em Moeda Estrangeira R$ 3.545,00
C – Variação Cambial Ativa R$ 3.545,00
D – Empréstimos em Moeda Estrangeira R$ 326.685,00
C – Bancos c/ Movimento R$ 326.685,00
Considerando exclusivamente as informações apresentadas e o disposto na NBC TG 02 (R3) – Efeitos das mudanças das taxas de câmbio e conversão das demonstrações contábeis, é correto afirmar que os lançamentos estão
Considerando o Decreto-lei n.º 9.295/1946 e a Resolução CFC n.º 560/1983, julgue o item.
Está apto ao exercício de serviços técnicos contábeis o
profissional devidamente habilitado e registrado na
forma da lei.

 Conheça nossos planos