Questões de Concurso
Comentadas sobre investimentos em contabilidade geral
Foram encontradas 342 questões


A Cia Alfa e a Cia Beta apresentavam os seguintes balanços patrimoniais em 31/12/X0:
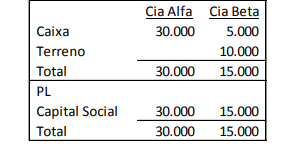
Em 01/01/X1, a Cia Alfa adquiriu 90% de participação da Cia Beta por R$ 19.800. Na data, o valor de mercado do terreno
é de R$ 12.000 e na negociação foi atribuído um valor de R$ 5.000 para a marca da empresa. Assinale o valor da conta
“Participações de não Controladores” no balanço patrimonial consolidado em 01/01/X1 com base na NBC TSP 17 –
Demonstrações Contábeis Consolidadas, considerando apenas os dados apresentados.
Atente-se às informações seguintes:
A Companhia A controla 100% das Companhias B e D. A Companhia A tem participação acionária na Companhia C, mas sem exercer qualquer tipo de controle (individual ou em conjunto) ou influência significativa. A Companhia A mantém essa participação com o objetivo de receber dividendos e a venda futura das ações com valorização. A Companhia A está obrigada a apresentar demonstrações consolidadas em conformidade com a NBC TG 36 (R3).Com base nas informações apresentadas e no que dispõe a Norma Brasileira de Contabilidade NBC TG 36 (R3) – Demonstrações Consolidadas, é correto afirmar que as demonstrações consolidadas apresentadas pela Companhia A:
Analise as afirmativas a seguir.
No exercício social de 20X3, a Companhia Beta S.A. apresentou lucro líquido de R$ 280.000,00. Parte desse lucro líquido, ou seja, 37,5%, foi obtido por meio de uma operação de venda de mercadorias para a Companhia Alfa S.A. No encerramento do exercício social de 20X3, todas as mercadorias adquiridas nessa operação de venda ainda constavam no estoque da Companhia Alfa S.A. A Companhia Alfa S.A. detém 25% de participação no capital social da Companhia Beta S.A., sendo este o único investimento da Companhia Alfa S.A. em outras sociedades. Com essa participação, a Companhia Alfa S.A. exerce influência significativa sobre a Companhia Beta S.A., mesmo sem controlá-la. A Companhia Alfa S.A. não é controlada (individualmente ou em conjunto) e não sofre influência significativa de outras companhias.Considerando as informações apresentadas e o que dispõe a Norma Brasileira de Contabilidade ITG 09 (R1) –Demonstrações contábeis individuais, demonstrações separadas, demonstrações consolidadas e aplicação do método da equivalência patrimonial, no encerramento de 20X3, pode-se afirmar que:
A Sociedade Empresarial LO, quando do levantamento do Balanço Patrimonial do exercício social findo em 31/dezembro/2018, fez as seguintes anotações, em milhares de reais:
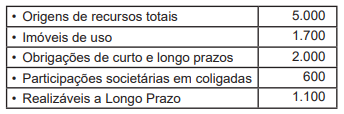
Nesse contexto, considerando-se somente as informações parciais recebidas, o Ativo Circulante da Sociedade
Empresarial LO, no Balanço Patrimonial/2018, decorrentes dessas informações, em milhares de reais, é
Acerca da contabilização de investimentos em coligadas e controladas, julgue o item seguinte.
Ao adquirir um investimento avaliado pelo método da
equivalência patrimonial, a entidade adquirente deve incluir
o goodwill no valor contábil do investimento e amortizar
o referido goodwill em prazo não superior a dez anos.
Acerca da contabilização de investimentos em coligadas e controladas, julgue o item seguinte.
Na aquisição de um investimento avaliado pelo método
da equivalência patrimonial, o goodwill representa o ágio
fundamentado na expectativa de rentabilidade futura do
investimento adquirido.
Julgue o próximo item, relativos a instrumentos financeiros.
A opção por designar, no reconhecimento inicial, um ativo
financeiro como mensurado ao valor justo por meio do
resultado é uma decisão passível de revogação pela entidade
optante quando o descasamento contábil que motivou tal
designação deixar de existir.
A respeito da contabilidade de hedge, julgue o item subsequente.
No caso do hedge de investimento líquido em operação
no exterior, a parcela do ganho ou da perda no instrumento
de hedge que for considerada inefetiva deve ser reconhecida
em outros resultados abrangentes.
A respeito da contabilidade de hedge, julgue o item subsequente.
Para fins de contabilização de hedge, é cabível designar
como itens protegidos compromissos firmes e transações
previstas altamente prováveis, desde que realizados com
parte externa à entidade.
Acerca das normas legais e dos tópicos avançados da contabilidade, julgue o item.
Determinada companhia somente poderá negociar os
valores mobiliários de sua emissão no mercado se fizer
o registro na Comissão de Valores Mobiliários.
Em 02/10/20X1, a Sociedade Empresária “A” adquiriu, em condições usuais e taxa de juros compostos condizentes ao mercado, um imóvel por meio de financiamento para ser liquidado em 6 prestações trimestrais, periódicas, iguais e postecipadas, com a primeira prestação após três meses da aquisição do imóvel, conforme tabela demonstrada a seguir:
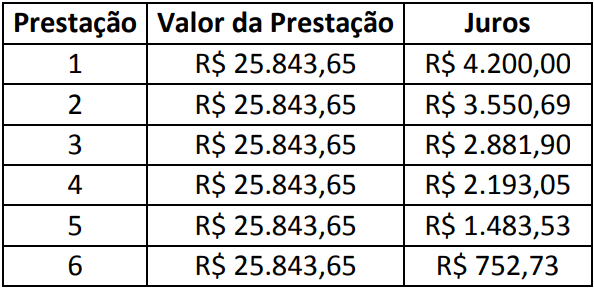
A Sociedade Empresária “A” manterá esse imóvel para uso no fornecimento de suas mercadorias e espera-se que ele
seja utilizado por mais de um período para geração de benefícios futuros e econômicos à entidade. Com base nas
informações apresentadas e, que a Sociedade Empresária “A”, no reconhecimento inicial, aplicou a Resolução CFC
nº 1.151, de 23 de janeiro de 2009 – Aprova a NBC TG 12 – Ajuste a valor presente, NBC TG 27 (R4) – Ativo
imobilizado e Lei nº 6.404/76 (Lei das SAs), assinale os lançamentos contábeis que refletem corretamente, em
02/10/20X1, o registro do imóvel, das prestações e dos juros no patrimônio da Sociedade Empresária “A”. Admita
que os juros estão embutidos no valor das prestações e que o exercício social da Sociedade Empresária “A” finda-se
em 31 de dezembro de cada ano. A Sociedade Empresária “A” considera que os lançamentos contábeis aludidos
anteriormente apresentam efeito relevante aos usuários das informações contábeis.
A Companhia Siderúrgica “A”, ao encerrar o exercício social de 20X1, apresentou o valor de R$ 2.750.000,00 referente ao lucro atribuível aos titulares de suas ações ordinárias. Com o objetivo de mensurar o resultado básico por ação no exercício social de 20X1, a Companhia Siderúrgica “A” levantou os seguintes dados sobre suas ações ordinárias:
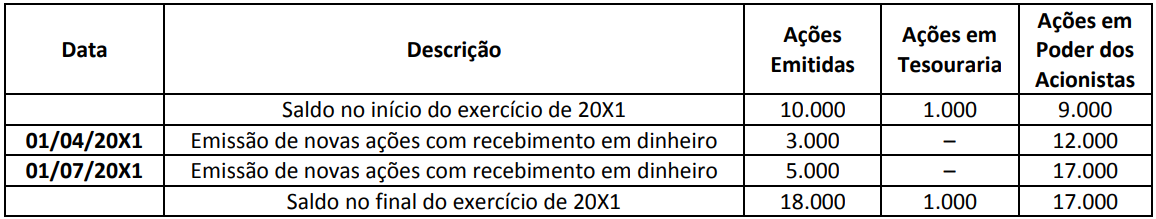
Com base somente nas informações apresentadas e considerando a NBC TG 41 (R2) – Resultado por ação, assinale a
alternativa que evidencia o valor mais próximo do resultado básico por ação atribuível aos titulares de ações
ordinárias da Sociedade Empresária “A” no encerramento do exercício social de 20X1. Considere o exercício social de
20X1 com 365 dias e que ações em tesouraria são instrumentos patrimoniais readquiridos e mantidos pela própria
entidade.
Com referência à mensuração da redução ao valor recuperável de ativos, a incorporação de entidades, a retificação de erros e ao reconhecimento de receitas, julgue o seguinte item.
No caso de uma entidade incorporar outra, o adquirente deve
reconhecer, na data da incorporação, obedecendo às condições
especificadas na norma contábil, os ativos identificáveis
incorporados e os passivos assumidos, separadamente do ágio
por expectativa de rentabilidade futura.
Julgue o próximo item, relativos a demonstrações financeiras, seu conteúdo e sua apresentação.
Situação hipotética: Durante o ano de 2017, uma
companhia aberta fez alteração da sua política contábil, de
maneira retrospectiva ao ano de 2016. Assertiva: Conforme
pronunciamento técnico do Comitê de Pronunciamentos
Contábeis, nas demonstrações financeiras de 2017 dessa
companhia, devem constar três balanços patrimoniais: um
relativo ao final de 2017; um relativo ao final do período de
2016; e outro referente ao início do período de 2016.
A empresa Quase Tudo S.A. apresentava, em determinada data, o valor de R$ 120.000.000,00 para o Patrimônio Líquido contabilizado. A empresa Totalmente S.A. adquiriu, nessa data, 60% das ações da empresa Quase Tudo S.A., pagando o valor de R$ 110.000.000,00, e passando a deter o seu controle. O valor justo líquido dos ativos e passivos identificáveis da empresa Quase Tudo S.A. era R$ 150.000.000,00 nessa data e a participação dos não controladores é mensurada pela parte que lhes cabe no valor justo líquido dos ativos e passivos identificáveis.
O valor reconhecido, na data da aquisição, no grupo Investimentos do balanço individual da empresa Totalmente S.A. foi, em reais,

 Conheça nossos planos