Questões de Concurso
Comentadas sobre investimentos em contabilidade geral
Foram encontradas 342 questões


Quanto à mensuração e avaliação de itens patrimoniais ativos,
julgue o item subsequente.
No reconhecimento inicial de instrumentos financeiros, os ganhos ou perdas decorrentes do confronto entre o valor justo do instrumento e o preço da transação deve ser evidenciado em contas de resultado.
Julgue o item subsequente, acerca do tratamento contábil de elementos patrimoniais ativos.
Considere que uma metalúrgica tenha realizado venda de R$ 100 mil para vencimento em 180 dias e que a transação contenha juros embutidos de, aproximadamente, 2% ao mês. A tabela de multiplicadores a seguir apresenta uma aproximação para os juros embutidos.
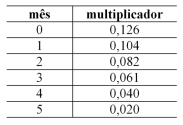
Nessa situação, o valor presente da transação no momento
inicial é determinado pelo valor da venda dividido pelo fator
(1 + 0,126). Nessas condições, a receita financeira
reconhecida 30 dias após a realização da venda é inferior a
R$ 2 mil.
I. Subscrição de ações ou debêntures para revenda no mercado. II. Participação no capital social de sociedades empresárias. III. Operação em aceites de títulos cambiários para colocação no mercado de capitais. IV. Operações de arrendamento mercantil, inclusive com recursos provenientes de instituições públicas federais de desenvolvimento. V. Constituição, administração e gestão de fundos de investimentos.
Quais estão corretas?
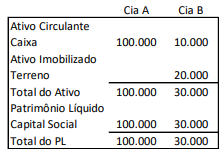
Em 01/01/X1, a Cia A adquiriu 100% da Cia B, que pertencia a terceiros, por R$40.000 à vista. Na data, o valor justo do terreno era de R$25.000.
Em relação aos saldos do balanço patrimonial consolidado, após a aquisição, analise as afirmações a seguir:
I. O caixa é de R$110.000. II. O investimento é de R$30.000. III. O terreno é de R$25.000. IV. O goodwill é de R$5.000. V. O capital social é de R$130.000.
Está correto o que se afirma em
Assinale a opção que traz apenas exemplos de situações independentes de incorporação reversa.
A data de aquisição corresponde à data em que
Nos instrumentos classificados como hedge de risco de mercado, a valorização ou a desvalorização deve ser registrada em contrapartida à adequada conta de, respectivamente,
Relacione as figuras a seguir com os seus respectivos propósitos.
1. Hedger 2. Especulador 3. Arbitrador
( ) atua em diversos mercados, buscando distorções nos preços, com o objetivo de lucrar com base em distorções observadas, sem correr riscos de oscilações. ( ) assume os riscos em um contrato de derivativos com intuito de obter lucros nas variações mercadológicas. ( ) intenciona se proteger nas variações de preços e para isso formaliza contratos com o intuito de travar o preço futuro.
Assinale a opção que mostra a relação correta, na ordem apresentada.
Sabendo-se que no ano de 2018 a empresa Secundária S.A. apurou o lucro líquido de R$ 5.000.000,00, os valores apresentados na Demonstração do Resultado do ano de 2018 e no Balanço Patrimonial de 31/12/2018 das demonstrações individuais da empresa Primária S.A. foram, respectivamente, em reais:
Uma entidade do setor público possui participação permanente em outra entidade. A participação é avaliada de acordo com o custo de aquisição.
A entidade investidora deve reconhecer o rendimento relacionado à entidade investida quando
O contador, ao verificar os requisitos do CPC 26 (R1) – Apresentação das Demonstrações Contábeis, observou que:
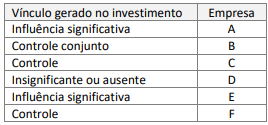
Considerando apenas as informações apresentadas e as definições do CPC 36 (R3) – Demonstrações Consolidadas, a empresa Brasil precisa aplicar o método de consolidação para:

O valor do Patrimônio Líquido da Cia. Canarinho em 31/12/2021 importa em:
Havendo resultado de operações descontinuadas a reconhecer na demonstração do resultado do exercício, isso deve ser feito de forma detalhada, evidenciando os ganhos e as perdas envolvidas.
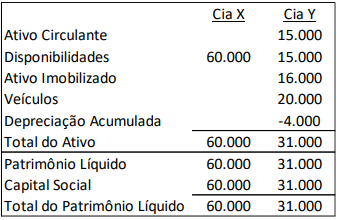
Os veículos têm vida útil de 5 anos e o valor residual não éconsiderado.
Em 01/01/X1, a Cia X comprou 100% de participação da Cia Y porR$40.000 à vista. Na data, a marca tinha valor justo de R$6.000.
Em 31/12/X1, as Cias X e Y apresentaram, respectivamente, osseguintes resultados:
• Receita de prestação de serviços (à vista): R$40.000 eR$70.000. • Custos dos serviços prestados (à vista): R$15.000 e R$25.000.
Na data, as empresas fizeram um teste de recuperabilidade deseus ativos e constataram que os valores recuperáveis da marca edos veículos, após reconhecimento da despesa de depreciação doano, eram, respectivamente, de R$5.000 e R$9.000.
Assinale a opção que indica o montante contabilizado comoreceita de equivalência patrimonial na Demonstração doResultado do Exercício individual da Cia X em 31/12/X1.

 Conheça nossos planos