Questões de Concurso
Comentadas sobre investimentos em contabilidade geral
Foram encontradas 342 questões


Em cada item a seguir é apresentada uma situação hipotética, seguida de uma assertiva a ser julgada.
Uma companhia brasileira é investidora de uma companhia
estrangeira, que elabora suas demonstrações financeiras usando
o dólar norte-americano. Nessa situação, para realizar a
conversão das demonstrações para a moeda funcional da
investidora, utilizando o método da taxa corrente, a investidora
deverá converter os valores dos ativos e passivos pela taxa de
fechamento do dólar na data do respectivo balanço. As receitas
e as despesas deverão ser convertidas pelas taxas cambiais em
vigor nas datas das transações ou pela taxa média do período,
sendo reconhecidas as variações cambiais resultantes em conta
específica do patrimônio líquido.
Em cada item a seguir é apresentada uma situação hipotética, seguida de uma assertiva a ser julgada.
As companhias Ydra e Kithero investiram na companhia Xios,
detendo, respectivamente, 44,5% e 9% das ações ordinárias
emitidas por essa companhia. A companhia Ydra não investiu
na companhia Kithero, mas realizou com ela um acordo,
segundo o qual a Kithero sempre seguiria os votos da Ydra nas
decisões relativas à Xios. Nessa situação, é correto afirmar que
as demonstrações financeiras da Xios deverão,
obrigatoriamente, ser consolidadas pela companhia Ydra.
Para fins de divulgação de participações em outras entidades, a entidade estruturada caracteriza-se por ter patrimônio suficiente para permitir o financiamento de suas atividades.
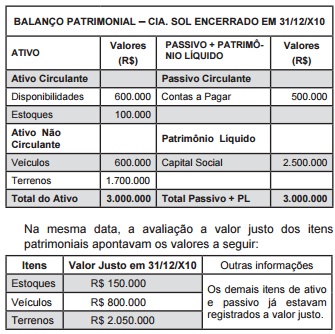
Com base nos dados fornecidos, ao efetuar o registro da participação societária permanente da Cia. Sol, a empresa investidora deve lançar a débito da conta de investimento um valor total de:
Estando as empresas sujeitas ao processo de consolidação, ao efetuar os registros do consolidado deve o contador considerar um valor não realizado nos estoques de
A participação dos acionistas controladores no patrimônio líquido deverá ser destacada no balanço patrimonial.
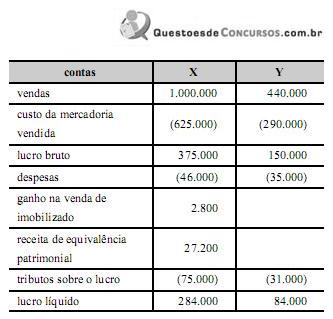
A empresa X detém o controle da empresa Y, sua única controlada. No exercício de 2012, a controladora X vendeu, para a sua controlada Y, um ativo não circulante com ganho de R$ 2.800,00, sendo essa a única operação entre as empresas durante o referido ano. Nessa operação, calculou-se o valor de R$ 900,00 referentes ao tributo sobre o lucro diferido; a controlada ainda mantinha o ativo adquirido no encerramento do exercício.
Desse modo, a tabela acima ilustra as demonstrações do resultado do exercício das empresas X e Y, em reais, para o ano de 2012.
Com base nessa situação hipotética, julgue o item a seguir, a respeito da consolidação das demonstrações contábeis.
O lucro líquido consolidado é inferior a R$ 350.000,00.
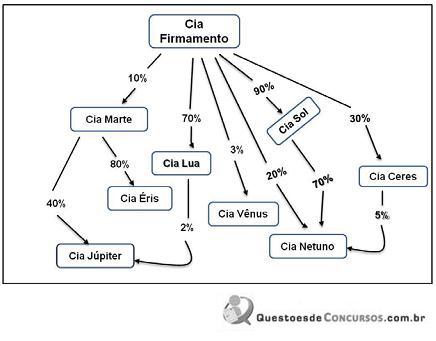
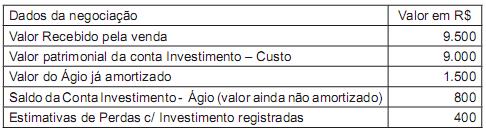
Com base nos dados fornecidos, pode-se afirmar que esse evento gerou
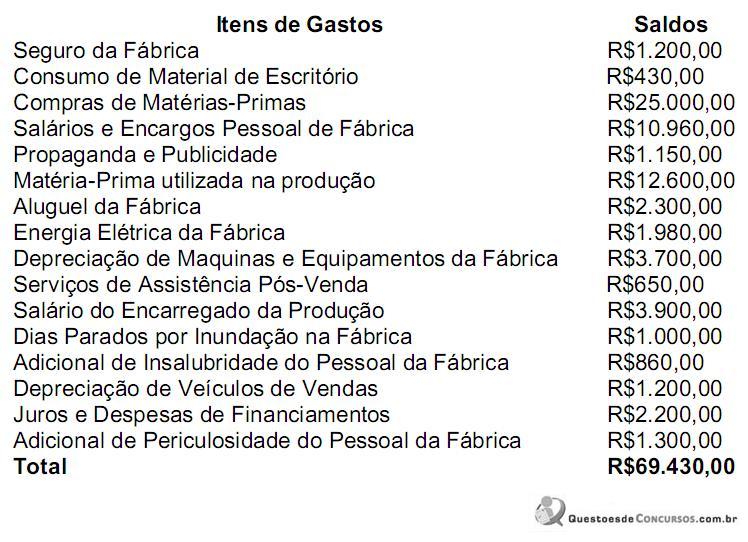
A seqüência CORRETA de valores correspondente a Investimentos, Custos, Despesas e Perdas, é respectivamente:
Uma sociedade empresária apresenta no seu Ativo Não Circulante investimento em uma Subsidiária Integral. Em 31 de dezembro de 2010, foi apresentado o seguinte papel de trabalho para que fossem identificados os registros de eliminações e os saldos consolidados. Não existem lucros não realizados decorrentes de transações entre as companhias.
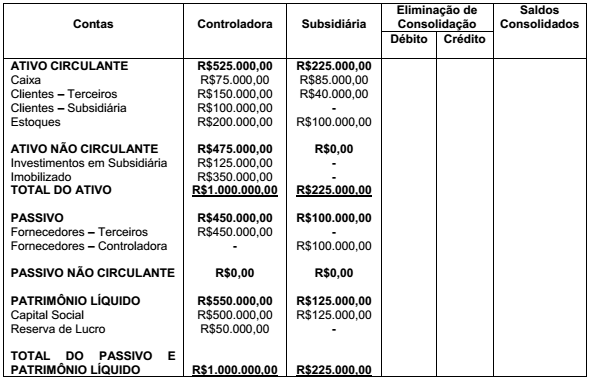
A partir da elaboração do Balanço Patrimonial Consolidado, assinale a opção
INCORRETA.
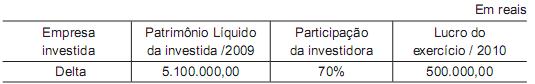
Considerando exclusivamente os dados acima e sabendo que em 2010 não houve chamamento de capital novo, o valor contábil final correspondente ao investimento da investidora será, em reais, de
obrigatoriedade da adoção do método da equivalência patrimonial
na avaliação de investimentos em coligadas, controladas e em
outras sociedades que façam parte de um mesmo grupo ou estejam
sob controle comum. Com relação aos conceitos legais acerca do
assunto, julgue os itens que se seguem.
obrigatoriedade da adoção do método da equivalência patrimonial
na avaliação de investimentos em coligadas, controladas e em
outras sociedades que façam parte de um mesmo grupo ou estejam
sob controle comum. Com relação aos conceitos legais acerca do
assunto, julgue os itens que se seguem.
obrigatoriedade da adoção do método da equivalência patrimonial
na avaliação de investimentos em coligadas, controladas e em
outras sociedades que façam parte de um mesmo grupo ou estejam
sob controle comum. Com relação aos conceitos legais acerca do
assunto, julgue os itens que se seguem.
e os princípios de contabilidade.

 Conheça nossos planos