Questões de Concurso
Comentadas sobre investimentos em contabilidade geral
Foram encontradas 342 questões


Caixa e Equivalentes de Caixa .................R$ 80.000,00
Clientes – Terceiros ................................R$ 250.000,00
Clientes – Subsidiária ..............................R$ 150.000,00
Estoques ................................................R$ 100.000,00
Investimentos em Subsidiária ..................R$ 225.000,00
Imobilizado ............................................R$ 400.000,00
TOTAL DO ATIVO............................. R$ 1.205.000,00
Sabe-se que a empresa possui uma subsidiária integral que encerrou o ano de 31/dez/2011 com os seguintes saldos.
Caixa e Equivalentes de Caixa .............R$ 50.000,00
Clientes – Terceiros .............................R$ 150.000,00
Estoques............................................. R$ 40.000,00
Imobilizado......................................... R$ 400.000,00
TOTAL DO ATIVO............................ R$ 640.000,00
Sabendo que a empresa Joia do Nilo irá consolidar seu ativo com o da subsidiária, podemos afirmar que para fins de consolidação serão excluídos do ativo os seguintes valores:
Os derivativos disponíveis para venda classificados no ativo realizável a longo prazo devem ser avaliados pelo valor de custo de aquisição e ajustados pelo valor provável de realização caso este seja inferior ao valor de custo

Considerando os dados da tabela acima, julgue o item
subsequente a respeito da combinação de negócios, fusão,
incorporação e cisão.
Considerando os dados da tabela acima, julgue o item
subsequente a respeito da combinação de negócios, fusão,
incorporação e cisão.
O goodwill decorrente de aquisição de uma controlada será classificado como uma conta do grupo ativo não circulante, subgrupo investimentos, quando a empresa controladora apresentar balanços consolidados.
O balanço patrimonial consolidado apresentado por uma empresa controladora que tenha, por exemplo, 70% de participação acionária da empresa investida, deve apresentar, separadamente, as participações de não controladores, dentro do patrimônio líquido.
Considere que o prêmio de risco sistemático para ativos com o mesmo perfil de risco do ativo financeiro em tela seja igual a 4% e que o risco diversificável do referido ativo seja igual a 3%. Nessa situação, considerando-se que o fluxo de caixa ajustado pelo risco seja igual a R$ 192.523, o valor presente esperado do ativo financeiro é superior a R$ 188 mil.
Suponha que o lucro líquido da empresa Delta, no final de 2013, tenha sido de R$ 600.000. Suponha, ainda, que 10% desse lucro não tenham sido realizados naquele período e que sejam referentes a uma operação de venda de estoque para a controladora, que detém 30% de participação na empresa Delta. Nessa situação, a controladora deverá reconhecer o valor de R$ 180.000 como resultado da equivalência patrimonial em 2013.
As participações de caráter permanente em sociedades e os direitos de qualquer natureza que não sejam classificáveis no ativo circulante, sejam realizáveis a longo prazo e não se destinem à manutenção da atividade da empresa serão registradas no ativo não circulante e apresentarão, em uma única conta sintética, de maneira agrupada, todas as participações societárias em empresas prestadoras de serviço de telecomunicações ou de outro segmento.
Em determinadas situações, o investimento em entidades coligadas deve ser feito, necessariamente, pelo método da equivalência patrimonial, enquanto em outras, a empresa investidora poderá optar entre o método do custo, o método do valor justo ou o método da equivalência patrimonial.
Ao se utilizar o método de custo para a avaliação dos investimentos, a empresa investidora deve reconhecer os lucros não distribuídos no momento em que são gerados pela empresa investida, independentemente de sua distribuição ou de seu pagamento.
No período de 01/01/2013 a 30/06/2013, a Cia. Copa reconheceu as seguintes mutações em seu Patrimônio Líquido:
- Lucro líquido do semestre: R$ 400.000,00
- Ajustes de conversão de investida no exterior: R$ 100.000,00 (credor)
Com base nestas informações, os valores evidenciados no Balanço Patrimonial da Cia. Carioca, em Investimentos em Coligadas, em 31/12/2012 e 30/06/2013, foram, respectivamente,
Uma sociedade empresária Belém S/A apresenta no seu Ativo Não Circulante investimento em uma Subsidiária Integral (Cia. Paragominas). Em 31 de dezembro de 2010, foi apresentado o seguinte papel de trabalho para que fossem identificados os registros de eliminações e os saldos consolidados. Não existem lucros não realizados decorrentes de transações entre as companhias.
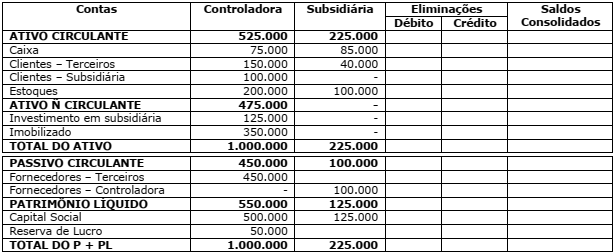
Assinale as afirmativas abaixo em Verdadeiro ou Falso, e a seguir marque a opção que contém a sequência correta.
( ) O Ativo Circulante consolidado reduziu em R$100.000
( ) O Ativo Não Circulante consolidado é de R$350.000
( ) O patrimônio Líquido é de R$675.000
( ) O Ativo consolidado é de R$1.225.000
A sequência correta é:
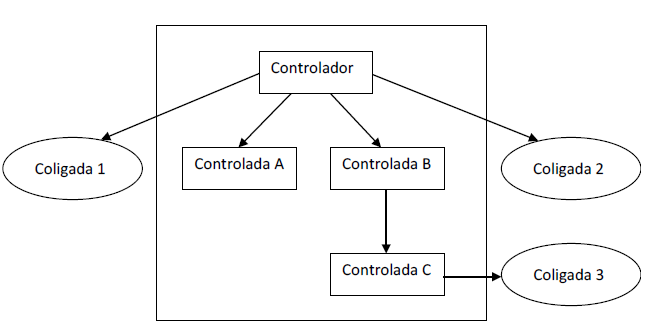
Considerando a situação acima, assinale a opção INCORRETA.
A B C
patrimônio líquido, em 31/12/2012 1.000.000 2.000.000 3.000.000
resultado do período 100.000 200.000 300.000
lucro não realizado na coligada 30.000 20.000 10.000
lucro não realizado na investidora 10.000 20.000 30.000
participação da investidora (%) 30 35 40
o resultado da equivalência patrimonial é superior a R$ 2 milhões.
Acerca de companhias abertas, julgue o item que se segue.
Em caso de alienação direta do controle de companhia aberta,
o adquirente é obrigado a fazer oferta pública de aquisição das
ações com direito a voto de propriedade dos demais acionistas
da companhia, assegurando-lhes o preço no mínimo igual a
80% do valor pago por ação com direito a voto, integrante do
bloco de controle.

 Conheça nossos planos