Questões de Concurso
Comentadas sobre investimentos em contabilidade geral
Foram encontradas 342 questões


Em 02/01/2013, a empresa Frigideira S.A. vendeu 70% das suas ações para a empresa Panela Funda S.A. pelo valor de R$ 40.000.000,00 à vista. Com a aquisição, a empresa Panela Funda S.A. passou a deter o controle da empresa Frigideira S.A. Na data da concretização da compra, o Patrimônio Líquido contábil da empresa Frigideira S.A. era R$ 55.000.000,00 e o valor justo líquido dos ativos e passivos identificáveis era R$ 60.000.000,00, sendo que a diferença entre o valor justo líquido dos ativos e passivos identificáveis e o valor do Patrimônio Líquido contábil era decorrente da variação entre o valor contabilizado pelo custo e o valor justo de um terreno à época da negociação.
No ano de 2013, a Frigideira S.A. reconheceu as seguintes mutações em seu Patrimônio Líquido:
− Lucro líquido de 2013 ............................................................................................R$ 3.000.000,00
− Ajustes de avaliação patrimonial (variação positiva) ............................................. R$ 200.000,00
− Pagamento de dividendos extraordinários (relativos às Reservas de Lucros)........R$ 400.000,00
− Dividendos propostos (relativos ao resultado do ano de 2013) ..............................R$ 1.000.000,00
Os valores reconhecidos na conta Investimentos, no Balanço Patrimonial individual da Panela Funda S.A., em 31/12/2013, e na
Demonstração do Resultado de 2013, relativos exclusivamente à participação que detém na empresa Frigideira S.A. foram,
respectivamente, em reais:
− A empresa contratou uma aplicação financeira, em 01/12/X1, no valor de R$ 100.000,00 com taxa de juros contratuais de 2% ao mês. No final de dezembro, o valor justo da aplicação financeira era R$ 103.000,00 e a empresa a classificava como mantida até o vencimento. Nenhuma alteração havia sido reconhecida no valor desta aplicação financeira no mês de dezembro de X1.
− A empresa realizou o teste de impairment de um ativo intangível com vida útil indefinida em 31/12/X1. Nesta data, o valor contábil era R$ 30.000,00, o valor justo líquido de despesa de venda R$ 29.000,00 e o valor em uso R$ 31.000,00.
− A empresa recebeu dividendos de uma empresa controlada no montante de R$ 2.500,00.
− A empresa pagou antecipadamente, em 31/12/X1, uma assinatura de jornal por um período de seis meses no valor de R$ 900,00.
Com base nestas informações, houve um aumento no lucro referente a dezembro de X1, em reais, de
Julgue o item a seguir, com relação aos fatos descritos e seus efeitos nas demonstrações contábeis, elaboradas conforme a Lei n.º 6.404/1976 (e alterações posteriores) e os pronunciamentos técnicos do Comitê de Pronunciamentos Contábeis (CPC).
Na demonstração do valor adicionado, o reconhecimento de resultado positivo de equivalência patrimonial aumenta o valor adicionado recebido em transferência.
Os capitais sociais da Cia. Digama e da Zeta S.A. eram compostos integralmente por ações ordinárias, distribuídas conforme indicado pelo diagrama abaixo.
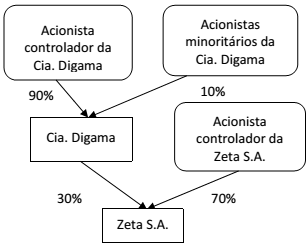
Em 5 de maio de 2015 foi celebrado um contrato entre os acionistas de ambas as companhias, nos seguintes termos:
• A Zeta S.A. incorporou a Cia. Digama;
• As 30.000 ações da Zeta S.A. que a Cia. Digama possuía foram canceladas;
• A Zeta S.A. emitiu 90.000 novas ações, que foramdistribuídas aos acionistas da Cia. Digama na proporçãodas participações que detinham nessa companhia antesda celebração do contrato.
Sabendo que após a celebração desse contrato não houve qualquer acordo entre os acionistas da Zeta S.A. que impusesse restrições a seus direitos de voto, para que essa combinação de negócios seja contabilizada, é necessário que:
Valor aplicado (R$) Taxa de juros Data de vencimento Classificação pela empresa
2.000.000,00 0,9%a.m. 01/12/2016 Disponível para venda futura
2.000.000,00 0,8%a.m. 01/12/2018 Destinados para venda imediata
2.000.000,00 1,0%a.m. 01/12/2018 Mantidos até o vencimento
Os valores justos destas aplicações, em 31/12/2014, eram os seguintes:
Classificação pela empresa Valor Justo (R$)
Disponível para venda futura 2.040.000,00
Destinados para venda imediata 2.010.000,00
Mantidos até o vencimento 2.020.000,00
Sabendo que todas as aplicações remuneram juros compostos, os valores evidenciados no Balanço Patrimonial de 31/12/2014 para os títulos disponíveis para venda futura, para os títulos destinados para venda imediata e para os títulos mantidos até o vencimento, foram, respectivamente, em reais,
Uma empresa está captando recursos no mercado de capitais e emitiu 50.000.000 de debêntures pelo valor nominal unitário de R$ 4,00 com o objetivo de obter um total de recursos no valor de R$ 200.000.000,00. As características das debêntures emitidas foram as seguintes:
− Data da emissão: 02/01/2014
− Prazo total: 20 anos
− Taxa de juros: 10% ao ano (prefixada)
− Pagamentos: parcelas anuais de R$ 23.491.924,95
− Gastos incorridos para a emissão e colocação das debêntures: R$ 552.890,20
Como há uma tendência de redução das taxas de juros nos próximos anos, houve uma grande procura pelas debêntures emitidas e a empresa conseguiu vendê-las pelo valor total de R$ 215.000.000,00, fazendo com que o custo efetivo final da emissão fosse 9,0% ao ano.
Considerando que a primeira parcela anual foi paga em 31/12/2014, o saldo apresentado no balanço patrimonial de 31/12/2014
e o valor total dos encargos financeiros apropriados no resultado de 2014, relativos às debêntures emitidas, foram,
respectivamente, em reais,
Os créditos existentes entre sociedades coligadas e controladas, de um lado, e as respectivas sociedades participantes e controladoras, de outro, devem ser detalhados nas notas explicativas.
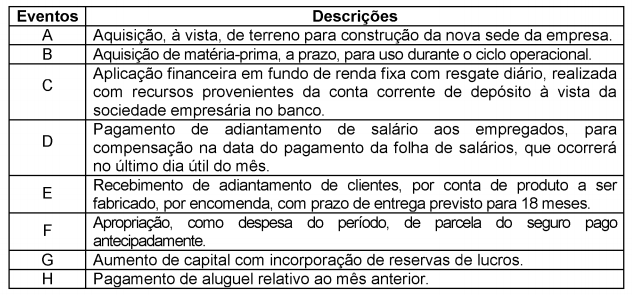 Em relação ao impacto líquido provocado no Ativo Circulante, assinale a opção
CORRETA.

 Conheça nossos planos