Questões de Concurso
Sobre escrituração e lançamento contábil em contabilidade geral
Foram encontradas 2.327 questões


I. A principal finalidade da contabilidade é fornecer informações sobre o patrimônio, informações estas de ordem econômica e financeira para facilitar as tomadas de decisões por parte dos seus usuários.
II. Diversos são os tipos de usuários interessados nas informações contidas nas demonstrações contábeis das entidades. Um desses grupos é constituído pelos clientes, cujo interesse é tanto menor quanto maior forem a sua dependência e a concentração nos fornecimentos de algumas poucas entidades.
III. A escrituração começa pelo livro razão, no qual todos os registros são efetuados mediante documentos que comprovem as ocorrências dos fatos.
IV. A escrituração é uma das técnicas utilizadas pela contabilidade que consiste em registrar, nos livros contábeis, os acontecimentos que provocam ou que possam provocar modificações futuras do patrimônio.
Estão corretas apenas as afirmativas
Uma sociedade empresária adquiriu dois terrenos por R$ 50.000,00 cada um. Na transação, a sociedade pagou 50% à vista e aceitou uma duplicata do restante da dívida com vencimento para 90 dias. No dia seguinte à aquisição, a empresa começou a construir um prédio em um desses terrenos para utilizar em suas atividades futuramente. No primeiro mês de obras, foram investidos R$ 20.000,00 em dinheiro no pagamento de materiais e mão de obra.
Considerando-se as informações constantes no TEXTO 1, o lançamento que representa o registro mais adequado dos recursos investidos no prédio que está sendo construído pela sociedade é:
O registro contábil da integralização do capital social é:
• Em 1/1/2014, aquisição de R$ 200.000,00 em estoques pagos à vista.
• Em 1/3/2014, contratação e pagamento de serviços de segurança por três anos no valor de R$ 72.000,00, que começou a ser executado imediatamente.
• Em 1/4/2014, compra, a prazo, de um terreno no valor de R$ 32.000,00, com o primeiro pagamento previsto para o início de 2015.
• Em 5/9/2014, pagamento, em dinheiro, de empréstimos de R$ 150.000,00. • Em 31/10/2014, venda, a prazo, por R$ 180.000,00, de 50% das mercadorias adquiridas em 1/1/2014. Recebimento previsto para o início do próximo ano.
• Em 30/11/14, reconhecimento e pagamento de juros no valor de R$ 4.500,00 referente a financiamento.
Com base nessas informações, assinale a alternativa que indica o valor a ser apropriado pela empresa X como despesa, segundo o regime de competência, no final do ano de 2014
• O fechamento do balanço será em 31 de dezembro de 2013, portanto, trata-se de um balancete para tal fechamento. Nesse caso, o candidato deverá realizar tal fechamento.
• A empresa está enquadrada no sistema de apuração de imposto de renda e da contribuição social pelo Lucro Real, portanto, o regime do PIS e da COFINS é não cumulativo. Pede-se considerar o cálculo anual para as contribuições.
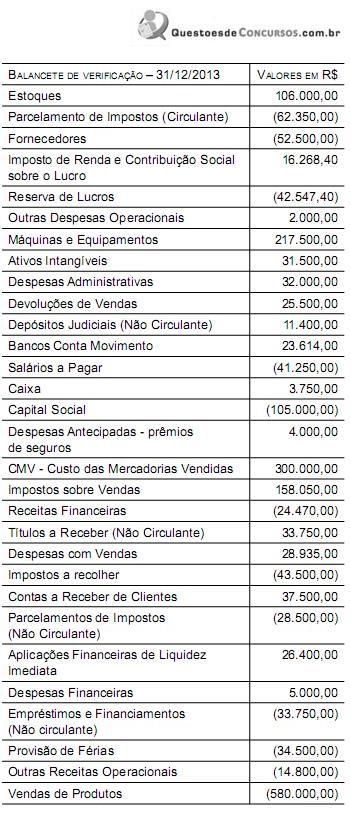
Demonstra o lucro líquido do exercício, bem como lançamento contábil para o encerramento do balanço, a seguinte alternativa:
Ao se efetuarem lançamentos a débito, pode-se dizer que as contas:
Na escrituração do livro razão, é necessário obedecer às formalidades e exigências de sua utilização. No momento da escrituração do razão, é dispensável:
O livro razão é ferramenta essencial da contabilidade e sua utilização é de grande importância nas entidades. São características do livro razão, EXCETO:
*Com base nas informações apresentadas, responda às questões de 86 a 90.
Do balanço patrimonial devidamente registrado no livro diário da empresa Dividendos S/A, extraiu‐se as seguintes contas e saldos:
- Caixa – $ 8.000,00;
- Duplicatas a pagar – $ 12.000,00;
- Adiantamentos – $ 6.000,00;
- Capital social – $ 12.000,00;
- Impostos a recuperar – $ 2.000,00;
- Móveis e utensílios – $ 3.000,00;
- Fornecedores – $ 2.000,00;
- Salários a pagar – $ 3.000,00;
- Veículos – $ 10.000,00;
- Prêmio de seguros a vencer – $ 1.000,00;
- Provisões – $ 4.000,00.
A situação líquida patrimonial da empresa é
Dentre os livros utilizados para a escrituração das entidades, há um livro obrigatório, principal e cronológico. Este livro é definido como
O contador efetua o seguinte lançamento no diário da empresa Dividendos Ltda.:
D – Despesas bancárias;
C – Banco Conta Movimento.
Em relação a este lançamento, é INCORRETO afirmar que
No departamento de contabilidade da empresa Só Lucros S/A estão arquivados os seguintes livros:
É correto afirmar que o total de livros contábeis é
O livro diário é um dos principais livros contábeis, possuindo suas características, requisitos e formalidades. Representa(m) formalidade imprescindível do livro diário:
O auditor, ao analisar a escrituração contábil de uma empresa S/A, verifica no livro diário o seguinte lançamento:
D – Lucros acumulados;
C – Dividendos a pagar.
Sobre esse lançamento, é correto afirmar que
Uma empresa comercial recebeu uma duplicata com cheque no valor de $ 5.000,00, sendo que nesse recebimento foi concedido ao cliente desconto de 20%. Qual lançamento o técnico/contador deverá realizar na escrituração do livro diário?

 Conheça nossos planos