Questões de Concurso
Sobre escrituração e lançamento contábil em contabilidade geral
Foram encontradas 2.327 questões


Uma empresa adquiriu uma marca que poderá ser explorada pelo prazo de 10 anos, não podendo ser revendida no final deste prazo. O preço pago foi R$ 5.000.000,00 e a aquisição ocorreu em 31/12/2016. Em 31/12/2017, antes do fechamento das Demonstrações Contábeis, a empresa realizou o teste de redução ao valor recuperável (teste de “impairment”) e obteve as seguintes informações sobre a marca adquirida:
- Valor em uso da marca: R$ 4.200.000,00.
- Valor justo líquido das despesas de venda: R$ 4.000.000,00.
Com base nessas informações, no resultado de 2017 a empresa deveria ter reconhecido uma
− Prazo total: 3 anos − Taxa de juros compostos: 9% ao ano − Pagamentos: parcelas iguais e anuais de R$ 1.975.273,79. − Datas de vencimentos das parcelas: 31 de dezembro de cada ano.
Para a obtenção do empréstimo, a empresa incorreu em custos de transação no valor total de R$ 90.000,00 e a taxa de custo efetivo da emissão foi 10% ao ano. O saldo líquido total apresentado para o empréstimo no balanço patrimonial de 31/12/2017, após o pagamento da primeira parcela, e o valor dos encargos financeiros reconhecidos no resultado de 2017 foram, respectivamente, em reais,
− Aplicação financeira no valor de R$ 100.000,00 em títulos que rendem 3% ao mês (juros compostos). A Cia. classificou estes títulos como mensurados ao valor justo por meio de outros resultados abrangentes. − Aquisição por R$ 300.000,00, à vista, de 40% de uma investida no exterior que possui como moeda funcional o Euro (€).
Em 31/12/2017, ao converter as demonstrações contábeis da coligada para Reais, a Cia. Só Papel verificou que o lucro líquido apurado pela investida era R$ 50.000,00 e que o valor dos ajustes acumulados de conversão era R$ 20.000,00 negativos. Na mesma data, o valor justo da aplicação financeira era R$ 101.000,00.
O impacto reconhecido pela Cia. Só Papel na Demonstração do Resultado Abrangente de 2017, exclusivamente em relação a essas duas transações, desconsiderando o lucro líquido do período e os possíveis efeitos tributários, foi, em reais,
Considere os seguintes valores, relativos à Folha de Pagamento para o mês de março/X1, da Companhia Batel:
• Montante total de salários de funcionários: $ 50.000.
• Encargo patronal relativo à Contribuição Previdenciária ao INSS: $ 10.000.
• Contribuição patronal para o FGTS: $ 4.000.
• Benefício a funcionários a título de vale-refeição: $ 8.000.
• Desconto de funcionários relativo a vale-refeição: $ 2.000.
• Benefício a funcionários a título de vale-transporte: $ 4.000.
• Desconto de funcionários relativo a vale-transporte: $ 3.000.
• Benefício a funcionários a título de plano de saúde: $ 6.000.
• Contribuição previdenciária dos funcionários ao INSS: $ 5.000.
• Imposto de Renda retido na fonte relativo aos salários dos funcionários: $ 6.000.
• Salário-família: $ 1.000.
O valor total das Despesas com Salários, Benefícios e Encargos Sociais e o montante de salários e benefícios a pagar a funcionários, respectivamente, para o mês em questão é de:
A Companhia Financiar S.A. efetuou a venda de um imóvel pelo valor total de R$ 100.000,00, a serem recebidos da seguinte forma.
• R$ 20.000,00 à vista, em dinheiro.
• R$ 80.000,00 em 4 parcelas iguais, anuais e sucessivas, representadas por notas promissórias no valor de R$ 20.000,00 cada, vencendo-se a primeira 12 meses após a realização da transação.
Caso a transação fosse realizada com pagamento único, à vista, seu valor seria de R$ 70.000,00, sendo a diferença em relação ao valor efetivamente negociado equivalente à taxa de juros pactuada entre comprador e vendedor. Os valores envolvidos são relevantes para a Companhia Financiar S.A.
A contabilização correta a ser feita pela Companhia Financiar S.A., em relação à transação acima demonstrada, está incada em
Uma empresa apresentava o seguinte balanço patrimonial em 31/12/2015:
Caixa 200.000 Capital Social 200.000
No ano de 2016 aconteceram os seguintes eventos:
• Compra de um veículo por R$ 30.000,00 à vista. A empresa espera utilizá-lo por dez anos, enquanto a vida útil fiscal é
de cinco anos;
• Apuração de receita de serviços no valor de R$ 70.000,00 à vista. Os custos eram de R$ 100.000,00 e foram pagos à vista.
No ano de 2017 aconteceram os seguintes eventos:
• Apuração de receita de serviços à vista no valor de R$ 120.000,00. Os custos eram de R$ 100.000,00 e foram pagos à vista.
Assinale o saldo do imposto de renda e contribuição social diferidos, apresentado no balanço patrimonial da empresa
em 31/12/2017, considerando a alíquota de imposto de renda e contribuição social de 34% e que a empresa
apresenta perspectiva de lucros futuros em todos os exercícios.
Considerando-se apenas as informações apresentadas, assinale a alternativa que representa o correto lançamento contábil do custo inicial de aquisição dos móveis e utensílios dessa Sociedade Empresária.
Observe, na tabela a seguir, as primeiras operações da empresa XYZ:
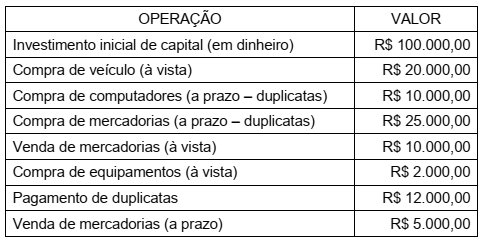
Após esses lançamentos, os valores do caixa e do total do ativo da empresa serão,
respectivamente,
• Apropriou a terceira cota anual cheia de depreciação de um veículo, originalmente adquirido por R$ 60.000, com vida útil estimada em 5 anos. A empresa tem como política considerar um valor residual de 10% para todos os seus bens. O método de depreciação empregado é o da soma dos dígitos dos anos. • Descontou, no banco onde mantém conta, uma duplicata a vencer em 60 dias. O título, com valor nominal de R$ 100.000, gerou um crédito de R$ 97.000 na conta-corrente da empresa. • Vendeu mercadorias por R$ 10.000, líquido de tributos, realizando a baixa dos estoques correspondentes, no valor de R$ 5.500.
Nessa situação hipotética,
a empresa, no momento do desconto do título, contabilizou
despesa com encargos financeiros de R$ 3.000.
Com relação à escrituração contábil nos livros das sociedades, julgue o item subsequente.
Em algumas atividades, é comum que o cliente realize um
adiantamento ao fornecedor, por conta do bem ou do serviço
que lhe será entregue. Quando do efetivo recebimento do
adiantamento, o fornecedor, em cumprimento ao regime de
caixa, deverá lançar em sua contabilidade um crédito em conta
de passivo, em contrapartida à conta caixa ou equivalentes.
Com relação à escrituração contábil nos livros das sociedades, julgue o item subsequente.
Em função da competência contábil, deve ser considerado
despesa do exercício corrente o valor do aluguel do imóvel que
tenha sido utilizado no exercício corrente e só será pago no
exercício seguinte.
A aquisição à vista de um veículo pelo valor de R$ 80.000, ainda que esse valor resulte de um desconto, negociado no momento da aquisição, no valor de R$ 4.000, representa-se por meio de um lançamento de primeira fórmula.
A respeito dessa situação hipotética, julgue o próximo item.
No plano de contas da sociedade, a conta descrita integra o ativo disponível.
A respeito dessa situação hipotética, julgue o próximo item.
A referida conta é de natureza credora.
Com base nessas informações, julgue o seguinte item.
Se a empresa realizar um crédito em conta do grupo 1, em
contrapartida a um débito em contas dos grupos 2 e 4, ela
estará representando um fato misto.

 Conheça nossos planos