Questões de Concurso
Sobre escrituração e lançamento contábil em contabilidade geral
Foram encontradas 2.327 questões


Relacione os fatos contábeis apresentados na Coluna II às suas respectivas categorias, apresentadas na Coluna I:
Coluna I
(1) Permutativo
(2) Modificativo aumentativo
(3) Modificativo diminutivo
(4) Misto aumentativo
(5) Misto diminutivo
Coluna II
( ) Compra de computadores a prazo.
( ) Pagamento de um título com desconto de 10%.
( ) Compra de veículos, parte à vista e parte a prazo.
( ) Venda de um ativo permanente, com prejuízo.
A sequência correta presente nos parênteses da Coluna II é
Conforme estabelecido no pronunciamento Conceitual Básico CPC – 30 – Receitas, em seu item 7, receita é
“o ingresso bruto de benefícios econômicos durante o período proveniente das atividades normais de uma entidade que resultam no aumento do Patrimônio Líquido, porém não se relacionam ao aumento de capital promovido pelos acionistas”.
Seguindo o CPC, o item 8 menciona que
“a receita inclui somente os ingressos brutos de benefícios econômicos recebidos e a receber pela entidade quando originários de suas próprias atividades.”
Com base nisso, é correto afirmar que a contrapartida de uma receita realizada e não recebida
representa
Com base na doutrina e na legislação contábil, julgue o item.
Suponha-se que o responsável pela escrituração tenha se equivocado ao efetuar o lançamento a seguir, pois, na realidade, a compra se deu a prazo.
D – Equipamentos
C – Bancos – C/Movimento
Com base na doutrina e na legislação contábil, julgue o item.
Suponha-se que uma entidade tenha efetuado o desconto de um título de sua emissão, a favor do banco, em 1.º/12/X1, com vencimento em 28/02/X2. O valor do título era de R$ 12.000,00 e a taxa de desconto, de 5% a. m. Em 31/12, à data do balanço, a entidade deverá efetuar um lançamento de ajuste do seguinte tipo.
D – Despesas de Descontos a Vencer 600,00
C – Despesas de Descontos 600,00
A Companhia Gama S.A. contratou, em 2 de janeiro de 2017, uma apólice de seguro para cobertura integral dos veículos de sua propriedade. No ato da contratação, o prêmio do seguro, no valor de R$ 120.000,00, foi pago à vista, tendo sido utilizados recursos que estavam na conta corrente da empresa. O prazo de vigência da apólice de seguro contratada é de 12 meses. Dado o porte da Companhia Gama S.A., o montante do prêmio de seguro pago é considerado um valor relevante.
O lançamento contábil correto a ser realizado pela Companhia Gama S.A., no dia 2 de janeiro de 2017, relativamente à contratação da apólice de seguro, é
O registro, no livro Diário, de uma operação que altera o patrimônio de uma entidade representa um lançamento contábil e é chamado de “partida de Diário”. Universalmente, tais registros são feitos utilizando-se o método das partidas dobradas.
Acerca da escrituração contábil, é correto afirmar que o lançamento contábil de
A respeito dos conceitos avançados de contabilidade geral, julgue o item subsequente.
Se determinada empresa contrair empréstimo com previsão de liberação de recursos em parcelas, o montante total do empréstimo deverá ser lançado no passivo no momento da contratação, independentemente do cronograma de liberação.
Acerca de contabilidade geral e legislação societária para a elaboração das demonstrações contábeis, julgue o item a seguir.
Se determinada empresa efetuar lançamentos contábeis de ajuste com o objetivo de harmonizar as regras específicas da legislação tributária e as normas gerais de contabilidade comercial, será vedada a incidência de impostos e contribuições sobre os referidos lançamentos de ajuste.
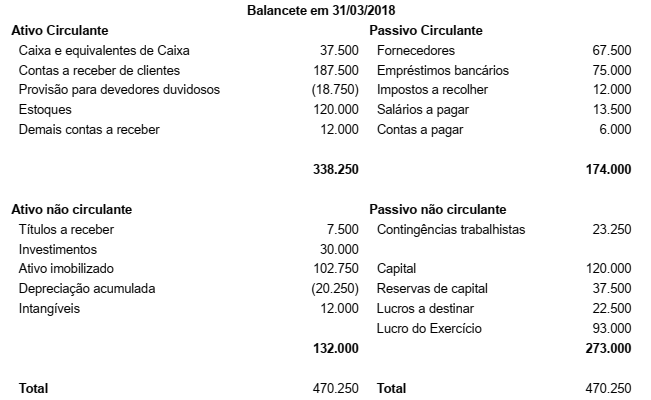
Durante a mês de abril/18, ocorreram as seguintes operações e lançamentos contábeis;
Vendas no valor total de R$ 30.000,00, sendo 50% à vista e 50% para recebimento em 30 dias;
Os impostos sobre essas vendas totalizam R$ 3.000,00, para pagamento no mês subsequente;
Compra de material para estoque, não havendo crédito de impostos, no valor de R$ 4.000,00, para pagamento em 90 dias;
Depreciação do ativo imobilizado no valor de R$ 2.000,00;
No caso do CMV (Custo das Mercadorias Vendidas), foi da ordem de 50% do valor da venda;
O total das despesas operacionais provisionadas no mês foi de R$ 1.000,00.
Uma empresa comercial que possuía os saldos iniciais de Contas a Receber no valor de R$ 2.000 e de Fornecedores no valor de R$ 1.500 realizou, durante o exercício social, as seguintes operações:
Venda à vista no valor de R$ 10.000; venda a prazo no valor de R$ 20.000; recebimento das vendas a prazo no valor de R$ 8.000; compras a prazo no valor de R$ 15.000; compras à vista no valor de R$ 12.000 e pagamento das compras a prazo no valor de R$ 12.500.
Os saldos finais das Contas a Receber e de Fornecedores são, respectivamente, em R$,
Uma determinada empresa realizou, em 31.01.2018, uma venda no valor total de R$ 2.000.000,00 nas seguintes condições:
– R$ 800.000,00 foram recebidos à vista;
– O saldo remanescente seria recebido em 31.01.2020.
Se a venda tivesse sido realizada totalmente à vista, o seu valor total seria de R$ 1.800.000,00. Com base nessas informações e de acordo com as normas contábeis vigentes, a empresa reconheceu, no momento da venda,
A tabela a seguir apresenta os dados, em reais, para a conciliação dos saldos contábil e bancário da empresa X no banco Y.

A partir dessa tabela, julgue o item subsequente, a respeito das conciliações contábeis.
A conta contábil representativa de clientes deverá ser
acrescida de R$ 500.

 Conheça nossos planos