Questões de Concurso
Sobre demonstração do resultado do exercício em contabilidade geral
Foram encontradas 5.283 questões


Com base no balanço patrimonial acima, em que os valores estão expressos em reais (R$), assinale a opção correta.
Considere as operações realizadas por determinada empresa comercial do ramo alimentício no mês de março:
01/03 — aquisição de material de consumo, em dinheiro, no valor de R$ 20.000,00 com apropriação no Resultado do Exercício.
06/03 — pagamento aos empregados, em cheque, de salários do mês anterior no valor de R$ 150.000,00, já apropriados no mês competente.
12/03 — recebimento de aviso bancário referente ao recebimento de uma duplicata de sua emissão, no valor de R$ 30.000,00, descontada no banco.
18/03 — recebimento de uma duplicata no valor de R$ 40.000,00 cobrada por intermédio do banco, em cobrança simples.
20/03 — recebimento, em cheque, de uma duplicata com valor de face de R$ 20.000,00 com desconto de 10%, referente ao pagamento adiantado por parte do cliente.
25/03 — pagamento antecipado, em dinheiro, de uma duplicata de seu aceite no valor de R$ 50.000,00, com desconto de 10%.
28/03 — devolução, por parte do banco, de duplicata, anteriormente descontada, emitida pela empresa no valor de R$ 60.000,00 e considerada incobrável.
31/03 — realização de empréstimo, em dinheiro, a um diretor no valor de R$ 280.000,00.
Considerando exclusivamente os dados acima, responda corretamente as questões 44, 45 e 46.
ASituação Líquida apresentou ao final de março:
A Fina Flor do Mato Verde S/A publicou os resultados abaixo.
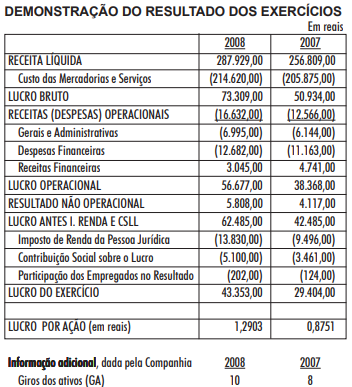
A Fina Flor do Mato Verde S/A publicou os resultados abaixo.
Dentre todos os critérios para atribuição de valores dos componentes do ativo, pode-se dizer que o mais objetivo é o de:
Numa operação em que há o aumento do patrimônio líquido, ocasionado por uma diminuição do passivo superior à diminuição do ativo, o fato contábil pertinente pode ser representado pela:
Controlar o patrimônio das organizações torna-se um processo imprescindível para melhorar os níveis de eficiência, eficácia e economicidade. Sendo assim, a ocorrência de um desfalque de caixa é um evento que afeta o patrimônio da seguinte maneira:
O superávit financeiro que permitirá a abertura de créditos suplementares nos termos da lei é apurado em:
A empresa ABC S.A. pagou em 01.09.2008, aluguéis no valor de R$ 3.600,00 que correspondem a um imóvel por ela locado naquela data pelo período de um ano. Ao término do exercício, em 31.12.2008, na conta Despesa de Aluguéis deverá ter sido contabilizado referente a esta transação, o valor de:
No Balanço Patrimonial, segundo a Lei das Sociedades Anônimas com as alterações de 2007 e 2009, as contas do Ativo serão dispostas em ordem decrescente de grau de liquidez dos elementos nelas registrados, nos grupos de Ativo Circulante e Ativo não Circulante.
O Ativo não Circulante, de acordo com a aludida Lei, é composto de:
Observe as contas descritas abaixo.
O resultado contábil do período, após o encerramento das contas diferenciais é
A receita líquida de vendas da empresa “Y” Ltda totalizou R$ 12.000,00 em determinado período. As despesas administrativas representaram R$ 1.100,00 e as comissões sobre vendas R$ 700,00. O estoque final e as compras de mercadorias do período foram, respectivamente, de R$ 3.000,00 e R$ 8.000,00.
Com base nessas informações, o estoque inicial de mercadorias e o lucro operacional do período, sabendo-se que a empresa obteve um lucro bruto de 40% sobre a receita líquida de vendas no mesmo período, são de, respectivamente
O Princípio basilar do Método das Partidas Dobradas, permite que se chegue à seguinte conclusão:
Qual das alternativas define a composição das contas que constituem o Patrimônio Líquido?
Em 31 de dezembro de X5, a Cia Comercial Zonaleste apresentou o Balanço Patrimonial abaixo.
A partir da análise do balanço apresentado, indique a afirmativa correta.
Utilize as Demonstrações Contábeis, em R$, a seguir para resolver as questões de números 28 a 40.
Demonstração do Resultado do Exercício (DRE) de São Jorge em | 2009 |
Receita de Vendas | 1.600.000 |
(-) Custo dos Produtos Vendidos | -1.200.000 |
Lucro Bruto | 400.000 |
Despesas Operacionais | 200.000 |
Lucro Operacional | 200.000 |
Imposto de Renda (alíquota de 40%) | -80.000 |
Lucro Líquido Após o Imposto de Renda | 120.000 |
(-) Dividendos | -20.000 |
(=) Transferência para Lucros Acumulados | 100.000 |
Balanço Patrimonial de São Jorge em | 2009 |
Ativo | |
Caixa | 64.000 |
Aplicações Financeiras | 36.000 |
Contas a Receber | 300.000 |
Estoques | 200.000 |
Total do Ativo Circulante | 600.000 |
Ativos Permanentes Líquidos | 700.000 |
Total dos Ativos | 1.300.000 |
Passivo + Patrimônio Líquido | |
Fornecedores | 200.000 |
Impostos a Pagar | 40.000 |
Outros Passivos Circulantes | 10.000 |
Total do Passivo Circulante | 250.000 |
Exigível a Longo Prazo | 400.000 |
Patrimônio Liquido | |
Capital Social | 300.000 |
Lucros Acumulados | 350.000 |
Total do Patrimônio Líquido | 650.000 |
Total do Passivo e Patrimônio Líquido | 1.300.000 |
DETALHES PARA 2010
(1) A São Jorge estima que suas vendas sejam de $ 1.800.000.
(2) A empresa espera pagar dividendos no valor de $ 70.000 em 2010.
(3) A empresa deseja manter um saldo mínimo de caixa de $ 60.000.
(4) As contas a receber representam 18% das vendas anuais.
(5) O custo, as despesas operacionais e o estoque final variarão na proporção das vendas.
(6) Uma nova máquina, que custará $ 84.000, será comprada em 2010. A despesa total de depreciação nesse ano será de $ 34.000.
(7) As contas a pagar a fornecedores variarão em relação direta com as variações das vendas em 2010.
(8) Os impostos a pagar corresponderão a um quarto do imposto devido, calculado na demonstração projetada do resultado do exercício.
(9) Os saldos de aplicações financeiras, outros passivos circulantes, exigível a longo prazo e capital não sofrerão nenhuma alteração.
O Retorno sobre o Investimento da São Jorge em 2010 será, em percentual, de
A análise econômica e financeira tem o objetivo de fornecer uma avaliação do desempenho e as tendências estatísticas de uma entidade por meio da utilização de métodos próprios de demonstrações financeiras. Entre os vários aspectos examinados nessa análise, está a definição de um índice que mede a capacidade que a entidade tem de honrar, em condições regulares, seus compromissos com terceiros. Trata-se do índice denominado

 Conheça nossos planos