Questões de Concurso
Sobre demonstração do resultado do exercício em contabilidade geral
Foram encontradas 5.283 questões


Ano: 2014
Banca:
BIO-RIO
Órgão:
ELETROBRAS
Prova:
BIO-RIO - 2014 - ELETROBRAS - Profissional Nível Médio - Suporte I (PMS I) - TCN67 |
Q490115
Contabilidade Geral
O demonstrativo no qual se apura o valor das receitas e despesasdoexercícioé:
Ano: 2014
Banca:
BIO-RIO
Órgão:
ELETROBRAS
Prova:
BIO-RIO - 2014 - ELETROBRAS - Profissional Nível Médio - Suporte I (PMS I) - TCN67 |
Q490105
Contabilidade Geral
Areceitalíquidadevendaséapuradapeladiferençaentre:
Ano: 2014
Banca:
BIO-RIO
Órgão:
ELETROBRAS
Prova:
BIO-RIO - 2014 - ELETROBRAS - Profissional Nível Médio - Suporte I (PMS I) - TCN67 |
Q490100
Contabilidade Geral
O balancete verificado ao final do exercício apresenta a seguintesituação:
Contas Saldo R$
Caixa 5.000,00
Fornecedores 2.000,00
Móveis e Utensílios 3.000,00
Receita de Vendas 7.000,00
Salários e Encargos 4.000,00
Lucros Acumulados 3.000,00
Energia Elétrica 3.000,00
Alugueis 3.000,00
Material Consumido 10.000,00
Despesa de Depreciação 1.000,00
Receitas Financeiras 2.000,00
Encerrados o exercício financeiro e as contas de receitas e despesas,écorretoafirmarquehouveumlucrode:
Contas Saldo R$
Caixa 5.000,00
Fornecedores 2.000,00
Móveis e Utensílios 3.000,00
Receita de Vendas 7.000,00
Salários e Encargos 4.000,00
Lucros Acumulados 3.000,00
Energia Elétrica 3.000,00
Alugueis 3.000,00
Material Consumido 10.000,00
Despesa de Depreciação 1.000,00
Receitas Financeiras 2.000,00
Encerrados o exercício financeiro e as contas de receitas e despesas,écorretoafirmarquehouveumlucrode:
Ano: 2014
Banca:
BIO-RIO
Órgão:
ELETROBRAS
Prova:
BIO-RIO - 2014 - ELETROBRAS - Profissional Nível Médio - Suporte I (PMS I) - ADR66 |
Q490026
Contabilidade Geral
Os abatimentos e descontos comerciais sobre compras são registrados nas fichas de controle do inventário permanente na coluna:
Ano: 2014
Banca:
BIO-RIO
Órgão:
ELETROBRAS
Prova:
BIO-RIO - 2014 - ELETROBRAS - Profissional Nível Médio - Suporte I (PMS I) - ADR66 |
Q490025
Contabilidade Geral
As devoluções de vendas são registradas nas fichas de controle do inventário permanente na coluna:
Ano: 2014
Banca:
BIO-RIO
Órgão:
ELETROBRAS
Prova:
BIO-RIO - 2014 - ELETROBRAS - Profissional Nível Médio - Suporte I (PMS I) - ADR66 |
Q490024
Contabilidade Geral
As devoluções de compras são registradas nas fichas de controledoinventáriopermanentenacoluna:
Ano: 2014
Banca:
FGV
Órgão:
SUSAM
Prova:
FGV - 2014 - SUSAM - Técnico de Nível Superior - Ciências Contábeis |
Q488336
Contabilidade Geral
A Cia. A apresentou os seguintes saldos em relação ao ano de
2013:
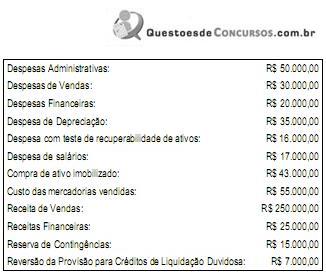
Considerando apenas as informações acima, o resultado antes dos tributos sobre o lucro da Cia. A em 2013 foi de
Considerando apenas as informações acima, o resultado antes dos tributos sobre o lucro da Cia. A em 2013 foi de
Ano: 2014
Banca:
FCC
Órgão:
METRÔ-SP
Prova:
FCC - 2014 - METRÔ-SP - Analista Desenvolvimento Gestão Júnior - Economia |
Q485624
Contabilidade Geral
Um lote de estoque foi adquirido em março para ser pago em 12 parcelas mensais e iguais a partir do mês de abril. Este estoque foi vendido no mês de junho e o valor da venda somente será recebido em outubro. O valor do estoque vendido deverá ser reconhecido como custo dos produtos vendidos, na Demonstração de Resultados, em
Ano: 2014
Banca:
FCC
Órgão:
METRÔ-SP
Prova:
FCC - 2014 - METRÔ-SP - Analista Desenvolvimento Gestão Júnior - Economia |
Q485623
Contabilidade Geral
Em 01/08/2012 uma empresa recebeu R$ 24.000,00 de um cliente para a entrega de mercadorias até 31/07/2013. A empresa entregou, até 31/12/2012, mercadorias que correspondiam a 70% do total negociado. O valor da Receita de Vendas apresentado na Demonstração do Resultado do ano de 2012 correspondente a esta operação foi, em reais, de
Ano: 2014
Banca:
FCC
Órgão:
METRÔ-SP
Prova:
FCC - 2014 - METRÔ-SP - Analista Desenvolvimento Gestão Júnior - Economia |
Q485622
Contabilidade Geral
O Balancete de Verificação de uma empresa, em 31/12/2013, apresentava o saldo das seguintes contas:
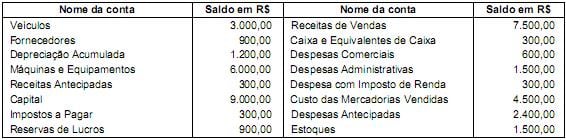
Os valores correspondentes ao Lucro Bruto e ao Lucro Líquido apresentados na Demonstração do Resultado do ano de 2013 são, respectivamente,
Os valores correspondentes ao Lucro Bruto e ao Lucro Líquido apresentados na Demonstração do Resultado do ano de 2013 são, respectivamente,
Ano: 2014
Banca:
FCC
Órgão:
METRÔ-SP
Prova:
FCC - 2014 - METRÔ-SP - Analista Desenvolvimento Gestão Júnior - Economia |
Q485615
Contabilidade Geral
As principais demonstrações contábeis e demais informações financeiras destinadas aos acionistas e aos diversos grupos de usuários interessados no desempenho e na solidez de uma empresa são:
I. Balanço Patrimonial, Demonstração do Resultado do Exercício e Demonstração das Mutações do Patrimônio.
II. Demonstração dos Fluxos de Caixa, Demonstração do Resultado dos Acionistas, Demonstração das Origens e Aplicações de Recursos.
III. Demonstração do Valor Adicionado, Parecer do Conselho Fiscal e Parecer dos Auditores.
IV. Relatório da Administração, Demonstração dos Fluxos de Caixa e Notas Explicativas.
É correto o que se afirma APENAS em
I. Balanço Patrimonial, Demonstração do Resultado do Exercício e Demonstração das Mutações do Patrimônio.
II. Demonstração dos Fluxos de Caixa, Demonstração do Resultado dos Acionistas, Demonstração das Origens e Aplicações de Recursos.
III. Demonstração do Valor Adicionado, Parecer do Conselho Fiscal e Parecer dos Auditores.
IV. Relatório da Administração, Demonstração dos Fluxos de Caixa e Notas Explicativas.
É correto o que se afirma APENAS em
Q483131
Contabilidade Geral
Em relação às formas de tributação, a opção que indica a alternativa correta é:
Q483130
Contabilidade Geral
A Cia. Summer apresentou as seguintes informações, para apuração do Imposto de Renda Pessoa Jurídica (IRPJ) e da Contribuição Social sobre o Lucro Líquido (CSLL):
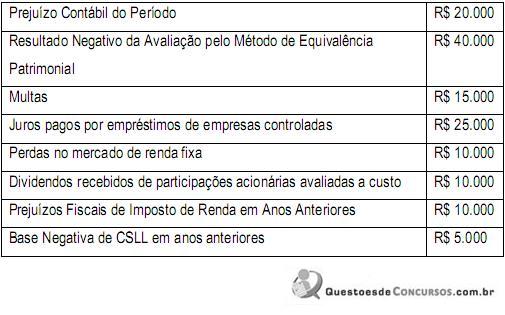
Com base nessas informações é correto afirmar:
Com base nessas informações é correto afirmar:
Q483129
Contabilidade Geral
Em relação ao Imposto sobre Operações de Crédito, Câmbio e Seguro (IOF), assinale a alternativa incorreta:
Q483116
Contabilidade Geral
Texto associado
A Cia. Vitória apresenta um investimento em sua coligada a Cia. Dimitri no valor de R$ 200.000, que
possui o Patrimônio Líquido no valor de R$ 1.000.000. Em 2013, a Cia. Dimitri apurou um lucro de R$
200.000 e reconheceu um ganho na remensuração a valor justo de instrumentos financeiros
disponíveis para venda no valor R$ 160.000. Com base nessas informações, responda a questão
a seguir.
possui o Patrimônio Líquido no valor de R$ 1.000.000. Em 2013, a Cia. Dimitri apurou um lucro de R$
200.000 e reconheceu um ganho na remensuração a valor justo de instrumentos financeiros
disponíveis para venda no valor R$ 160.000. Com base nessas informações, responda a questão
a seguir.
A Cia. Dimitri reconheceu a distribuição dos dividendos de R$ 120.000 no período a serem pagos em 2014 utilizando o lançamento:
Q483102
Contabilidade Geral
obre a estrutura da Demonstração do Resultado do Exercício (DRE) prevista na Lei n.º 6.404/76 e alterações e no CPC 26 – Apresentação das Demonstrações Contábeis, analise as afirmações a seguir e marque a alternativa, que indica as sentenças corretas.
I – A Lei n.º 6.404/76 e alterações e o CPC 26 determinam que o resultado dos investimentos avaliados pelo método da equivalência patrimonial deve ser evidenciado na DRE no item outras receitas e/ou despesas operacionais.
II – O CPC 26 determina que as despesas e receitas financeiras devem ser evidenciadas como um dos itens da DRE enquanto que a Lei n.º 6.404/76 e alterações disciplina que as despesas financeiras devem ser evidenciadas líquidas das receitas financeiras, no item outras despesas operacionais.
III – As participações a empregados, administradores e outras partes relacionadas devem ser discriminadas na DRE após o reconhecimento da provisão dos impostos sobre a renda e antes do lucro líquido, conforme disciplina a Lei n.º 6.404/76.
IV – O CPC 26 determina que seja evidenciado o resultado líquido das operações em descontinuidade separadamente do resultado das operações em continuidade, o que não é exigido pela Lei n.º 6.404/76 e alterações.
V – O lucro operacional em uma DRE elaborada de acordo com a Lei n.º 6.404/76 corresponde ao mesmo valor do resultado antes das receitas e despesas financeiras de uma DRE elaborada de acordo com o CPC 26.
I – A Lei n.º 6.404/76 e alterações e o CPC 26 determinam que o resultado dos investimentos avaliados pelo método da equivalência patrimonial deve ser evidenciado na DRE no item outras receitas e/ou despesas operacionais.
II – O CPC 26 determina que as despesas e receitas financeiras devem ser evidenciadas como um dos itens da DRE enquanto que a Lei n.º 6.404/76 e alterações disciplina que as despesas financeiras devem ser evidenciadas líquidas das receitas financeiras, no item outras despesas operacionais.
III – As participações a empregados, administradores e outras partes relacionadas devem ser discriminadas na DRE após o reconhecimento da provisão dos impostos sobre a renda e antes do lucro líquido, conforme disciplina a Lei n.º 6.404/76.
IV – O CPC 26 determina que seja evidenciado o resultado líquido das operações em descontinuidade separadamente do resultado das operações em continuidade, o que não é exigido pela Lei n.º 6.404/76 e alterações.
V – O lucro operacional em uma DRE elaborada de acordo com a Lei n.º 6.404/76 corresponde ao mesmo valor do resultado antes das receitas e despesas financeiras de uma DRE elaborada de acordo com o CPC 26.
Ano: 2014
Banca:
FCC
Órgão:
TCE-GO
Prova:
FCC - 2014 - TCE-GO - Analista de Controle Externo - Orçamento e Finanças |
Q481863
Contabilidade Geral
Texto associado
Os Balancetes de Verificação da Cia. Forte apresentavam, no período 2009/2010, os saldos a seguir (Valores em reais):

A empresa forneceu, ainda, as informações complementares abaixo:
(1) Os saldos apresentados correspondem aos saldos finais das contas listadas. Apenas os resultados dos exercícios não estão apurados.
(2) A conta de Aplicações Financeiras constituíam-se em aplicações em quotas de Fundo de Investimento, resgatáveis em quatro anos. Ao final de 2010, a empresa resgata antecipadamente o investimento, auferindo um rendimento de R$ 600,00.
(3) Ao final do segundo exercício, a direção da empresa opta por renovar integralmente a sua frota de veículos que acumulava depreciações, até a data da baixa, de 55%. No mesmo período, a empresa adquire uma nova frota de veículos, no valor R$ 45.000,00 e adquire novos imóveis.
(4) Título vencível em 90 dias.
(5) Empréstimos contraídos ao final do exercício de 2010, contratados com prazo de cinco anos e juros contratuais de 1,5% a.a. pagáveis mensalmente no ultimo dia útil do mês.
(6) A empresa renegocia com a instituição financeira parte do saldo de seus financiamentos quitando R$ 13.000,00 repactuando o restante da dívida juntamente com novos financiamentos a taxas mais vantajosas e prazo de quitação para 60 meses, com carência de dois anos.
(7) No início de 2010, a empresa integraliza totalmente o Capital a Realizar e aumenta o Capital Social, utilizando todo o saldo inicial de Reserva Legal e de Reservas nos Lucros. Na mesma ocasião, os sócios subscrevem e integralizam em moeda corrente parcela do capital.
(8) Dos resultados finais apurados, quando positivos, a empresa provisiona 20% para o Imposto de Renda e Contribuições, 10% para Participação nos Lucros para os Administradores e 10% para Participação nos Lucros aos Empregados. Distribuindo o Lucro Líquido 5% para Reserva Legal, 50% para Dividendos e o restante para Reservas de Lucros.
(1) Os saldos apresentados correspondem aos saldos finais das contas listadas. Apenas os resultados dos exercícios não estão apurados.
(2) A conta de Aplicações Financeiras constituíam-se em aplicações em quotas de Fundo de Investimento, resgatáveis em quatro anos. Ao final de 2010, a empresa resgata antecipadamente o investimento, auferindo um rendimento de R$ 600,00.
(3) Ao final do segundo exercício, a direção da empresa opta por renovar integralmente a sua frota de veículos que acumulava depreciações, até a data da baixa, de 55%. No mesmo período, a empresa adquire uma nova frota de veículos, no valor R$ 45.000,00 e adquire novos imóveis.
(4) Título vencível em 90 dias.
(5) Empréstimos contraídos ao final do exercício de 2010, contratados com prazo de cinco anos e juros contratuais de 1,5% a.a. pagáveis mensalmente no ultimo dia útil do mês.
(6) A empresa renegocia com a instituição financeira parte do saldo de seus financiamentos quitando R$ 13.000,00 repactuando o restante da dívida juntamente com novos financiamentos a taxas mais vantajosas e prazo de quitação para 60 meses, com carência de dois anos.
(7) No início de 2010, a empresa integraliza totalmente o Capital a Realizar e aumenta o Capital Social, utilizando todo o saldo inicial de Reserva Legal e de Reservas nos Lucros. Na mesma ocasião, os sócios subscrevem e integralizam em moeda corrente parcela do capital.
(8) Dos resultados finais apurados, quando positivos, a empresa provisiona 20% para o Imposto de Renda e Contribuições, 10% para Participação nos Lucros para os Administradores e 10% para Participação nos Lucros aos Empregados. Distribuindo o Lucro Líquido 5% para Reserva Legal, 50% para Dividendos e o restante para Reservas de Lucros.
Com base na Demonstração de Resultados apurada, a Margem Bruta com a qual a empresa operou em 2010 foi
Ano: 2014
Banca:
FCC
Órgão:
TCE-GO
Prova:
FCC - 2014 - TCE-GO - Analista de Controle Externo - Orçamento e Finanças |
Q481861
Contabilidade Geral
Texto associado
Os Balancetes de Verificação da Cia. Forte apresentavam, no período 2009/2010, os saldos a seguir (Valores em reais):
A empresa forneceu, ainda, as informações complementares abaixo:
(1) Os saldos apresentados correspondem aos saldos finais das contas listadas. Apenas os resultados dos exercícios não estão apurados.
(2) A conta de Aplicações Financeiras constituíam-se em aplicações em quotas de Fundo de Investimento, resgatáveis em quatro anos. Ao final de 2010, a empresa resgata antecipadamente o investimento, auferindo um rendimento de R$ 600,00.
(3) Ao final do segundo exercício, a direção da empresa opta por renovar integralmente a sua frota de veículos que acumulava depreciações, até a data da baixa, de 55%. No mesmo período, a empresa adquire uma nova frota de veículos, no valor R$ 45.000,00 e adquire novos imóveis.
(4) Título vencível em 90 dias.
(5) Empréstimos contraídos ao final do exercício de 2010, contratados com prazo de cinco anos e juros contratuais de 1,5% a.a. pagáveis mensalmente no ultimo dia útil do mês.
(6) A empresa renegocia com a instituição financeira parte do saldo de seus financiamentos quitando R$ 13.000,00 repactuando o restante da dívida juntamente com novos financiamentos a taxas mais vantajosas e prazo de quitação para 60 meses, com carência de dois anos.
(7) No início de 2010, a empresa integraliza totalmente o Capital a Realizar e aumenta o Capital Social, utilizando todo o saldo inicial de Reserva Legal e de Reservas nos Lucros. Na mesma ocasião, os sócios subscrevem e integralizam em moeda corrente parcela do capital.
(8) Dos resultados finais apurados, quando positivos, a empresa provisiona 20% para o Imposto de Renda e Contribuições, 10% para Participação nos Lucros para os Administradores e 10% para Participação nos Lucros aos Empregados. Distribuindo o Lucro Líquido 5% para Reserva Legal, 50% para Dividendos e o restante para Reservas de Lucros.
(1) Os saldos apresentados correspondem aos saldos finais das contas listadas. Apenas os resultados dos exercícios não estão apurados.
(2) A conta de Aplicações Financeiras constituíam-se em aplicações em quotas de Fundo de Investimento, resgatáveis em quatro anos. Ao final de 2010, a empresa resgata antecipadamente o investimento, auferindo um rendimento de R$ 600,00.
(3) Ao final do segundo exercício, a direção da empresa opta por renovar integralmente a sua frota de veículos que acumulava depreciações, até a data da baixa, de 55%. No mesmo período, a empresa adquire uma nova frota de veículos, no valor R$ 45.000,00 e adquire novos imóveis.
(4) Título vencível em 90 dias.
(5) Empréstimos contraídos ao final do exercício de 2010, contratados com prazo de cinco anos e juros contratuais de 1,5% a.a. pagáveis mensalmente no ultimo dia útil do mês.
(6) A empresa renegocia com a instituição financeira parte do saldo de seus financiamentos quitando R$ 13.000,00 repactuando o restante da dívida juntamente com novos financiamentos a taxas mais vantajosas e prazo de quitação para 60 meses, com carência de dois anos.
(7) No início de 2010, a empresa integraliza totalmente o Capital a Realizar e aumenta o Capital Social, utilizando todo o saldo inicial de Reserva Legal e de Reservas nos Lucros. Na mesma ocasião, os sócios subscrevem e integralizam em moeda corrente parcela do capital.
(8) Dos resultados finais apurados, quando positivos, a empresa provisiona 20% para o Imposto de Renda e Contribuições, 10% para Participação nos Lucros para os Administradores e 10% para Participação nos Lucros aos Empregados. Distribuindo o Lucro Líquido 5% para Reserva Legal, 50% para Dividendos e o restante para Reservas de Lucros.
O Resultado Líquido apurado em 2010 foi um
Q479172
Contabilidade Geral
Uma indústria vendeu produtos por R$250.000,00. Neste valor, estão incluídos R$30.000,00 de ICMS e R$25.000,00 de IPI. Essa operação resultou um prejuízo de R$22.000,00.
De acordo com os dados acima, os valores da Receita Líquida e do Custo dos Produtos Vendidos foram, respectivamente, de:
De acordo com os dados acima, os valores da Receita Líquida e do Custo dos Produtos Vendidos foram, respectivamente, de:
Q479164
Contabilidade Geral
Texto associado
Uma Sociedade Empresária realizou as seguintes transações, no mês de dezembro de 2013:

Com base nos dados apresentados, o Lucro Bruto apurado em dezembro de 2013, de acordo com as Normas Brasileiras de Contabilidade, é de:

 Conheça nossos planos