Questões de Concurso
Comentadas sobre demonstração do resultado do exercício em contabilidade geral
Foram encontradas 840 questões


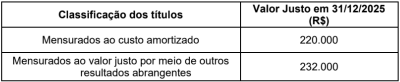
Os valores apresentados no Balanço Patrimonial, em 31/12/2025, para os títulos mensurados ao custo amortizado e para os títulos mensurados ao valor justo por meio de outros resultados abrangentes e o impacto na Demonstração de Resultados no ano de 2025, decorrentes dessas aplicações financeiras, foram, respectivamente,
• Compra à vista de 20 unidades de mercadorias para revenda, ao custo de R$ 2,00 cada.
• Venda a prazo de 10 unidades de mercadorias por R$ 4,00 cada.
• Venda à vista de 5 unidades de mercadorias por R$ 3,00 cada.
• Despesas incorridas no valor de R$ 10,00 que serão pagas apenas no exercício seguinte.
Considerando exclusivamente a sistemática do regime de competência, é correto afirmar que o resultado do exercício corresponde a
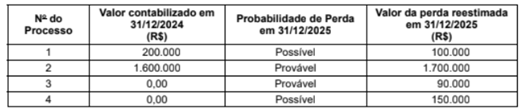
Em dezembro de 2025, a empresa foi condenada, em última instância, e pagou R$ 500.000 em um processo que era considerado, em 31/12/2024, como sendo de perda remota pelos seus assessores jurídicos. Com base nestas informações, o impacto reconhecido na Demonstração de Resultados de 2025 e o valor apresentado no Balanço Patrimonial de 31/12/2025 da empresa Grampos S.A. foram, respectivamente, em reais,
No que se refere ao imposto sobre transmissão causa mortis e doação de quaisquer bens ou direitos (ITCMD), ao PIS/PASEP, à COFINS e às participações governamentais, julgue o item subsequente.
As participações nos lucros atribuídos a terceiros, que não sejam relativas ao investimento dos acionistas, devem ser registradas como despesas pela empresa.
Julgue o próximo item à luz dos pronunciamentos técnicos do CPC.
A receita de juros calculada pelo método dos juros efetivos é uma informação que pode ser apresentada na demonstração de resultado do exercício conjuntamente com outras receitas de caráter financeiro auferidas pela entidade durante o exercício.
Julgue o próximo item à luz dos pronunciamentos técnicos do CPC.
Os custos dos estoques produzidos por uma entidade não devem contemplar quaisquer espécies de gasto que decorram do desperdício de materiais, de mão de obra ou de outros insumos de produção.
Os gastos são classificados, na Demonstração do Resultado como despesa
Por já ser cliente do locador, a sociedade empresária recebeu um desconto de 10% nos dois primeiros meses de uso do imóvel.
Assinale a opção que indica a despesa de aluguel da sociedade empresária em janeiro de 2025, de acordo com o Regime de Competência
Texto 3A3
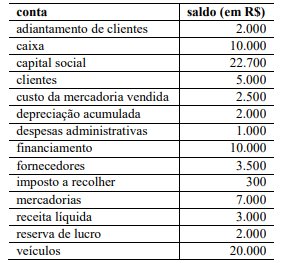
Em 2025, a fábrica manteve os custos fixos e o preço de venda. No entanto, o custo da matéria prima utilizada na fabricação teve um aumento de 20%.
O aumento irá gerar o seguinte efeito na margem de contribuição e no ponto de equilíbrio contábil, respectivamente:
A apuração do lucro e a distribuição dos dividendos são apresentados, respectivamente, nas seguintes demonstrações contábeis:
Em 2025, a Cia Laranja reconheceu receitas com a prestação de serviços a terceiros de R$120.00, enquanto os custos e as despesas incorridos foram de R$70.000.
Já a Cia Amarelo reconheceu receitas com a prestação de serviços a terceiros de R$30.000, enquanto os custos e as despesas incorridos foram de R$18.000.
Na Demonstração do Resultado individual da Cia Laranja, em 31/12/2025, o resultado, sem considerar impostos, era de
Uma de suas máquinas foi produzida internamente e possui características individuais, de modo que não foi possível mensurar o valor justo líquido de despesas de alienação, apesar do esforço dispendido. Na data do teste, a máquina apresentava valor contábil de R$80.000 e o valor em uso era estimado em R$78.000.
Nesse caso, deve-se
O fato foi considerado
Assinale a alternativa correta sobre reconhecimento contábil de tributos e efeitos diferidos.
I. EBITDA é um indicador de desempenho que exclui juros, impostos, depreciação e amortização, e costuma apoiar leitura do resultado operacional antes de investimentos.
II. EVA representa lucro econômico, tipicamente estimado como resultado operacional após impostos menos custo do capital aplicado no negócio.
III. EBITDA positivo pode coexistir com destruição de valor quando o retorno do capital investido fica abaixo do custo de capital do negócio.
IV. Políticas contábeis e critérios de reconhecimento podem afetar EBITDA e EVA, exigindo padronização para comparações consistentes ao longo do tempo.
V. EVA desconsidera o capital investido e, por isso, se aproxima do lucro líquido contábil em qualquer setor e porte de empresa.
Estão corretas as afirmativas:
Com esse objetivo, efetuou o cálculo a partir do resultado do período-base encerrado em 31 de dezembro.
Além disso, considerou a adição
Em janeiro de 2025, aconteceram os seguintes fatos:
Pagamento de aluguel de dezembro de 2024: R$5.000.
Compra de estoque à vista: R$60.000.
Reconhecimento da venda de metade do estoque comprado no mês, com recebimento previsto para o mês seguinte e estimativa de inadimplência de 3%: R$90.000
Reconhecimento da despesa de aluguel e de salários, para pagamento no mês seguinte: R$20.000.
Considerando apenas os fatos, ao realizar a análise vertical da Demonstração do Resultado, o perito constatou que o Lucro Líquido representava a seguinte porcentagem da Receita de Vendas

 Conheça nossos planos