Questões de Concurso
Sobre demonstração de origens e aplicações de recursos – doar [revogada] em contabilidade geral
Foram encontradas 122 questões


DOAR do período encerrado em 31 de dezembro de 200X Origens Recursos líquidos gerados pelas operações 295.275,00 Empréstimos de longo prazo 45.375,00 Integralização do capital social 150.000,00 Total 490.650,00 Aplicações Investimentos 125.000,00 Aquisição de ativo imobilizado 250.000,00 Aplicações financeiras de longo prazo 25.000,00 Total 400.000,00 Variação do capital circulante líquido 90.650,00

Ao elaborar a demonstração de origens e aplicação de recursos, o registro de subvenção que beneficie a empresa deverá ser classificado como origem.
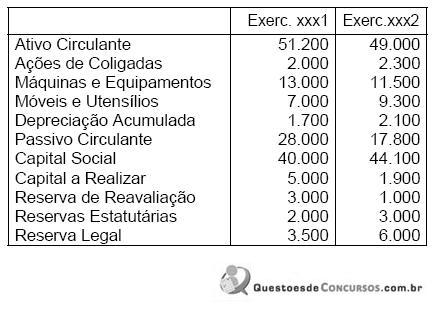
Após a elaboração da Demonstração das Origens e Aplicações de Recursos - DOAR, pode-se ver que o capital circulante líquido aumentou em
Enunciado para a resolução das questões 21 a 28.
Com as informações referentes aos períodos contábeis de 2000/2002 da Cia. FIRMAMENTO, fornecidas a seguir:
I. Balanços Patrimoniais de 2000/2001 e o balancete de verifi cação referente a operações, do exercício de 2002, já registradas até 31.12.2002 
II. A empresa provisiona, ao fi nal do exercício, o valor de 86.100, que corresponde a 30% do lucro contábil, para o pagamento dos Impostos, contribuições e participações incidentes sobre o lucro apurado. Distribui ainda dividendos à base de 20% do total dos lucros líquidos, destinando ainda parte desses lucros à base de 5% para Reserva Legal e de 20% para Reservas de Lucros.
III. Nos exercícios de 2000 e 2001, a empresa registrou Custos de Mercadorias Vendidas no valor de 120.000 e 145.000, respectivamente.
IV. A conta Empréstimos e Financiamentos refere-se a uma operação fi nanceira realizada em dezembro de 2000, vencível em 10 anos, com carência de 5 anos e juros de 0,5% pagos no fi nal de cada mês.
V. Dados sobre as Participações Societárias:
Observação: Em 31.12.2002 ocorreu na Cia. SOL uma integralização de Capital em dinheiro 75.000.
Considerando a estrutura das demonstrações contábeis estabelecida na Lei n.º 6.404/1976 e na legislação complementar, além dos indicadores de análise econômico-financeira, julgue o item seguinte.
Ao transferir recursos do ativo realizável em longo prazo
para o ativo circulante, a empresa aumentará suas aplicações,
para fins de elaboração da DOAR.
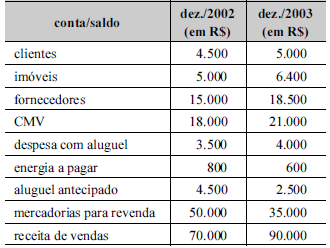
Considerando as informações apresentadas no quadro acima e a estrutura, elaboração e divulgação das demonstrações contábeis, julgue o item subseqüente.
Se a empresa adquiriu os imóveis à vista, houve uma
aplicação, sob a ótica da demonstração de origens e
aplicação de recursos (DOAR).
Julgue o item seguinte, relativos aos demonstrativos contábeis.
A demonstração de origens e aplicações de recursos (DOAR) explica
a variação do capital circulante líquido ocorrida de um ano para
outro.
Ao calcular os dividendos, a empresa deve evidenciar o valor apurado como aplicação na demonstração de origens e aplicação de recursos, independentemente de seu pagamento.
os itens a seguir.
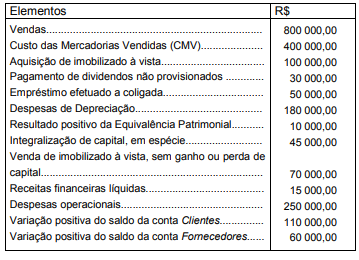
Ativo Circulante em 20X1 R$ 350.000,00 Passivo Circulante em 20X0 R$ 310.000,00 Passivo Circulante em 20X1 R$ 330.000,00
Sabendo que o Capital Circulante Líquido aumentou em R$ 60.000,00 no exercício de 20X1, deduz-se que o Ativo Circulante da companhia, no exercício de 20X0 montou, em R$, a
Instruções: Utilize as informações a seguir para responder à questão.
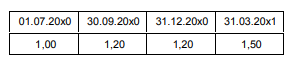
I. Os registros contábeis da Cia Miramar, empresa de capital aberto, acusam uma operação de financiamento de importação de máquinas, contratada em 01.07.20x0 no valor de US$ 10.000.000, pelo prazo de 10 anos, carência de 5 anos e juros semestrais de 3% a.s. pagáveis no último dia útil do mês de vencimento.
II. A flutuação do dólar de 01.07.20x0 a 31.12.20x1 foi:

 Conheça nossos planos