Questões de Concurso
Sobre contas: plano, teoria e classificação em contabilidade geral
Foram encontradas 1.938 questões


Ano: 2026
Banca:
Instituto UniFil
Órgão:
COHAVEL - PR
Prova:
Instituto UniFil - 2026 - COHAVEL - PR - Contador |
Q4090305
Contabilidade Geral
A distribuidora de bebidas Água Ardente S.A.,
especializada na comercialização de bebidas no
atacado, possui em seu Ativo Imobilizado cinco
caminhões utilizados na logística de entregas. Diante
da necessidade de capital de giro, a empresa decide
vender um dos caminhões por R$ 180.000,00 à vista.
Na data da venda, o caminhão apresentava valor
contábil líquido (custo de aquisição menos
depreciação acumulada) de R$ 150.000,00.
Considerando apenas os registros patrimoniais
(desconsidere a baixa da depreciação acumulada),
assinale a alternativa que apresenta a correta
contabilização dessa operação.
Ano: 2026
Banca:
FGV
Órgão:
TCE-SC
Prova:
FGV - 2026 - TCE-SC - Auditor Fiscal de Controle Externo - Ciências Contábeis |
Q4088737
Contabilidade Geral
Em 2026, uma sociedade empresária começou a adquirir matéria-prima de um novo fornecedor. As partes acordaram que, caso a
sociedade empresária realize um pedido mínimo de R$ 80.000,00
ao mês, o prazo para pagamento será de 15 meses. No entanto,
caso não realize novos pedidos por 60 dias, o prazo para
pagamento será de 6 meses.
Em 01/01/2026, a sociedade empresária realizou um pedido de R$ 120.000,00. Os seus gestores acreditam que será possível manter o pedido mínimo no mês seguinte , no entanto, não têm planejamento concreto para isso.
O reconhecimento da dívida com os fornecedores no Balanço Patrimonial mensal da sociedade empresária, em 31/01/2026, é de
Em 01/01/2026, a sociedade empresária realizou um pedido de R$ 120.000,00. Os seus gestores acreditam que será possível manter o pedido mínimo no mês seguinte , no entanto, não têm planejamento concreto para isso.
O reconhecimento da dívida com os fornecedores no Balanço Patrimonial mensal da sociedade empresária, em 31/01/2026, é de
Ano: 2026
Banca:
INSTITUTO AOCP
Órgão:
IF-CE
Prova:
INSTITUTO AOCP - 2026 - IF-CE - Professor EBTT - Ciências Contábeis |
Q4084887
Contabilidade Geral
Em relação ao plano de contas, a estrutura
hierárquica permite organizar as contas de acordo
com o nível de detalhamento das informações
contábeis. Nesse contexto, as contas que agrupam
outras contas e representam o conjunto em seu
menor nível de detalhamento são denominadas
contas
Ano: 2026
Banca:
INSTITUTO AOCP
Órgão:
IF-CE
Prova:
INSTITUTO AOCP - 2026 - IF-CE - Professor EBTT - Ciências Contábeis |
Q4084881
Contabilidade Geral
Em relação ao plano de contas, informe se é
verdadeiro (V) ou falso (F) o que se afirma a seguir
e assinale a alternativa com a sequência correta.
( ) No plano de contas, as contas analíticas individualizadas representam os elementos patrimoniais em seu maior nível de detalhamento.
( ) As contas presentes no plano de contas são classificadas como circulantes ou não circulantes e podem assumir natureza devedora ou credora.
( ) A conta é o instrumento contábil que registra fatos de mesma natureza, recebendo um título que a identifica e permitindo acompanhar valores passados, presentes ou futuros.
( ) No plano de contas, as contas analíticas individualizadas representam os elementos patrimoniais em seu maior nível de detalhamento.
( ) As contas presentes no plano de contas são classificadas como circulantes ou não circulantes e podem assumir natureza devedora ou credora.
( ) A conta é o instrumento contábil que registra fatos de mesma natureza, recebendo um título que a identifica e permitindo acompanhar valores passados, presentes ou futuros.
Ano: 2026
Banca:
INSTITUTO AOCP
Órgão:
IF-CE
Prova:
INSTITUTO AOCP - 2026 - IF-CE - Professor EBTT - Ciências Contábeis |
Q4084870
Contabilidade Geral
Em 13/02/2026, uma sociedade empresária efetuou
o seguinte lançamento contábil:
Débito: Ativo Imobilizado – Imóvel: R$ 800.000; Crédito: Capital Social: R$ 800.000.
Considerando o método das partidas dobradas e os conceitos de débito e crédito, esse lançamento indica que a sociedade
Débito: Ativo Imobilizado – Imóvel: R$ 800.000; Crédito: Capital Social: R$ 800.000.
Considerando o método das partidas dobradas e os conceitos de débito e crédito, esse lançamento indica que a sociedade
Ano: 2026
Banca:
INSTITUTO AOCP
Órgão:
IF-CE
Prova:
INSTITUTO AOCP - 2026 - IF-CE - Professor EBTT - Ciências Contábeis |
Q4084864
Contabilidade Geral
No contexto das entidades, a elaboração de um
plano de contas é fundamental para assegurar a
geração
de informações contábeis úteis,
confiáveis e consistentes para os diversos
usuários. Sua estrutura deve observar os relatórios
a serem elaborados e os princípios e normas
contábeis, especialmente a natureza devedora ou
credora das contas. Com base na classificação
contábil das contas, assinale a alternativa que
apresenta uma conta de natureza credora.
Ano: 2026
Banca:
CESPE / CEBRASPE
Órgão:
ANSA
Prova:
CESPE / CEBRASPE - 2026 - ANSA - Ênfase 3: Contabilidade |
Q4082746
Contabilidade Geral
A respeito do Sistema Público de Escrituração Digital (SPED) e da escrituração contábil digital (ECD), julgue o item subsequente.
Caso a entidade utilize uma conta transitória para o encerramento das contas de resultado do exercício, essa conta deverá ser mapeada para a conta sintética resultado do exercício do plano de contas referencial da ECD.
Q4079162
Contabilidade Geral
A cidade Alfa foi atingida por uma enchente nos meses de janeiro e fevereiro de X6, afetando diversas empresas da região.
Entre elas, a Metalúrgica “M” Ltda. sofreu perdas significativas, com a inutilização de 25% de seus estoques.
No tratamento contábil a ser adotado pela Metalúrgica “M” Ltda. para o reconhecimento desse evento em sua contabilidade, essa perda deve ser reconhecida como
No tratamento contábil a ser adotado pela Metalúrgica “M” Ltda. para o reconhecimento desse evento em sua contabilidade, essa perda deve ser reconhecida como
Q4079159
Contabilidade Geral
Ao preparar o encerramento do exercício, o setor de Contabilidade da companhia “B” S.A. listou as seguintes contas e seus
respectivos saldos:
1. Adiantamento a fornecedor: R$ 12.000,00; 2. Adiantamento de clientes: R$ 8.000,00; 3. Encargos financeiros a transcorrer (sobre empréstimos bancários obtidos): R$ 3.500,00; 4. Ações de emissão própria em tesouraria: R$ 5.000,00; 5. Juros sobre o capital próprio a pagar: R$ 4.500,00; 6. Perdas estimadas com créditos de liquidação duvidosa: R$ 2.000,00.
Assinale a opção que indica o somatório correto, em valores absolutos, das contas de natureza devedora.
1. Adiantamento a fornecedor: R$ 12.000,00; 2. Adiantamento de clientes: R$ 8.000,00; 3. Encargos financeiros a transcorrer (sobre empréstimos bancários obtidos): R$ 3.500,00; 4. Ações de emissão própria em tesouraria: R$ 5.000,00; 5. Juros sobre o capital próprio a pagar: R$ 4.500,00; 6. Perdas estimadas com créditos de liquidação duvidosa: R$ 2.000,00.
Assinale a opção que indica o somatório correto, em valores absolutos, das contas de natureza devedora.
Q4079150
Contabilidade Geral
Na geração interna de um ativo intangível por uma sociedade empresária, foram gastos R$ 10.000,00 com atividades
destinadas à obtenção de novo conhecimento, R$ 15.000,00 com formulação, projeto, avaliação e seleção final de alternativas
possíveis para materiais e processos, e R$ 20.000,00 com o projeto, construção e teste de protótipos e modelos pré-produção.
Sabe-se que estavam presentes todos os requisitos dispostos na NBC TG 04 (R4) – ATIVO INTANGÍVEL, para o reconhecimento dos gastos incorridos na fase de desenvolvimento de um Ativo Intangível. A vida útil estimada do ativo é de 10 anos e o valor residual é zero.
Considerando que a sociedade empresária utiliza o método da linha reta para amortizar os seus ativos intangíveis, a despesa de amortização anual do ativo foi de
Sabe-se que estavam presentes todos os requisitos dispostos na NBC TG 04 (R4) – ATIVO INTANGÍVEL, para o reconhecimento dos gastos incorridos na fase de desenvolvimento de um Ativo Intangível. A vida útil estimada do ativo é de 10 anos e o valor residual é zero.
Considerando que a sociedade empresária utiliza o método da linha reta para amortizar os seus ativos intangíveis, a despesa de amortização anual do ativo foi de
Ano: 2026
Banca:
Unesc
Órgão:
Câmara de Morro da Fumaça - SC
Prova:
Unesc - 2026 - Câmara de Morro da Fumaça - SC - Contador |
Q4072238
Contabilidade Geral
As contas contábeis constituem o instrumento básico de
classificação, registro e controle de todos os fatos que
afetam o patrimônio das entidades. Acerca do assunto,
registre V para as afirmativas verdadeiras e F para as
falsas:
(__)As contas de resultado, ao contrário das contas patrimoniais, não são encerradas ao final do exercício, sendo transportadas diretamente para o balanço patrimonial do exercício seguinte como saldos acumulados.
(__)As contas do Ativo são classificadas como contas patrimoniais e apresentam saldo devedor, sendo debitadas quando há aumento do elemento patrimonial que representam e creditadas quando há diminuição.
(__)As contas de receita apresentam saldo devedor e representam a origem de recursos que aumentam o patrimônio líquido da entidade, sendo encerradas por débito na conta de apuração do resultado do exercício.
(__)As contas patrimoniais integram o Balanço Patrimonial e se dividem em contas do Ativo, do Passivo e do Patrimônio Líquido, sendo seus saldos transferidos para o exercício seguinte ao final do período.
Após análise, assinale a alternativa que apresenta a sequência CORRETA dos itens acima, de cima para baixo:
(__)As contas de resultado, ao contrário das contas patrimoniais, não são encerradas ao final do exercício, sendo transportadas diretamente para o balanço patrimonial do exercício seguinte como saldos acumulados.
(__)As contas do Ativo são classificadas como contas patrimoniais e apresentam saldo devedor, sendo debitadas quando há aumento do elemento patrimonial que representam e creditadas quando há diminuição.
(__)As contas de receita apresentam saldo devedor e representam a origem de recursos que aumentam o patrimônio líquido da entidade, sendo encerradas por débito na conta de apuração do resultado do exercício.
(__)As contas patrimoniais integram o Balanço Patrimonial e se dividem em contas do Ativo, do Passivo e do Patrimônio Líquido, sendo seus saldos transferidos para o exercício seguinte ao final do período.
Após análise, assinale a alternativa que apresenta a sequência CORRETA dos itens acima, de cima para baixo:
Ano: 2026
Banca:
FUNDATEC
Órgão:
Prefeitura de Flores da Cunha - RS
Prova:
FUNDATEC - 2026 - Prefeitura de Flores da Cunha - RS - Técnico em Contabilidade |
Q4067351
Contabilidade Geral
Assinale a alternativa INCORRETA acerca do plano de contas.
Ano: 2026
Banca:
FUNDATEC
Órgão:
Prefeitura de Flores da Cunha - RS
Prova:
FUNDATEC - 2026 - Prefeitura de Flores da Cunha - RS - Técnico em Contabilidade |
Q4067350
Contabilidade Geral
Assinale a alternativa correta acerca do conceito, da classificação e do funcionamento
das contas contábeis.
Ano: 2026
Banca:
FEPESE
Órgão:
Prefeitura de Florianópolis - SC
Prova:
FEPESE - 2026 - Prefeitura de Florianópolis - SC - Contador - Edital nº 25 |
Q4063806
Contabilidade Geral
Texto associado
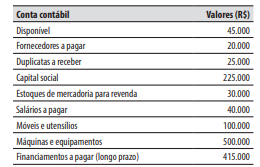
Caso 1
A companhia Sambaqui tem como sua principal atividade o comércio de uma única mercadoria (picolé
de leite). Sobre as suas operações de compra e venda
de mercadorias, há a incidência de um único tributo
(ICMS), não cumulativo, com alíquota de 10%.
Em 31/12/2025, a companhia Sambaqui tinha os
seguintes valores de saldos em suas contas contábeis:
Considere as seguintes informações:
ICMS: Imposto sobre a Circulação de Mercadorias e sobre prestações de Serviços de
transporte interestadual e intermunicipal e de
comunicação.
Em 31/12/2025, o saldo da conta contábil “Estoques de mercadoria para revenda”,
no valor de R$ 30.000, era relativo a 5.000
unidades.
A companhia Sambaqui avalia seu estoque
de mercadoria para revenda pelo método do
custo médio ponderado.
A apuração e pagamento do valor do ICMS
devido (a pagar), referente às operações de
compra e venda de mercadorias, é realizado
mensalmente, no dia 10 do mês seguinte à
realização das operações.
No decorrer de janeiro de 2026, ocorreram somente
as seguintes operações, que foram corretamente
registradas:
1. Compra de 10.000 unidades de picolés de
leite, pelo valor total de R$ 70.000, sendo 50%
pago à vista e 50% no prazo de 30 dias. No
valor total de R$ 70.000 está incluso o valor do
ICMS de R$ 7.000.
2. Venda à vista de 8.000 unidades de picolés de
leite, pelo valor total de R$ 80.000 (no qual
está incluso o valor do ICMS de R$ 8.000).
3. Recebimento referente a vendas realizadas
no ano de 2025, no valor de R$ 10.000 (que
estava registrado na conta contábil “Duplicatas a receber”).
4. Pagamento referente a compras efetuadas no
ano de 2025, no valor de R$ 5.000 (que estava
registrado na conta contábil “Fornecedores a
pagar”).
Em 31/01/2026, o valor do total do ativo da companhia Sambaqui foi de:
Ano: 2026
Banca:
Instituto Access
Órgão:
UFFS
Prova:
Instituto Access - 2026 - UFFS - Técnico em Contabilidade |
Q4063486
Contabilidade Geral
Contas são instrumentos de registro que reúnem
elementos de mesma natureza e permitem o controle
das variações patrimoniais de forma individualizada.
Considerando a classificação das contas e o grupo a que
pertencem, analise as afirmativas a seguir.
I.Contas patrimoniais são aquelas que representam os bens, direitos, obrigações e a situação líquida, compondo o Balanço Patrimonial da entidade.
II.Contas de resultado são aquelas utilizadas para registrar as receitas e despesas, servindo para a demonstração do desempenho econômico do período.
III.Contas retificadoras do ativo possuem saldo de natureza devedora e servem para aumentar o valor total dos bens e direitos apresentados no balanço.
Está correto o que se afirma em:
I.Contas patrimoniais são aquelas que representam os bens, direitos, obrigações e a situação líquida, compondo o Balanço Patrimonial da entidade.
II.Contas de resultado são aquelas utilizadas para registrar as receitas e despesas, servindo para a demonstração do desempenho econômico do período.
III.Contas retificadoras do ativo possuem saldo de natureza devedora e servem para aumentar o valor total dos bens e direitos apresentados no balanço.
Está correto o que se afirma em:
Ano: 2026
Banca:
Instituto Access
Órgão:
UFFS
Prova:
Instituto Access - 2026 - UFFS - Técnico em Contabilidade |
Q4063485
Contabilidade Geral
O objeto de estudo da contabilidade é o patrimônio, que
se manifesta por meio de um conjunto de elementos que
possuem utilidade econômica e jurídica para a entidade.
No que tange à classificação técnica desses
componentes patrimoniais e suas características
intrínsecas, assinale a alternativa correta.
Ano: 2026
Banca:
Instituto Access
Órgão:
UFFS
Prova:
Instituto Access - 2026 - UFFS - Técnico em Contabilidade |
Q4063479
Contabilidade Geral
A lógica do débito e crédito é o fundamento operacional
da contabilidade, orientando como cada entrada ou
saída deve ser registrada nas contas. Acerca da
aplicação desses mecanismos em ativos, passivos,
receitas e despesas, registre V, para as afirmativas
verdadeiras, e F, para as falsas:
(__)Contas de ativo aumentam por meio de lançamentos a débito e diminuem por meio de lançamentos efetuados a crédito.
(__)Contas de passivo e de patrimônio líquido aumentam por crédito e diminuem por meio de lançamentos a débito.
(__)Despesas possuem natureza devedora e são registradas a débito, reduzindo o valor total do patrimônio líquido da empresa.
(__)Receitas possuem natureza credora e são registradas a débito para refletir a entrada de recursos financeiros no caixa da entidade.
Após análise, assinale a alternativa que apresenta a sequência correta dos itens acima, de cima para baixo:
(__)Contas de ativo aumentam por meio de lançamentos a débito e diminuem por meio de lançamentos efetuados a crédito.
(__)Contas de passivo e de patrimônio líquido aumentam por crédito e diminuem por meio de lançamentos a débito.
(__)Despesas possuem natureza devedora e são registradas a débito, reduzindo o valor total do patrimônio líquido da empresa.
(__)Receitas possuem natureza credora e são registradas a débito para refletir a entrada de recursos financeiros no caixa da entidade.
Após análise, assinale a alternativa que apresenta a sequência correta dos itens acima, de cima para baixo:
Ano: 2026
Banca:
Instituto Access
Órgão:
UFFS
Prova:
Instituto Access - 2026 - UFFS - Técnico em Contabilidade |
Q4063469
Contabilidade Geral
O capital social representa o investimento inicial dos
proprietários na entidade, passando por etapas formais
desde o compromisso até a entrega efetiva dos recursos.
No que tange aos registros contábeis da formação do
capital em sociedades anônimas ou limitadas, assinale a
alternativa correta.
Ano: 2026
Banca:
Instituto Consulplan
Órgão:
Câmara de Venda Nova do Imigrante - ES
Prova:
Instituto Consulplan - 2026 - Câmara de Venda Nova do Imigrante - ES - Contador |
Q4054515
Contabilidade Geral
Texto associado
A Cia. Viva Verde é uma empresa comercial atuante na venda de componentes automotivos. No exercício de 2025, ela apresentou as seguintes contas de resultado (em R$):
Descontos Condicionais Concedidos ........................................................................2.000,00
Imposto sobre a Propriedade Territorial e Predial Urbana ......................................7.500,00
PIS sobre folha de pagamento..................................................................................3.200,00
Devoluções de Vendas..............................................................................................5.000,00
Comissões de Vendedores......................................................................................18.000,00
13º Salário...............................................................................................................25.000,00
COFINS s/ faturamento...........................................................................................17.800,00
Frete sobre Vendas...................................................................................................6.400,00
Receita Financeira...................................................................................................12.000,00
Receita Bruta de Vendas.......................................................................................400.000,00
Abatimentos Concedidos..........................................................................................4.300,00
Juros Passivos............................................................................................................6.700,00
Salários....................................................................................................................85.700,00
INSS e FGTS sobre remunerações...........................................................................22.400,00
Depreciações...........................................................................................................15.700,00
ICMS sobre vendas..................................................................................................95.000,00
Férias apropriadas...................................................................................................35.000,00
Ajuste a Valor Presente de Vendas a Prazo ..............................................................8.000,00
À luz das informações fornecidas, é correto afirmar que o total das Deduções da Receita Bruta, a ser evidenciado na Demonstração do Resultado do Exercício de 2025, importa em:
Ano: 2026
Banca:
Quadrix
Órgão:
CREFONO - 1ª Região
Prova:
Quadrix - 2026 - CREFONO - 1ª Região - Contador |
Q3952204
Contabilidade Geral
No que concerne ao conceito, à função e à classificação das contas contábeis no âmbito da escrituração, julgue o item seguinte.
A classificação das contas em ativo, passivo, patrimônio líquido, receitas e despesas constitui a base de um plano de contas, devendo ser complementada conforme o porte, a complexidade e a natureza das atividades da entidade.

 Conheça nossos planos