Questões de Concurso
Sobre contas: plano, teoria e classificação em contabilidade geral
Foram encontradas 1.938 questões


No que concerne ao conceito, à função e à classificação das contas contábeis no âmbito da escrituração, julgue o item seguinte.
As contas patrimoniais evidenciam a posição dos bens, dos direitos e das obrigações da entidade em determinada data, enquanto as contas de resultado registram, ao longo do período, as variações patrimoniais aumentativas e diminutivas, sendo encerradas ao final do exercício para a apuração do resultado e para sua incorporação ao patrimônio líquido.
Em relação à equação fundamental do patrimônio, houve variação nos seguintes grupos
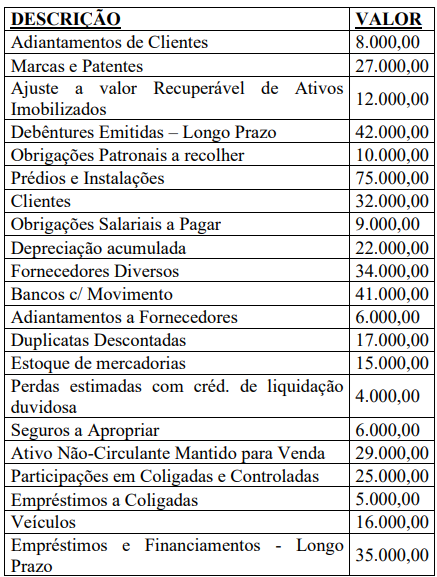
• Fornecedores: R$ 109.000; • Capital social: R$ 250.000; • Móveis e equipamentos: R$ 135.000; • Depreciação acumulada: R$ 55.000; • Veículos: R$ 185.000; • Caixa e bancos: R$ 143.000; • Estoques: R$ 67.000; • Empréstimos e financiamento: R$ 250.000; • Marcas e patentes: R$ 285.000; • Reserva de contingência: R$ 46.000; • Aluguel a pagar: R$ 15.000; • Salários a pagar: R$ 47.000; • Impostos a recolher: R$ 43.000.
Com base nessas informações, calcule o valor do Ativo, do Passivo Exigível e do Patrimônio Líquido e assinale a alternativa correta.
Quanto à estrutura conceitual da contabilidade e aos elementos do balanço patrimonial e da demonstração do resultado, julgue o item seguinte.
O plano de contas deve ser uniforme para todas as empresas, conforme determinado pelas Normas Brasileiras de Contabilidade.
Com base nas técnicas de conciliação e na análise de contas contábeis, julgue o item seguinte.
Uma inconsistência contábil recorrente, como pequenas diferenças de arredondamento em transações com moeda estrangeira, deve ser ignorada se o valor for imaterial, pois o custo de investigar supera o benefício da correção.
Com base nessa situação hipotética, julgue o item a seguir.
As contas de resultado, por influenciarem diretamente o patrimônio líquido da empresa, são classificadas como contas permanentes, e elas mantêm o seu saldo acumulado ao longo do exercício social.
Julgue o item a seguir, acerca de escrituração contábil e dos atos e fatos administrativos.
O valor pago antecipadamente pelo aluguel de uma sala comercial para uso por período de seis meses deve ser registrado pela empresa locatária como um direito no ativo, na conta despesas antecipadas, e deverá ser apropriado mensalmente como despesa, à medida que o direito de uso da sala for sendo consumido.
O plano de contas é um dos livros contábeis obrigatórios das empresas, devendo ser registrado e autenticado na junta comercial juntamente com o livro diário e o livro-razão.
Uma empresa que realiza a compra de um terreno no valor de R$ 120.000 à vista, com recursos bancários, deve lançar esse valor a débito na conta bancos e a crédito na conta terrenos, pois está saindo dinheiro e entrando um bem.
Julgue o item subsequente, relativo ao plano de contas e aos procedimentos de escrituração.
O plano de contas de uma entidade é composto completamente pelo rol de contas que podem ser utilizadas, segregadas em devedoras ou credoras, patrimoniais ou de resultado.
Com base no plano de contas e nos procedimentos de escrituração contábil, julgue o item a seguir.
As contas de receitas e despesas são classificadas como contas de resultado, assim como a conta de lucros acumulados.
Com base no plano de contas e nos procedimentos de escrituração contábil, julgue o item a seguir.
As contas redutoras apresentam natureza diversa das demais contas do grupo em que estão classificadas.
Com base no plano de contas e nos procedimentos de escrituração contábil, julgue o item a seguir.
As contas do ativo, por sua natureza, apresentam saldo devedor; as contas de resultado, por sua vez, podem apresentar saldo credor ou devedor.
Julgue o item que se segue, à luz do plano de contas e dos procedimentos de escrituração.
Os grupos patrimoniais ativo e passivo são compostos tanto por contas devedoras quanto por contas credoras.
No que se refere ao plano de contas e ao procedimento de escrituração, julgue o item a seguir.
As contas contábeis que integram o plano de contas classificam-se em circulantes e não circulantes.

 Conheça nossos planos