Questões de Concurso Sobre contabilidade - noções gerais em contabilidade geral

Foram encontradas 10.107 questões

Q3439145 Contabilidade Geral
O patrimônio de uma instituição é composto por um grande e complexo número de elementos de natureza diferente (elementos patrimoniais heterogêneos), que podem ser reunidos em grupos que desempenham a mesma função econômica e financeira. Deste modo, podemos ter as seguintes massas patrimoniais: ativo, passivo e capital próprio.
Os passivos representam:
Alternativas
Q3437025 Contabilidade Geral
Ainda sobre os Princípios da Contabilidade e, tomando como base o Princípio da Prudência, analise as afirmações:

I - O Princípio da Prudência determina a adoção do maior valor para os componentes do ativo e do menor para os do passivo, sempre que se apresentem alternativas igualmente válidas para a quantificação das mutações patrimoniais que alterem o patrimônio líquido.
II - O Princípio da Prudência impõe a escolha da hipótese de que resulte menor patrimônio líquido, quando se apresentarem opções igualmente aceitáveis diante dos demais Princípios Fundamentais de Contabilidade. 
Alternativas
Q3437024 Contabilidade Geral
Acerca do Princípio da competência na contabilidade, analise o trecho abaixo:

“As _____ e as _____ devem ser incluídas na apuração do ______ do período em que ocorrerem, sempre simultaneamente quando se correlacionarem, independentemente de recebimento ou _____.”

Assinale a alternativa que não complete corretamente uma das lacunas do trecho.
Alternativas
Q3437023 Contabilidade Geral
Os Princípios da Contabilidade, são um conjunto de diretrizes e normas que orientam a prática contábil, garantindo consistência, transparência e confiabilidade nas demonstrações financeiras das entidades. Acerca do Princípio do registro pelo valor original, analise as afirmações:

( ) A avaliação dos componentes patrimoniais deve ser feita com base nos valores de saída, considerando-se como tais os resultantes do consenso com os agentes externos ou da imposição destes.
( ) Uma vez integrado no patrimônio, o bem, direito ou obrigação poderão ter alterados seus valores intrínsecos.
( ) O valor original será mantido enquanto o componente permanecer como parte do patrimônio, inclusive quando da saída deste.

Indique “V” para verdadeiro e “F” para falso. 
Alternativas
Q3437022 Contabilidade Geral
Para fins de registro da escrituração, é necessário seguir algumas determinações de acordo com cada grupo de contas. Neste sentido, analise as sentenças abaixo:

I - Ativo: Contas com saldo devedor, aumentam com débito e diminuem com crédito.
II - Receitas: Contas com saldo credor, aumentam com crédito e diminuem com débito.
III - Passivo: Contas com saldo credor, aumentam com crédito e diminuem com débito.
IV – Despesas: Contas com saldo devedor, aumentam com débito e diminuem com crédito.
Alternativas
Q3437021 Contabilidade Geral
Na escrituração contábil existem dois grandes grupos de contas, sendo eles:
Alternativas
Q3436314 Contabilidade Geral
Na contabilidade, toda movimentação que afete ou possa afetar o patrimônio da entidade dá origem a eventos ou lançamentos contábeis. Isso ocorre em situações como compras, vendas, pagamento de salários, entre vários outros. Nesse sentido, há alguns tipos de regimes que são maneiras diferentes de realizar o registro desses eventos. Portanto o Regime Contábil nada mais é, do que o critério adotado para o registro dos valores das transações das Receitas e Despesas de uma entidade para a apuração de Lucro ou Prejuízo em um determinado período. A possibilidade de se reconhecer contabilmente determinada operação, independentemente de sua realização em moeda, é contabilmente conhecido como: 
Alternativas
Q3435733 Contabilidade Geral

Os processos de escrituração contábil são os seguintes:


I. Manual: a escrituração é feita à mão.


II. Maquinizado ou semimecanizado: a escrituração é feita por meio de máquinas de escrever.


III. Mecanizado: a escrituração é feita por meio de máquinas de escrituração. São máquinas específicas, destinadas a esse fim.


IV. Computadorizado ou por processamento eletrônico: a escrituração é executada por meio de computadores.


V. Digital: a escrituração é executada através da internet, utilizando sites específicos para este fim.


Está INCORRETO apenas o item: 

Alternativas
Q3435732 Contabilidade Geral

É um livro principal (registra todos os fatos que alteram o patrimônio), sistemático (registra os fatos por contas, e não por ordem cronológica), obrigatório pela Legislação do IR (para aquelas entidades sujeitas à tributação do IR pelo Lucro Real) e facultativo pela Legislação Comercial. Cada página do Livro Razão representa uma conta.


O texto, acima, apresenta a definição de qual Livro Contábil? 

Alternativas
Q3435362 Contabilidade Geral

ATENÇÃO! Para resolução da questão, considere o Balancete de Verificação da Cia. Rouxinol a seguir demonstrado (ele contém apenas contas patrimoniais com saldos em 31/12/2023).
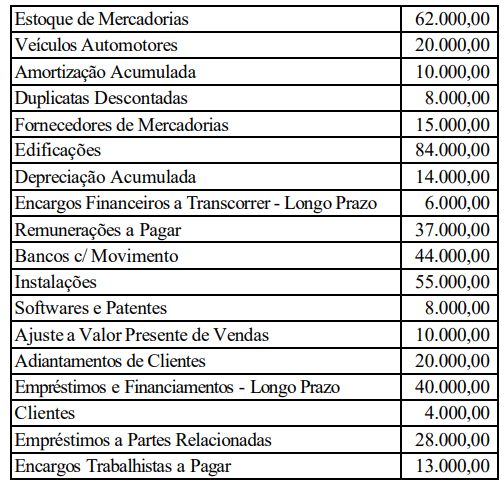

Imagem associada para resolução da questão


Com base nas contas apresentadas e seus saldos, assinale a alternativas que demonstra o saldo do Ativo Circulante e do Ativo Não-Circulante, respectivamente, em 31/12/2023.

Alternativas
Q3435361 Contabilidade Geral

ATENÇÃO! Para resolução da questão, considere o Balancete de Verificação da Cia. Rouxinol a seguir demonstrado (ele contém apenas contas patrimoniais com saldos em 31/12/2023).


Imagem associada para resolução da questão


De acordo com as informações apresentadas, é correto afirmar que o Patrimônio Líquido da Cia. Rouxinol em 31/12/2023 é de:

Alternativas
Q3434670 Contabilidade Geral
Baseado na NBC TG – Estrutura Conceitual Estrutura Conceitual para Relatório Financeiro, do Conselho Federal de Contabilidade, assinale a alternativa INCORRETA.
Alternativas
Q3434668 Contabilidade Geral
Princípio de Contabilidade que determina que o registro contábil dos fatos que alteram o patrimônio deve ser efetuado de forma tempestiva, visando assegurar que as informações financeiras sejam registradas e apresentadas no momento adequado, de forma a refletir a realidade econômica da entidade. O enunciado denota o conceito do: 
Alternativas
Q3434667 Contabilidade Geral
Assinale a alternativa que representa uma conta-contábil classificada no Patrimônio Líquido de uma sociedade por ações: 
Alternativas
Q3434483 Contabilidade Geral
Assinale a alternativa que indica a correta escrituração contábil a ser efetuada na Cia. Netuno na data do recebimento da segunda parcela da venda descrita acima: 
Alternativas
Q3434482 Contabilidade Geral
A Cia. Netuno vende um lote de mercadorias pelo preço total de R$ 50.000,00. Como se trata de um cliente muito especial, a empresa fornece condições pagamento diferenciadas: concede um desconto de 2% sobre o preço e ainda divide o pagamento em uma entrada de R$ 15.000,00 e o restante do valor para daqui 60 dias. Assinale a alternativa que representa a correta contabilização na Cia. Netuno na data da venda:
Alternativas
Q3434481 Contabilidade Geral
Nos termos da NBC TG – Estrutura Conceitual para Relatório Financeiro, editada CFC com base nas normas internacionais, a representação fidedigna da informação contábil nas demonstrações financeiras implica o uso da Prudência, que significa que ativos e ______ não estão ______ e passivos e _______ não estão subavaliados. Assinale a alternativa que correta e sequencialmente preenche as lacunas da sentença anterior.
Alternativas
Q3434479 Contabilidade Geral
À luz da Estrutura Conceitual para Relatório Financeiro, do Conselho Federal de Contabilidade, assinale a alternativa que traduz a correta definição de ‘Passivo’.
Alternativas
Q3434478 Contabilidade Geral
Princípio de Contabilidade que determina que o patrimônio dos sócios não deve se confundir nem se misturar com aquele da entidade a qual integram, uma vez que os patrimônios são autônomos entre si e sua agregação não gera uma nova entidade. Trata-se do: 
Alternativas
Q3434318 Contabilidade Geral

Registrar todas as transações financeiras e econômicas de uma empresa em livros contábeis. Essa prática é fundamental para manter o controle financeiro e cumprir obrigações legais, como a elaboração de relatórios financeiros e o pagamento de impostos. As contas patrimoniais são as contas que representam e identificam os bens, direitos, obrigações e o patrimônio líquido da empresa. Neste sentido, pode-se afirmar que fazem parte das contas patrimoniais:


I - Ativo: Contas com saldo devedor, aumentam com débito e diminuem com crédito.


II - Passivo: Contas com saldo credor, aumentam com crédito e diminuem com débito.


III - Patrimônio Líquido: Contas com saldo devedor, aumentam com débito e diminuem com crédito.


IV - Redutoras do ativo: Contas com saldo credor, aumentam por crédito e diminuem por débito.


V - Redutoras do passivo/PL: Contas com saldo credor, aumentam com crédito e diminuem com débito. 

Alternativas
Respostas
1501: A
1502: B
1503: B
1504: C
1505: D
1506: B
1507: B
1508: E
1509: A
1510: B
1511: D
1512: E
1513: D
1514: C
1515: C
1516: A
1517: C
1518: D
1519: B
1520: D