Questões de Concurso
Sobre contabilidade - noções gerais em contabilidade geral
Foram encontradas 10.107 questões


Ano: 2025
Banca:
CESPE / CEBRASPE
Órgão:
InoversaSul
Prova:
CESPE / CEBRASPE - 2025 - InoversaSul - Analista de Patrimônio |
Q3148669
Contabilidade Geral
Julgue o próximo item, a respeito de contabilização e análise
de demonstrações contábeis.
O custo de gerar a informação é uma restrição sempre presente na entidade no processo de elaboração e divulgação do relatório contábil-financeiro.
O custo de gerar a informação é uma restrição sempre presente na entidade no processo de elaboração e divulgação do relatório contábil-financeiro.
Ano: 2025
Banca:
CESPE / CEBRASPE
Órgão:
InoversaSul
Prova:
CESPE / CEBRASPE - 2025 - InoversaSul - Analista de Patrimônio |
Q3148665
Contabilidade Geral
Julgue o próximo item, a respeito de contabilização e análise
de demonstrações contábeis.
Para simplificar a demonstração dos razonetes, no encerramento do exercício, as contas de receita devem aparecer à esquerda, ao passo que as de despesa devem constar à direita.
Para simplificar a demonstração dos razonetes, no encerramento do exercício, as contas de receita devem aparecer à esquerda, ao passo que as de despesa devem constar à direita.
Ano: 2025
Banca:
CESPE / CEBRASPE
Órgão:
InoversaSul
Prova:
CESPE / CEBRASPE - 2025 - InoversaSul - Analista de Patrimônio |
Q3148664
Contabilidade Geral
Julgue o próximo item, a respeito de contabilização e análise
de demonstrações contábeis.
O conceito de probabilidade deve ser adotado nos critérios de reconhecimento para determinar o grau de incerteza dos benefícios econômicos futuros.
O conceito de probabilidade deve ser adotado nos critérios de reconhecimento para determinar o grau de incerteza dos benefícios econômicos futuros.
Ano: 2025
Banca:
CESPE / CEBRASPE
Órgão:
InoversaSul
Prova:
CESPE / CEBRASPE - 2025 - InoversaSul - Analista de Patrimônio |
Q3148663
Contabilidade Geral
Julgue o próximo item, a respeito de contabilização e análise
de demonstrações contábeis.
A contabilização de uma venda de mercadorias à vista envolve a característica qualitativa da consistência.
A contabilização de uma venda de mercadorias à vista envolve a característica qualitativa da consistência.
Ano: 2025
Banca:
CESPE / CEBRASPE
Órgão:
InoversaSul
Prova:
CESPE / CEBRASPE - 2025 - InoversaSul - Analista de Patrimônio |
Q3148662
Contabilidade Geral
Julgue o próximo item, a respeito de contabilização e análise
de demonstrações contábeis.
As despesas devem ser reconhecidas na demonstração do resultado do exercício quando resultarem em decréscimo nos benefícios econômicos futuros, por exemplo, a alocação por competência de obrigações trabalhistas.
As despesas devem ser reconhecidas na demonstração do resultado do exercício quando resultarem em decréscimo nos benefícios econômicos futuros, por exemplo, a alocação por competência de obrigações trabalhistas.
Ano: 2025
Banca:
CESPE / CEBRASPE
Órgão:
InoversaSul
Prova:
CESPE / CEBRASPE - 2025 - InoversaSul - Analista de Patrimônio |
Q3148661
Contabilidade Geral
Acerca de noções de contabilidade financeira, julgue o item subsequente.
O regime de competência retrata os efeitos de transações e outros eventos e circunstâncias sobre os recursos econômicos da entidade nos períodos em que tais efeitos são produzidos.
O regime de competência retrata os efeitos de transações e outros eventos e circunstâncias sobre os recursos econômicos da entidade nos períodos em que tais efeitos são produzidos.
Ano: 2025
Banca:
CESPE / CEBRASPE
Órgão:
InoversaSul
Prova:
CESPE / CEBRASPE - 2025 - InoversaSul - Analista de Patrimônio |
Q3148659
Contabilidade Geral
Acerca de noções de contabilidade financeira, julgue o item subsequente.
Um dos componentes da equação fundamental do patrimônio é o ativo.
Um dos componentes da equação fundamental do patrimônio é o ativo.
Ano: 2025
Banca:
CESPE / CEBRASPE
Órgão:
InoversaSul
Prova:
CESPE / CEBRASPE - 2025 - InoversaSul - Analista de Patrimônio |
Q3148658
Contabilidade Geral
Acerca de noções de contabilidade financeira, julgue o item subsequente.
As características qualitativas da informação contábil-financeira estão reunidas em classificação única.
As características qualitativas da informação contábil-financeira estão reunidas em classificação única.
Ano: 2025
Banca:
CESPE / CEBRASPE
Órgão:
InoversaSul
Prova:
CESPE / CEBRASPE - 2025 - InoversaSul - Analista de Patrimônio |
Q3148657
Contabilidade Geral
Acerca de noções de contabilidade financeira, julgue o item subsequente.
Relevância e representação fidedigna são as características qualitativas de melhoria da informação contábil-financeira.
Relevância e representação fidedigna são as características qualitativas de melhoria da informação contábil-financeira.
Ano: 2025
Banca:
CESPE / CEBRASPE
Órgão:
InoversaSul
Prova:
CESPE / CEBRASPE - 2025 - InoversaSul - Analista de Patrimônio |
Q3148656
Contabilidade Geral
Acerca de noções de contabilidade financeira, julgue o item subsequente.
A informação contábil-financeira que tem valor preditivo jamais tem valor confirmatório.
A informação contábil-financeira que tem valor preditivo jamais tem valor confirmatório.
Ano: 2025
Banca:
CESPE / CEBRASPE
Órgão:
InoversaSul
Prova:
CESPE / CEBRASPE - 2025 - InoversaSul - Analista de Planejamento |
Q3146052
Contabilidade Geral
Julgue o próximo item, a respeito de contabilização e análise de demonstrações contábeis.
A manutenção do capital financeiro só pode ser medida pela unidade monetária nominal.
A manutenção do capital financeiro só pode ser medida pela unidade monetária nominal.
Q4360364
Contabilidade Geral
A Cia PBL apresentou os seguintes saldos em seu balancete:
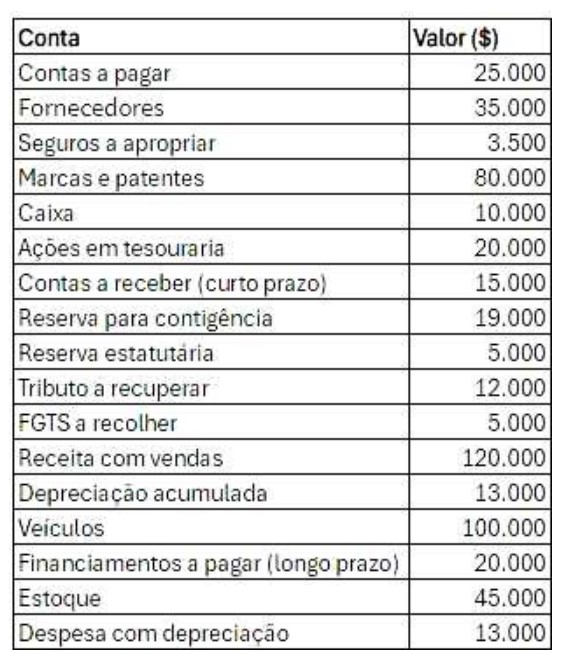
Com base nas informações, assinale a opção que demonstra corretamente o valor do ativo da empresa.
Q4360350
Contabilidade Geral
A contabilidade gerencial surgiu a partir da contabilidade
financeira e é cada vez mais útil aos seus usuários por
meio das informações que gera, na medida em que
desenvolve e oferece métodos mais eficientes. Com
relação às características da contabilidade gerencial,
assinale a alternativa correta.
Ano: 2024
Banca:
Instituto UniFil
Órgão:
Prefeitura de Guapirama - PR
Prova:
Instituto UniFil - 2024 - Prefeitura de Guapirama - PR - Técnico em Contabilidade |
Q4330497
Contabilidade Geral
Escrituração contábil é um processo de controle
patrimonial obrigatório no qual deve ser feito o
registro cronológico de todos os movimentos
contábeis de um negócio. Sobre escrituração,
informe se é verdadeiro (V) ou falso (F) para o que se
afirma e assinale a alternativa com a sequência
correta.
( ) O objetivo da escrituração é que o controle forneça todas as informações necessárias no que se refere ao controle de patrimônio empresarial.
( ) Contribui para uma gestão financeira muito mais eficiente, pratica, rápida e com bem menos erros.
( ) Facilita a defesa em possíveis acusações judiciais, pois o empreendedor tem a chance de se proteger e proteger seu negócio.
( ) A escrituração é obrigatória para todos os portes e formatos de empresas, inclusive as enquadradas no MEI.
Ano: 2024
Banca:
Instituto UniFil
Órgão:
Prefeitura de Guapirama - PR
Prova:
Instituto UniFil - 2024 - Prefeitura de Guapirama - PR - Técnico em Contabilidade |
Q4330495
Contabilidade Geral
Os princípios contábeis desempenham papel de guia
para todos os profissionais contábeis, sobre os
princípios fundamentais, assinale a alternativa
correta.
Ano: 2024
Banca:
INETE
Órgão:
Câmara de Jaborandi - BA
Prova:
INETE - 2024 - Câmara de Jaborandi - BA - Técnico em Contabilidade |
Q4316387
Contabilidade Geral
Marque a alternativa com informação
incorreta.
Ano: 2024
Banca:
INETE
Órgão:
Câmara de Jaborandi - BA
Prova:
INETE - 2024 - Câmara de Jaborandi - BA - Técnico em Contabilidade |
Q4316386
Contabilidade Geral
Sobre “Atos e Fatos contábeis”, analise
as assertivas com o código V(Verdadeiro)
ou F(Falso). Após análise, marque a
alternativa com a série correta.
I – Atos contábeis são todas as ocorrências dentro de uma entidade que não modificam seu patrimônio, como decisões normais sobre a conduta dentro da organização, elaboração de manuais de procedimentos, aplicação de advertências, registro de ata da reunião, preparação e realização do inventário do estoque, autorização de compras e vendas.
II – Fatos contábeis são aqueles que modificam o patrimônio ou o resultado da entidade, ou ambos; eles geram receitas ou despesas ou modificam a estrutura de ativos e passivos da entidade, como compra efetiva de estoques, venda de mercadorias, aporte de capital pelos sócios, entre outros.
III – Há três tipos de fatos: modificadores (alteram a situação líquida da entidade, ou seja, alteram o patrimônio líquido). Geralmente, são oriundos de receitas e despesas.
IV – Os fatos permutativos são aqueles que alteram a composição do patrimônio (ativos e passivos) mas que não modificam o patrimônio líquido; enquanto os fatos mistos são os que tanto transacionam itens do passivo e ativo quanto alteram a composição do patrimônio líquido.
Ano: 2024
Banca:
INETE
Órgão:
Câmara de Jaborandi - BA
Prova:
INETE - 2024 - Câmara de Jaborandi - BA - Técnico em Contabilidade |
Q4316385
Contabilidade Geral
A Contabilidade é o instrumento que
fornece o máximo de informações úteis
para a tomada de decisões dentro e fora
da empresa.
(MARION, José Carlos. Contabilidade Básica. Editora Atlas. S. Paulo.P.30)
Sobre “Contabilidade”, marque a alternativa incorreta.
(MARION, José Carlos. Contabilidade Básica. Editora Atlas. S. Paulo.P.30)
Sobre “Contabilidade”, marque a alternativa incorreta.
Ano: 2024
Banca:
IDCAP
Órgão:
Câmara de Santa Leopoldina - ES
Prova:
IDCAP - 2024 - Câmara de Santa Leopoldina - ES - Contador |
Q4270815
Contabilidade Geral
O Balancete é um documento contábil que resume as
movimentações financeiras da empresa em um período
específico, fornecendo uma visão geral das contas e
saldos. Sobre os balancetes de verificação, assinale a
alternativa que indica um de seus principais propósitos:
Ano: 2024
Banca:
IDCAP
Órgão:
Câmara de Santa Leopoldina - ES
Prova:
IDCAP - 2024 - Câmara de Santa Leopoldina - ES - Contador |
Q4270808
Contabilidade Geral
Os princípios da contabilidade são diretrizes
fundamentais que norteiam a prática contábil,
promovendo a consistência, transparência e
confiabilidade na elaboração e interpretação das
demonstrações financeiras. Acerca dos princípios da
contabilidade, assinale a alternativa CORRETA:

 Conheça nossos planos