Questões de Concurso
Sobre contabilidade - noções gerais em contabilidade geral
Foram encontradas 10.128 questões


I. O lucro ou prejuízo final apurado na demonstração do resultado do exercício por competência do período terá sempre o mesmo valor da variação de caixa das atividades de operações evidenciado na demonstração do fluxo de caixa.
II. Uma receita de prestação de serviço recebida antecipadamente altera o saldo de caixa sem alterar imediatamente o resultado do período em razão do fato gerador da receita por competência somente ocorrer quando da efetiva prestação do serviço.
III. Uma despesa paga antecipadamente envolve somente contas patrimoniais sendo apropriada a conta de resultado somente no momento do consumo dessa transação.
Assinale:
• No final do ano foi apurado um lucro líquido do exercício de$500.000 gerado exclusivamente por operações de curto prazo a vencer no próximo exercício financeiro.
• Na assembléia geral ordinária foi decidido que a empresa constituirá a reserva de lucro obrigatória destinando 50% de dividendos declarados a distribuir no início do ano subsequente e o saldo remanescente do lucro seria transferido para a reserva para futuro aumento de capital.
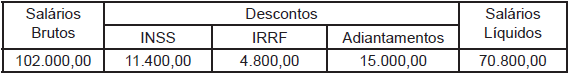
Sabendo-se que a companhia adota o regime de competência, e considerando-se somente o resumo dessa folha de pagamento, a provisão para o 13º salário, em reais, é:
I. Aceitar, em casos de exceção, encargo profissional em substituição a colega que dele tenha desistido para preservar a dignidade ou os interesses da profissão ou da classe, desde que permaneçam as mesmas condições que ditaram o referido procedimento.
II. Evitar desentendimentos com o colega a que vier a substituir no exercício profissional.
III. Abster‐se de fazer referências prejudiciais ou de qualquer modo desabonadoras.
Assinale:
Assinale a alternativa que indica a equação contábil que representa o método das partidas dobradas em relação as contas listadas acima.
( ) O Sped é um sistema administrado pela Secretaria da Receita Federal que tem como objetivo unificar as atividades de recepção, validação, armazenamento e autenticação de livros e documentos que integram a escrituração contábil e fiscal das empresas, mediante fluxo único computadorizado de informações. ( ) Os livros e documentos que integram a escrituração contábil e fiscal devem ser emitidos em forma digital e também mantidos sob a guarda e responsabilidade da empresa, mesmo tendo sido enviados eletronicamente para os usuários do Sped, na forma e prazos previstos na legislação aplicável. ( ) Cada um dos usuários do Sped, de acordo com suas competências de regulação, normatização, controle e fiscalização das empresas, estabelecem formalmente a obrigatoriedade, periodicidade e prazos para a apresentação dos livros e documentos que integram a escrituração contábil e fiscal. ( ) A escrituração contábil e fiscal só é válida se embasada em documentos de origem interna ou externa e deve conter informações que permitam identificar univocamente todos os registros que integram um mesmo lançamento contábil, além de histórico que represente a essência econômica de cada transação.
Assinale a alternativa que apresenta a sequência CORRETA.
( ) Informações sobre o desempenho financeiro auxiliam os usuários a compreenderem a rentabilidade obtida sobre os seus recursos econômicos, que serve como indicativo de quão diligente a administração tem sido no desempenho de suas responsabilidades para tornar eficaz o uso dos recursos da empresa. ( ) O regime de competência retrata com propriedade os efeitos de transações sobre os recursos econômicos e reivindicações da empresa, nos períodos em que esses efeitos são produzidos, ainda que os recebimentos e pagamentos em caixa relativos a esses efeitos ocorram em períodos distintos. ( ) Informações sobre o desempenho financeiro da empresa, durante um período, também podem ser indicativos da extensão em que certos eventos tenham provocado aumento ou diminuição nos recursos econômicos e reivindicações da empresa, afetando, assim, sua capacidade de gerar entrada e saída de fluxos de caixa líquidos. ( ) Informações sobre os fluxos de caixa da empresa auxiliam a avaliar sua capacidade de gerar fluxos de caixa futuros, pois indicam como a empresa obtém e despende caixa, incluindo informações sobre distribuições em caixa para seus investidores, que podem afetar a liquidez e a solvência da entidade.
Assinale a alternativa que apresenta a sequência CORRETA.
Julgue o item seguinte, de acordo com os princípios de contabilidade e as normas do Conselho Federal de Contabilidade (CFC).
Considere que o contador de determinada sociedade empresária tenha observado ser possível utilizar três opções para quantificar as mutações patrimoniais, todas igualmente válidas, de acordo com as normas contábeis brasileiras. Considere, ainda, que a tabela a seguir apresente os valores resultantes dessas estimativas.
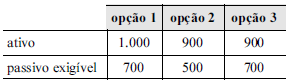
Nesse caso, segundo o princípio da prudência, a opção 3 será
a recomendável para reconhecimento do patrimônio, pois
apresenta a menor situação líquida.
Julgue o item seguinte, de acordo com os princípios de contabilidade e as normas do Conselho Federal de Contabilidade (CFC).
O relatório contábil-financeiro de propósito geral não atende
a todas as informações de que os investidores, os credores por
empréstimos e outros credores, existentes e em potencial,
necessitam, nem mesmo é elaborado no sentido de apurar o
valor da entidade que reporta a informação.

 Conheça nossos planos