Questões de Concurso
Sobre contabilidade - noções gerais em contabilidade geral
Foram encontradas 10.125 questões


Ano: 2016
Banca:
CFC
Órgão:
CFC
Prova:
CFC - 2016 - CFC - Bacharel em Ciências Contábeis - 2º Exame |
Q807900
Contabilidade Geral
De acordo com a NBC TG 28 (R3) – PROPRIEDADE PARA
INVESTIMENTO, NÃO é exemplo de propriedade para investimento:
Ano: 2016
Banca:
CFC
Órgão:
CFC
Prova:
CFC - 2016 - CFC - Bacharel em Ciências Contábeis - 2º Exame |
Q807898
Contabilidade Geral
De acordo com a Resolução CFC n.º 750/93 – PRINCÍPIOS DE
CONTABILIDADE, assinale a alternativa CORRETA.
Ano: 2016
Banca:
CFC
Órgão:
CFC
Prova:
CFC - 2016 - CFC - Bacharel em Ciências Contábeis - 2º Exame |
Q807896
Contabilidade Geral
De acordo com a NBC TG ESTRUTURA CONCEITUAL – ESTRUTURA
CONCEITUAL PARA A ELABORAÇÃO E DIVULGAÇÃO DO
RELATÓRIO CONTÁBIL-FINANCEIRO, no que se refere ao
reconhecimento dos elementos das Demonstrações Contábeis, é
CORRETO afirmar que:
Ano: 2016
Banca:
CFC
Órgão:
CFC
Prova:
CFC - 2016 - CFC - Bacharel em Ciências Contábeis - 2º Exame |
Q807895
Contabilidade Geral
Uma Sociedade Empresária mensura suas propriedades para
investimento ao Valor Justo, tal como previsto pela NBC TG 28 (R3) –
PROPRIEDADES PARA INVESTIMENTO, mas deixou de apresentar, em
sua nota de conciliação dos valores contábeis da Propriedade de
Investimento no início e no fim do período, o item “ganhos ou perdas
líquidos provenientes de ajustes de valor justo”.
Essa omissão restringiu a capacidade analítica do usuário e, entre outras
perdas de qualidade, prejudicou o valor confirmatório.
De acordo com o disposto pela NBC TG ESTRUTURA CONCEITUAL
– ESTRUTURA CONCEITUAL PARA ELABORAÇÃO E DIVULGAÇÃO
DE RELATÓRIO CONTÁBIL-FINANCEIRO, o valor confirmatório é
uma das marcas da característica qualitativa da:
Ano: 2016
Banca:
CFC
Órgão:
CFC
Prova:
CFC - 2016 - CFC - Bacharel em Ciências Contábeis - 2º Exame |
Q807894
Contabilidade Geral
Em 31.1.2016, uma Sociedade Empresária efetuou uma venda a longo
prazo com as seguintes condições:
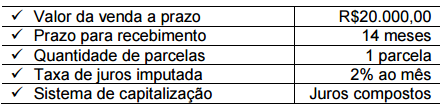
Para atendimento às Normas Brasileiras de Contabilidade, a Sociedade Empresária registra a receita financeira a apropriar, a crédito de Juros a Apropriar (conta redutora das Contas a Receber, classificada no longo prazo). Mensalmente, a receita financeira relativa ao período é reconhecida no resultado, proporcionalmente ao tempo transcorrido e utilizando-se a taxa de juros imputada. Considerando-se as informações apresentadas, a parcela da receita financeira reconhecida no resultado, em fevereiro de 2016, é de, aproximadamente:
Para atendimento às Normas Brasileiras de Contabilidade, a Sociedade Empresária registra a receita financeira a apropriar, a crédito de Juros a Apropriar (conta redutora das Contas a Receber, classificada no longo prazo). Mensalmente, a receita financeira relativa ao período é reconhecida no resultado, proporcionalmente ao tempo transcorrido e utilizando-se a taxa de juros imputada. Considerando-se as informações apresentadas, a parcela da receita financeira reconhecida no resultado, em fevereiro de 2016, é de, aproximadamente:
Ano: 2016
Banca:
CFC
Órgão:
CFC
Prova:
CFC - 2016 - CFC - Bacharel em Ciências Contábeis - 1° Exame |
Q807881
Contabilidade Geral
De acordo com a Resolução CFC n.º 803/96 – Código de Ética do
Profissional do Contador, é dever do profissional quando atuar como
perito, assistente técnico, auditor ou árbitro:
Ano: 2016
Banca:
CFC
Órgão:
CFC
Prova:
CFC - 2016 - CFC - Bacharel em Ciências Contábeis - 1° Exame |
Q807871
Contabilidade Geral
Um profissional de contabilidade A foi contratado por uma empresa para
a execução de um trabalho contábil especializado. Por tratar-se de um
trabalho extenso, repassou, com a anuência por escrito do cliente, a maior
parte dos serviços a um colega de profissão B, de reconhecida
competência naquela especialidade.
No ano seguinte, em virtude de um problema relevante ocorrido no
trabalho realizado, o cliente cobrou a responsabilidade técnica do
profissional A por ele contratado, o qual negou sua responsabilidade,
alegando que os trabalhos foram realizados pelo seu colega B, conforme
documentos elaborados e assinados pelo profissional terceirizado.
De acordo com o Código de Ética Profissional do Contador, a atitude
do contador contatado pela empresa foi:
Ano: 2016
Banca:
CFC
Órgão:
CFC
Prova:
CFC - 2016 - CFC - Bacharel em Ciências Contábeis - 2º Exame |
Q807869
Contabilidade Geral
Uma Sociedade Empresária que desenvolve atividades rurais apresentou
a seguinte posição em 31.12.2015: 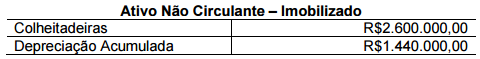
Informações: ✔ As colheitadeiras foram adquiridas e estavam disponível para uso na mesma data; o valor residual do grupo de colheitadeiras é de R$200.000,00 e a vida útil prevista é de 10 anos. ✔ A partir de 1º.1.2016, essas colheitadeiras passaram a ser classificadas no grupo Ativo Não Circulante Mantido para Venda, pois foram desativadas em função da aquisição de outras colheitadeiras mais modernas. ✔ Em 1º.1.2016, o valor justo menos as despesas de venda das antigas colheitadeiras foi estimado em R$1.500.000,00. ✔ Em 31.3.2016, as colheitadeiras antigas foram vendidas por R$1.300.000,00 à vista.
Informações: ✔ As colheitadeiras foram adquiridas e estavam disponível para uso na mesma data; o valor residual do grupo de colheitadeiras é de R$200.000,00 e a vida útil prevista é de 10 anos. ✔ A partir de 1º.1.2016, essas colheitadeiras passaram a ser classificadas no grupo Ativo Não Circulante Mantido para Venda, pois foram desativadas em função da aquisição de outras colheitadeiras mais modernas. ✔ Em 1º.1.2016, o valor justo menos as despesas de venda das antigas colheitadeiras foi estimado em R$1.500.000,00. ✔ Em 31.3.2016, as colheitadeiras antigas foram vendidas por R$1.300.000,00 à vista.
Considerando-se as informações apresentadas e a NBC TG 31 (R3) –
ATIVO NÃO CIRCULANTE MANTIDO PARA VENDA E OPERAÇÃO
DESCONTINUADA, na venda das colheitadeiras a Sociedade
Empresária apresentou:
Ano: 2016
Banca:
CFC
Órgão:
CFC
Prova:
CFC - 2016 - CFC - Bacharel em Ciências Contábeis - 1° Exame |
Q807868
Contabilidade Geral
Uma Sociedade Industrial fabrica e vende um determinado produto com
garantia convencional de um ano.
Na venda do produto é oferecida uma garantia estendida, coberta por ela
própria, que começa a vigorar após a garantia convencional, a um preço
acessível de tal forma que a maioria dos compradores a adquirem.
A Sociedade Industrial registra a garantia estendida como receita de
serviços no momento da venda.
De acordo com essa situação, a Sociedade Industrial NÃO está
obedecendo ao Princípio:
Ano: 2016
Banca:
CFC
Órgão:
CFC
Prova:
CFC - 2016 - CFC - Bacharel em Ciências Contábeis - 2º Exame |
Q807866
Contabilidade Geral
Uma Construtora, cuja moeda funcional é o Real (R$), importou um
guindaste para utilização em sua atividade de construção civil, pelo
período de 10 anos.
Considere que a moeda de realização da transação de compra é uma
moeda hipotética denominada Estrangeiro (ES$).
O guindaste foi adquirido por ES$15.000,00, com pagamento previsto
para 31.8.2016.
Por ocasião do desembaraço aduaneiro, em 30.6.2016, a Construtora
incorreu em gastos no valor total de R$5.000,00, referentes a impostos de
importação, não recuperáveis, pagos à vista.
O guindaste foi colocado em uso em 1º.7.2016.
As cotações do ES$ no período foram: 
Considerando-se somente as informações apresentadas, e o disposto na NBC TG 02 (R1) – EFEITOS DAS MUDANÇAS NAS TAXAS DE CÂMBIO E CONVERSÃO DE DEMONSTRAÇÕES CONTÁBEIS e NBC TG 27 (R3) – ATIVO IMOBILIZADO, é CORRETO afirmar que:
Considerando-se somente as informações apresentadas, e o disposto na NBC TG 02 (R1) – EFEITOS DAS MUDANÇAS NAS TAXAS DE CÂMBIO E CONVERSÃO DE DEMONSTRAÇÕES CONTÁBEIS e NBC TG 27 (R3) – ATIVO IMOBILIZADO, é CORRETO afirmar que:
Ano: 2016
Banca:
CFC
Órgão:
CFC
Prova:
CFC - 2016 - CFC - Bacharel em Ciências Contábeis - 2º Exame |
Q807864
Contabilidade Geral
Em 31.12.2015, uma Sociedade Empresária contratou uma empresa que
presta serviços de jardinagem para efetuar a manutenção de seus jardins.
O contrato firmado prevê pagamento total de R$60.000,00 pela prestação
de serviços de jardinagem durante o período de 1º.1.2016 a 30.6.2016.
A Sociedade Empresária pagou, no ato da contratação, o valor total de
R$60.000,00.
Ambas as entidades apropriam mensalmente despesas e receitas.
De acordo com a NBC TG ESTRUTURA CONCEITUAL – ESTRUTURA
CONCEITUAL PARA A ELABORAÇÃO E DIVULGAÇÃO DE
RELATÓRIO CONTÁBIL-FINANCEIRO e considerando-se todas as
informações apresentadas, assinale a alternativa CORRETA.
Ano: 2016
Banca:
CFC
Órgão:
CFC
Prova:
CFC - 2016 - CFC - Bacharel em Ciências Contábeis - 2º Exame |
Q807863
Contabilidade Geral
Em 15.8.2016, uma Sociedade Empresária comprou mercadorias para
revenda, no valor de R$156.000,00, para pagamento em 31.8.2016. No
valor de R$156.000,00, está incluído o ICMS recuperável calculado à
alíquota de 17%.
A empresa adota o Regime de Incidência Cumulativo de PIS e Cofins, com
as alíquotas de 0,65% e 3%, respectivamente.
Considerando-se as informações apresentadas, assinale a opção
que apresenta o lançamento contábil CORRETO dessa operação.
Ano: 2016
Banca:
CFC
Órgão:
CFC
Prova:
CFC - 2016 - CFC - Bacharel em Ciências Contábeis - 1° Exame |
Q807862
Contabilidade Geral
De acordo com a NBC TG Estrutura Conceitual – Estrutura Conceitual
para Elaboração e Divulgação de Relatório Contábil-Financeiro, é
INCORRETO afirmar que:
Ano: 2016
Banca:
CFC
Órgão:
CFC
Prova:
CFC - 2016 - CFC - Bacharel em Ciências Contábeis - 2º Exame |
Q807860
Contabilidade Geral
Uma Sociedade Empresária efetuou o recebimento por caixa de uma
duplicata no valor de R$10.000,00, paga em atraso, com incidência de
juros de mora no valor de R$500,00, o que totalizou um recebimento de
R$10.500,00.
O registro contábil do recebimento dessa duplicata é:
Ano: 2016
Banca:
CFC
Órgão:
CFC
Prova:
CFC - 2016 - CFC - Bacharel em Ciências Contábeis - 2º Exame |
Q807850
Contabilidade Geral
Uma Sociedade Empresária que atua na atividade comercial realizou
quatro transações durante o período de 2015, referentes a serviços de
manutenção predial, não consideradas como capitalizáveis ao
imobilizado:
✔ Consumo de serviços no valor de R$30.000,00, com pagamento
no período corrente.
✔ Pagamento de R$25.000,00, referentes a serviços que serão consumidos em 2016. ✔ Pagamento de R$12.000,00, referentes a serviços consumidos em 2014. ✔ Consumo de serviços no valor de R$13.000,00, para pagamento em 2016.
✔ Pagamento de R$25.000,00, referentes a serviços que serão consumidos em 2016. ✔ Pagamento de R$12.000,00, referentes a serviços consumidos em 2014. ✔ Consumo de serviços no valor de R$13.000,00, para pagamento em 2016.
Considerando-se apenas as informações apresentadas, e de acordo
com a Resolução CFC n.º 750/93 – PRINCÍPIOS DE CONTABILIDADE
no que tange ao Princípio da Competência, é CORRETO afirmar que
o valor da redução a ser reconhecida no resultado do período
encerrado em 31.12.2015 é:
Ano: 2016
Banca:
CFC
Órgão:
CFC
Prova:
CFC - 2016 - CFC - Bacharel em Ciências Contábeis - 2º Exame |
Q807848
Contabilidade Geral
Uma Sociedade Empresária foi constituída em 1°.12.2015, com um capital
subscrito no valor de R$150.000,00.
Durante o mês de dezembro de 2015, ocorreram os seguintes eventos:

O ciclo operacional da Sociedade Empresária é de doze meses, encerrando-se em 31 de dezembro de cada ano. Considerando-se os dados apresentados, é CORRETO afirmar que, na elaboração do Balanço Patrimonial levantado em 31.12.2015, o total do:
O ciclo operacional da Sociedade Empresária é de doze meses, encerrando-se em 31 de dezembro de cada ano. Considerando-se os dados apresentados, é CORRETO afirmar que, na elaboração do Balanço Patrimonial levantado em 31.12.2015, o total do:
Ano: 2016
Banca:
CFC
Órgão:
CFC
Prova:
CFC - 2016 - CFC - Bacharel em Ciências Contábeis - 2º Exame |
Q807847
Contabilidade Geral
Uma Sociedade Empresária adquiriu, em 2.1.2015, um equipamento por
R$20.000,00.
Estima-se que o equipamento será utilizado por quatro anos, e que seu
valor residual é desprezível.
A depreciação é calculada pelo Método Linear.
Para fins fiscais, nesse caso hipotético, a legislação permite a depreciação
em dois anos, utilizando-se o Método Linear.
Em razão da utilização do benefício fiscal, em 31.12.2015, a Sociedade
Empresária apurou um Lucro Antes dos Tributos sobre o lucro de
R$100.000,00 e um Lucro Tributável de R$95.000,00.
Considerando-se as disposições da NBC TG 32 (R2) – TRIBUTOS
SOBRE O LUCRO e uma alíquota hipotética de tributos sobre o lucro
de 20%, é CORRETO afirmar que, no exercício de 2015:
Ano: 2016
Banca:
CFC
Órgão:
CFC
Prova:
CFC - 2016 - CFC - Bacharel em Ciências Contábeis - 2º Exame |
Q807839
Contabilidade Geral
Uma Sociedade Empresária apresentava um saldo de R$350.000,00 em
Duplicatas a Receber, em 31.12.2015, antes do encerramento do seu
Balanço Patrimonial.
Ao proceder a mensuração do valor recuperável dessas duplicatas a
receber, a empresa estimou uma perda no valor recuperável de
R$10.500,00. O lançamento contábil da constituição dessa perda estimada será:
Ano: 2016
Banca:
CFC
Órgão:
CFC
Prova:
CFC - 2016 - CFC - Bacharel em Ciências Contábeis - 2º Exame |
Q807837
Contabilidade Geral
Uma Sociedade Empresária apresentou os seguintes dados, em
31.12.2015: 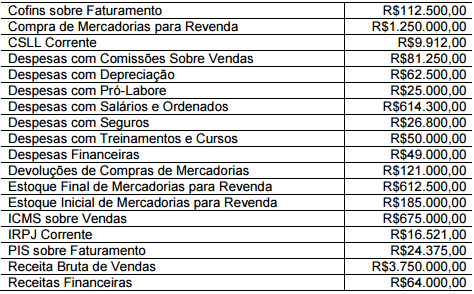
✔A Sociedade Empresária utiliza o Inventário Periódico para apuração do Custo da Mercadoria Vendida. ✔Os valores informados de compras e devolução de compras de mercadorias estão líquidos dos tributos recuperáveis.
✔A Sociedade Empresária utiliza o Inventário Periódico para apuração do Custo da Mercadoria Vendida. ✔Os valores informados de compras e devolução de compras de mercadorias estão líquidos dos tributos recuperáveis.
Considerando-se os dados apresentados e a NBC TG 26 (R3) – APRESENTAÇÃO DAS DEMONSTRAÇÕES CONTÁBEIS, a Sociedade Empresária apresentará Lucro Bruto no valor de:
Ano: 2016
Banca:
CFC
Órgão:
CFC
Prova:
CFC - 2016 - CFC - Bacharel em Ciências Contábeis - 2º Exame |
Q807835
Contabilidade Geral
Uma Sociedade Empresária apresentou as seguintes contas com seus
respectivos saldos, em 31.12.2015. 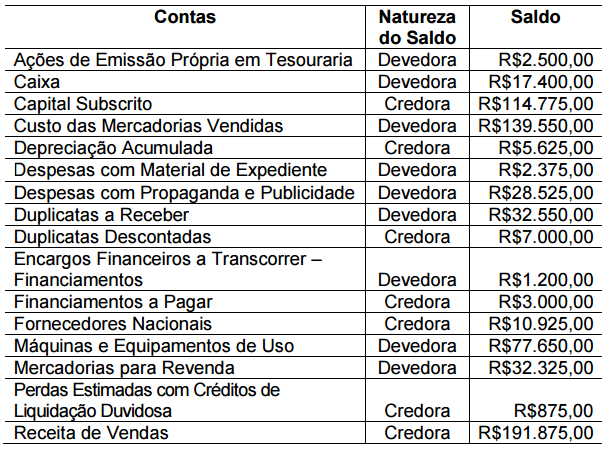 Os saldos apresentados já foram ajustados e realizadas as respectivas
apropriações.
Considerando-se apenas as informações apresentadas e de acordo
com a NBC TG 26 (R3) – APRESENTAÇÃO DAS DEMONSTRAÇÕES
CONTÁBEIS, o total do Ativo, em 31.12.2015, é de:
Os saldos apresentados já foram ajustados e realizadas as respectivas
apropriações.
Considerando-se apenas as informações apresentadas e de acordo
com a NBC TG 26 (R3) – APRESENTAÇÃO DAS DEMONSTRAÇÕES
CONTÁBEIS, o total do Ativo, em 31.12.2015, é de: 
 Conheça nossos planos