Questões de Concurso
Sobre contabilidade - noções gerais em contabilidade geral
Foram encontradas 10.116 questões


No contexto da Estrutura Conceitual para elaboração e divulgação de informação contábil de propósito geral pelas entidades do setor público, a mensuração está relacionada à seleção de bases que reflitam de modo mais adequado as informações que sejam úteis para a prestação de contas e a tomada de decisão.
Caso uma entidade deseje mensurar um ativo a partir de uma base a valor corrente, ela deve observar que:
As características qualitativas da informação financeira útil identificam os tipos de informações que tendem a ser mais úteis a investidores e credores para que tomem decisões sobre a entidade.
A tratar de tais características, o texto da Estrutura Conceitual afirma que:
Diante de cenário de redução de receitas e aumento dos prazos de recebimento, uma entidade precisou recorrer a uma instituição financeira para poder honrar compromissos de curto prazo.
A entidade obteve um empréstimo no valor de R$ 50.000,00, com taxa de juros inferior à praticada no mercado, cujo pagamento se daria em duas parcelas, com vencimento em 12 e 24 meses da data da transação, ocorrida em 01/07/20x1.
Considerando as informações fornecidas, é correto afirmar que:
Refere-se a utilização dos mesmos métodos para os mesmos itens, uma vez adotado um tipo de processo, dentre os métodos possíveis de atender um mesmo objetivo em geral. Este método não deve ser mudado com frequência, pois prejudica a comparabilidade dos relatórios contábeis.
O texto acima se refere a qual das convenções da contabilidade?
I – Custo histórico.
II – Variação do custo histórico.
a) Custo corrente.
b) Valor realizável.
c) Valor presente.
d) Valor justo.
e) Atualização monetária.
O parágrafo acima se refere a:
Sobre a classificação das contas contábeis, o texto acima se refere a:
A companhia aérea X faz viagens em parceria com a companhia aérea Y. Em janeiro de X0, alguns passageiros entraram na justiça contra elas. Os advogados das companhias julgaram que a perda era provável, estimando o montante de R$40.000.
A Cia. X e a Cia. Y combinaram que seriam responsáveis pela obrigação de modo conjunto e solidário, de modo que cada uma arcaria com metade do valor.
Assinale a opção que indica a contabilização do fato nas demonstrações contábeis da Cia. X.
Uma sociedade empresária adquiriu computadores para utilizar em seus negócios. Na data da aquisição, o preço dos computadores era de R$30.000, com pagamento em doze meses. Como a sociedade empresária realizou o pagamento à vista, pagou R$28.000. O pagamento do valor e o recebimento dos computadores foram feitos em 10/01/X0.
Assinale a opção que indica o lançamento contábil realizado pela
sociedade empresária nesta data, de acordo com o
Pronunciamento Técnico CPC 27 - Ativo Imobilizado.
Uma fábrica instalou um filtro por exigência de uma entidade governamental de controle ambiental. O item comprado é fundamental para a continuidade da atividade da fábrica.
Assinale a opção que indica a contabilização dos gastos com o filtro nas demonstrações contábeis da fábrica e o motivo para a contabilização.
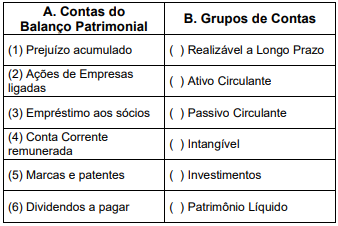
Enumere a coluna B, de modo que haja uma relação correta entre as Contas do Balanço Patrimonial (A) e seus respectivos Grupos de Contas (B) e assinale a alternativa que apresenta a sequência correta desta correspondência entre a coluna A e a coluna B.
Assinale a alternativa que apresenta as contas de débito e crédito dos lançamentos para a contabilização dos fatos contábeis descritos.
A Lei n.o 6.404/1976 é o marco regulatório da contabilidade societária no País, dispondo, entre outras coisas, sobre exercício social, demonstrações financeiras, critérios de avaliação dos elementos do ativo e do passivo e classificação de contas. Considerando as disposições dessa Lei, julgue o item.
Compõem o ativo não circulante o ativo realizável a
longo prazo, os investimentos, o imobilizado, o
intangível e o resultado diferido.
A Lei n.o 6.404/1976 é o marco regulatório da contabilidade societária no País, dispondo, entre outras coisas, sobre exercício social, demonstrações financeiras, critérios de avaliação dos elementos do ativo e do passivo e classificação de contas. Considerando as disposições dessa Lei, julgue o item.
A escrituração da companhia será mantida em registros
permanentes, com obediência aos preceitos da
legislação comercial e da Lei n.o
6.404/1976 e aos
princípios de contabilidade geralmente aceitos,
devendo-se observar métodos ou critérios contábeis
uniformes no tempo e registrar as mutações
patrimoniais segundo o regime de competência.
A Lei n.o 6.404/1976 é o marco regulatório da contabilidade societária no País, dispondo, entre outras coisas, sobre exercício social, demonstrações financeiras, critérios de avaliação dos elementos do ativo e do passivo e classificação de contas. Considerando as disposições dessa Lei, julgue o item.
No ativo imobilizado, estarão classificados os direitos
que tenham por objeto bens incorpóreos destinados à
manutenção das atividades da empresa.
A Lei n.o 6.404/1976 é o marco regulatório da contabilidade societária no País, dispondo, entre outras coisas, sobre exercício social, demonstrações financeiras, critérios de avaliação dos elementos do ativo e do passivo e classificação de contas. Considerando as disposições dessa Lei, julgue o item.
No ativo realizável a longo prazo, serão registradas as
participações permanentes em outras sociedades e os
direitos, de qualquer natureza, não classificáveis no
ativo circulante.
Na teoria contábil dominante, é convergente o entendimento técnico-conceitual de que os fatos administrativos ou fatos contábeis, praticados pelas empresas, são registrados pelo método das partidas dobradas, mediante lançamento.
Em termos técnicos, lançamento é a forma de a contabilidade registrar os fatos contábeis (administrativos), de acordo com as normas contábeis vigentes (CFC-ITG 2000 e alterações).
Nesse enfoque do lançamento, analise o seguinte fato praticado pela comercial HL:
Pagamento de uma obrigação, após o vencimento,
acrescida de juros de mora, por débito em
conta-corrente bancária.
Desconsiderando-se os elementos do lançamento: data, histórico e valor, o registro contábil desse fato praticado pelo comercial HL é feito por lançamento de
Sobre os princípios da contabilidade, considere as afirmativas abaixo:
I. O Princípio da Entidade reconhece o Patrimônio como objeto da Contabilidade e afirma a autonomia patrimonial, a necessidade da diferenciação de um Patrimônio particular no universo dos patrimônios existentes, independentemente de pertencer a uma pessoa, um conjunto de pessoas, uma sociedade ou instituição de qualquer natureza ou finalidade, com ou sem fins lucrativos.
II. Segundo o Princípio da Entidade, o patrimônio pertence à entidade, sendo a recíproca verdadeira.
III. O Princípio da Continuidade pressupõe que a Entidade continuará em operação no futuro e, portanto, a mensuração e a apresentação dos componentes do patrimônio levam em conta essa circunstância.
IV. O Princípio da Competência determina que os efeitos das transações e outros eventos sejam reconhecidos nos períodos do recebimento ou pagamento.
V. O Princípio da Oportunidade refere-se ao processo de mensuração e apresentação dos componentes patrimoniais para produzir informações íntegras e tempestivas.
Está CORRETO o que se afirma, apenas, em

 Conheça nossos planos