Questões de Concurso
Sobre contabilidade - noções gerais em contabilidade geral
Foram encontradas 10.116 questões


Q4172532
Contabilidade Geral
A empresa Esperança Ltda. apresentava, em 31 de dezembro de 2020, uma dívida com fornecedores no
valor de R$ 90.000,00. No entanto, devido ao bom relacionamento com seus fornecedores, a referida empresa
foi perdoada em 10% do total dessas dívidas. Na contabilidade da empresa Esperança Ltda., esse fato deve
ser considerado
Q4172528
Contabilidade Geral
De acordo com as características dos bens, direitos e obrigações que compõem o patrimônio de certa
entidade, é correto afirmar:
Ano: 2022
Banca:
FADESP
Órgão:
Prefeitura de Mocajuba - PA
Prova:
FADESP - 2022 - Prefeitura de Mocajuba - PA - Técnico em Contabilidade |
Q4167962
Contabilidade Geral
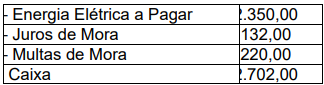
De acordo com as fórmulas dos lançamentos contábeis, o lançamento abaixo, referente ao
pagamento em atraso de uma conta de energia elétrica, caracteriza-se como
Ano: 2022
Banca:
FADESP
Órgão:
Prefeitura de Mocajuba - PA
Prova:
FADESP - 2022 - Prefeitura de Mocajuba - PA - Técnico em Contabilidade |
Q4167960
Contabilidade Geral
A Empresa Sol Nascente, ao final do exercício x1, apresentou saldo nas seguintes contas:
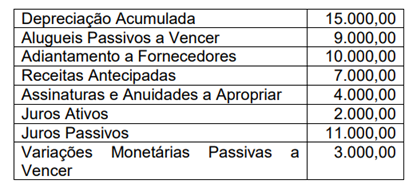
De acordo com o elenco de contas acima, é possível afirmar que
Q4147301
Contabilidade Geral
De acordo com o método das partidas
dobradas, para cada uma ou mais contas de
débito deverão existir uma ou mais contas de
crédito que totalizem o mesmo valor.
Considerando que uma entidade efetuou o
pagamento antecipado de uma promissória no
valor de R$1.200,00 obtendo 7% de desconto,
assinale a alternativa que possui o lançamento contábil CORREТО.
Q4147300
Contabilidade Geral
No encerramento do exercício financeiro de
uma entidade serão utilizadas contas
patrimoniais e contas de resultado para a
contabilização dos fatos contábeis. Assinale a
alternativa que contém apenas contas de
resultado.
Q4147295
Contabilidade Geral
A contabilidade é uma ciência social aplicada
que estuda o patrimônio das entidades públicas e privada através do registro, controle е
interpretação dos atos e fatos ocorridos, tendo
como principal finalidade:
Ano: 2022
Banca:
Instituto UniFil
Órgão:
Prefeitura de Maricá - RJ
Prova:
Instituto UniFil - 2022 - Prefeitura de Maricá - RJ - Contador |
Q4144684
Contabilidade Geral
Texto associado
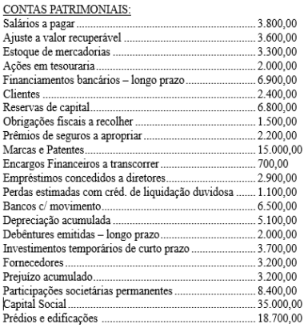
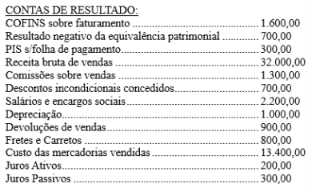
Dados para resolução da questão:
A Cia. Água Viva é uma empresa que exerce
atividade de comércio no ramo de
hortifrutigranjeiros, e os dados abaixo foram
extraídos de seu balancete de verificação após os
procedimentos de encerramento do exercício, em
31/12/2021:
*A empresa é contribuinte do Imposto de Renda e
Contribuição Social Sobre o Lucro, às alíquotas de 7,5%
e 2,5%, respectivamente.
De acordo com as informações apresentadas, o valor
do Resultado com Mercadorias da Cia. Água Viva no
exercício de 2021 foi de
Ano: 2022
Banca:
Instituto UniFil
Órgão:
Prefeitura de Maricá - RJ
Prova:
Instituto UniFil - 2022 - Prefeitura de Maricá - RJ - Contador |
Q4144682
Contabilidade Geral
Texto associado
Dados para resolução da questão:
A Cia. Água Viva é uma empresa que exerce
atividade de comércio no ramo de
hortifrutigranjeiros, e os dados abaixo foram
extraídos de seu balancete de verificação após os
procedimentos de encerramento do exercício, em
31/12/2021:
*A empresa é contribuinte do Imposto de Renda e
Contribuição Social Sobre o Lucro, às alíquotas de 7,5%
e 2,5%, respectivamente.
De acordo com as informações apresentadas, o valor
do Patrimônio Líquido da Cia. Água Viva em
31/12/2021 é de
Q4143743
Contabilidade Geral
Conforme o CPС 00 – Estrutura Conceitual
Básica -, as características qualitativas de
informacões financeiras úteis identificam os tipos de informações que tendem a ser mais
úteis a investidores, credores por empréstimos
e outros credores existentes e potenciais, para
que tomem decisões sobre a entidade que
reporta com base nas informações contidas em seu relatório financeiro (informações
financeiras).
São características qualitativas fundamentais do relatório financeiro:
São características qualitativas fundamentais do relatório financeiro:
Q4143740
Contabilidade Geral
Conforme o CPС 00 – Estrutura Conceitual
Básica, o objetivo do relatório financeiro para
fins gerais é fornecer informações financeiras
sobre a entidade que reporta que sejam úteis
para investidores, credores por empréstimos e
outros credores, existentes e potenciais, na
tomada de decisões referente à oferta de
recursos à entidade. Essas decisões envolvem:
() Comprar, vender ou manter instrumento de patrimônio e de dívida. () Mensurar, avaliar e reavaliar ativos e passivos. () Conceder ou liquidar empréstimos ou outras formas de crédito;. () Exercer direitos de votar ou de outro modo influenciar os atos da administração que afetam o uso dos recursos econômicos da entidade.
Julgue as alternativas acima em verdadeiro (V) ou falso (F) e assinale a alternativa que possui a sequência CORRETА:
Ano: 2022
Banca:
FUNDATEC
Órgão:
Prefeitura de Erechim - RS
Prova:
FUNDATEC - 2022 - Prefeitura de Erechim - RS - Tesoureiro |
Q4141322
Contabilidade Geral
Os elementos das demonstrações contábeis definidos nesta Estrutura Conceitual são:
(a) ativos, passivos e patrimônio líquido, que se referem à posição financeira da entidade que reporta;
e (b) receitas e despesas, que se referem ao desempenho financeiro da entidade que reporta.
Considerando o exposto, _________________ corresponde a deduções nos ativos, ou aumentos nos
passivos, que resultam em reduções no patrimônio líquido, exceto aqueles referentes a distribuições
aos detentores de direitos sobre o patrimônio.
Assinale a alternativa que preenche corretamente a lacuna do trecho acima.
Assinale a alternativa que preenche corretamente a lacuna do trecho acima.
Ano: 2022
Banca:
FUNDATEC
Órgão:
Prefeitura de Erechim - RS
Prova:
FUNDATEC - 2022 - Prefeitura de Erechim - RS - Tesoureiro |
Q4141321
Contabilidade Geral
As características qualitativas das informações financeiras representam uma base
para a elaboração das referidas demonstrações. Essas características devem ser observadas para a
perfeita apresentação das demonstrações financeiras. Nesse contexto, analise as assertivas a seguir:
I. A neutralidade é apoiada pelo exercício da prudência. Prudência é o exercício de cautela ao fazer julgamentos sob condições de incerteza. II. O exercício de prudência significa que ativos e receitas não estão superavaliados e passivos e despesas não estão subavaliados. III. Informações financeiras relevantes são capazes de fazer diferença nas decisões tomadas pelos usuários. Informações podem ser capazes de fazer diferença em uma decisão ainda que alguns usuários optem por não tirar vantagem delas ou já tenham conhecimento delas a partir de outras fontes.
Quais estão corretas?
Ano: 2022
Banca:
FUNDATEC
Órgão:
Prefeitura de Erechim - RS
Prova:
FUNDATEC - 2022 - Prefeitura de Erechim - RS - Técnico em Contabilidade |
Q4141268
Contabilidade Geral
Os atributos da conta contábil são características próprias que as distinguem de
outras contas do plano de contas. Os atributos podem ser decorrentes de conceitos teóricos, da lei ou
do sistema operacional utilizado. Nesse sentido, analise as assertivas a seguir:
I. Código: estrutura numérica que identifica cada uma das contas que compõem o plano de contas. II. Título/Nome: designação que identifica o objeto de uma conta. III. Natureza do saldo: descrição da natureza dos atos e fatos registráveis na conta.
Quais estão corretas?
I. Código: estrutura numérica que identifica cada uma das contas que compõem o plano de contas. II. Título/Nome: designação que identifica o objeto de uma conta. III. Natureza do saldo: descrição da natureza dos atos e fatos registráveis na conta.
Quais estão corretas?
Ano: 2022
Banca:
Instituto UniFil
Órgão:
Prefeitura de Maricá - RJ
Prova:
Instituto UniFil - 2022 - Prefeitura de Maricá - RJ - Técnico em Contabilidade |
Q4140419
Contabilidade Geral
Sobre as atribuições de um técnico em contabilidade,
assinale a alternativa incorreta.
Ano: 2022
Banca:
Instituto UniFil
Órgão:
Prefeitura de Maricá - RJ
Prova:
Instituto UniFil - 2022 - Prefeitura de Maricá - RJ - Técnico em Contabilidade |
Q4140408
Contabilidade Geral
Provisões contábeis são despesas que, mesmo não
pagas, configuram-se como ocorridas mediante o
princípio de competência, já as reservas não estão
vinculadas a despesas ou antecipações. Sobre
provisões e reservas, assinale a alternativa correta.
Ano: 2022
Banca:
Instituto UniFil
Órgão:
Prefeitura de Maricá - RJ
Prova:
Instituto UniFil - 2022 - Prefeitura de Maricá - RJ - Técnico em Contabilidade |
Q4140407
Contabilidade Geral
Sobre amortização, depreciação e exaustão,
assinale a alternativa correta.
Ano: 2022
Banca:
Instituto UniFil
Órgão:
Prefeitura de Maricá - RJ
Prova:
Instituto UniFil - 2022 - Prefeitura de Maricá - RJ - Técnico em Contabilidade |
Q4140406
Contabilidade Geral
Os Princípios Contábeis simbolizam a essência das
doutrinas da Ciência Contábil, e são aplicados
diretamente no objeto da ciência contábil: o
Patrimônio. Sobre os princípios fundamentais da
contabilidade, informe se é verdadeiro (V) ou falso
(F) para o que se afirma e assinale a alternativa
com a sequência correta.
( ) O Princípio da Entidade reconhece o Patrimônio da empresa como objeto da Contabilidade e afirma a autonomia deste patrimônio e a necessidade da separação do patrimônio empresarial do patrimônio particular dos seus sócios, independentemente de pertencer a uma pessoa, um conjunto de pessoas, uma sociedade ou instituição de qualquer natureza ou finalidade, com ou sem fins lucrativos.
( ) O Princípio da Continuidade presume que a empresa continuará em operação no futuro. Portanto, apresentação dos componentes do patrimônio leva em consideração esta afirmativa, então, a contabilidade é delineada para todo o tempo em que a empresa existir, e não apenas para um período “x” demarcado.
( ) O Princípio do Registro pelo valor original, determina que os itens do patrimônio devam ser inicialmente registrados pelos valores originais das transações, expressos em moeda corrente nacional, independentemente do que vale no mercado atualmente.
( ) O Princípio da Competência é o princípio mais popular. Determina que os lançamentos das operações sejam reconhecidos nos períodos em que ocorreram, não importando o recebimento ou pagamento.
Q4127839
Contabilidade Geral
Segundo o CPC 00 (R2) – Estrutura Conceitual para
Relatório Financeiro, “as características qualitativas
das informações financeiras úteis identificam os tipos
que tendem a ser mais úteis a investidores, credores
por empréstimos e outros credores, existentes e potenciais, para que tomem decisões sobre a entidade
que reportam com base nas informações contidas em
seu relatório financeiro (informações financeiras)”.
Acerca das características qualitativas das informações financeiras, analise as afirmações a seguir e informe (V) para verdadeiro e (F) para falso.
( ) As características qualitativas fundamentais são relevância e representação fidedigna.
( ) A comparabilidade é a característica qualitativa que permite aos usuários identificar e compreender similaridades e diferenças entre itens. Diferentemente das outras características qualitativas, a comparabilidade se refere a um único item.
( ) Comparabilidade, capacidade de verificação, tempestividade e compreensibilidade são características qualitativas que melhoram a utilidade da informação que sejam tanto relevantes como forneçam representação fidedigna do que pretendem representar.
( ) Tempestividade significa disponibilizar informações aos tomadores de decisões a tempo para que sejam capazes de influenciar suas decisões.
A sequência correta é:
Q4127837
Contabilidade Geral
A Sociedade Empresária Despertar Ltda apresentou,
em 31/12/2021, as seguintes informações de grupos
de contas em valores líquidos, após a apuração e distribuição de resultados:
Caixa e seus equivalentes: R$ 450.000,00. Estoques: R$ 2.500.000,00. Duplicatas a receber: R$ 3.000.000,00. ICMS a recuperar: R$ 45.500,00. Imobilizado: R$ 3.250.000,00. Fornecedores: R$ 2.550.000,00. Empréstimos e financiamentos no longo prazo: R$ 3.550.000,00. Reserva de lucros: R$ 75.000,00. Reservas de capital: R$ 500.000,00.
A Sociedade Empresária Despertar Ltda não apresentou o saldo da conta “Capital Social Integralizado”. Considerando-se apenas as informações apresentadas, os valores do “Capital Social Integralizado” e do “Patrimônio Líquido” são, respectivamente,

 Conheça nossos planos