Questões de Concurso
Sobre conceitos, objeto, finalidade e usuários em contabilidade geral
Foram encontradas 1.142 questões


Julgue o item que se segue, relativo a contabilidade, seus objetivos e finalidades.
A razão de ser da contabilidade é oferecer aos agentes
econômicos informações úteis para que possam tomar suas
decisões.
- Ativo Circulante R$ 3.400.000,00. - Ativo Não Circulante R$ 8.200.000,00.
Após o início do exercício, foram realizadas as seguintes operações:
- Pagamento de fornecedores, com recursos da conta corrente, no valor de R$ 300.000,00. - Aquisição de uma máquina (permanente), no valor de 1.200.000,00, sendo 30% a título de entrada e o restante a ser pago em 24 (vinte e quatro) parcelas. - Aquisição de estoque para utilização futura, com pagamento a vista, no valor de R$ 480.000,00. - Recebimento de rendimento sobre aplicações financeiras de curto prazo, no valor de R$ 50.000,00. - Gastos com pesquisa e desenvolvimento do Ativo Intangível da organização, pago a vista, no valor de R$ 140.000,00. - Resgate de aplicação financeira de curto prazo, no valor de R$ 400.000,00.
Após os registros contábeis das operações, é possível afirmar que:
Após o registro desse evento, tem-se:
Julgue o item a seguir.
O Princípio da Oportunidade permite que os registros
contábeis sejam ajustados de acordo com as
preferências pessoais do contador, para melhor refletir a
situação financeira da entidade.
Considerando conceitos, objetivos e finalidades da contabilidade, julgue o item que se segue.
O suprimento de bens para a empresa inicia o principal
processo da contabilidade, que é o controle dos itens
patrimoniais.
Considerando conceitos, objetivos e finalidades da contabilidade, julgue o item que se segue.
O objetivo principal da contabilidade, em sua concepção
contemporânea, é o fornecimento de informações relevantes
para a tomada de decisão dos usuários dessas informações.
Considerando conceitos, objetivos e finalidades da contabilidade, julgue o item que se segue.
Contabilidade aplicada diz respeito à aplicação da teoria
contábil aos diferentes ramos empresariais, como a
contabilidade industrial, a contabilidade pública, a
contabilidade bancária, entre outras.
Considerando conceitos, objetivos e finalidades da contabilidade, julgue o item que se segue.
O cumprimento do objetivo da ciência contábil exige o
emprego de técnicas cada vez mais sofisticadas para a
realização de registro, estimação, organização e sintetização
dos dados econômico-financeiros relativos às entidades.
Considerando conceitos, objetivos e finalidades da contabilidade, julgue o item que se segue.
Contabilidade é uma ciência social.
Considerando conceitos, objetivos e finalidades da contabilidade, julgue o item que se segue.
Considere que um lote de mesas e cadeiras tenha sido
adquirido para uso em uma entidade industrial por meio de
um investimento significativo e que essas peças de
mobiliário provavelmente serão empregadas nos setores
administrativos da empresa por cinco ou mais anos. Nessa
situação hipotética, do ponto de vista contábil, esse gasto não
é relevante, pois extrapola o objetivo principal da
contabilidade, que é controlar custos.
Relativamente aos conceitos, objetivos, objeto e finalidades da contabilidade, julgue o item a seguir.
A contabilidade é a ciência social que estuda e controla o
patrimônio das entidades com o objetivo de fornecer
informações sobre sua composição e variação que sejam
úteis ao tomador de decisão.
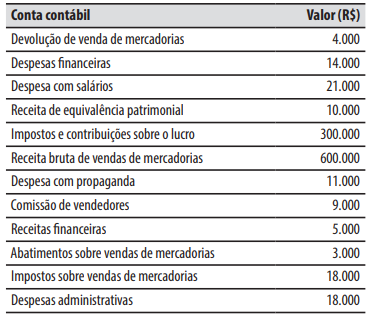
Durante o ano de 2023, o valor das compras de estoque de mercadorias foi R$ 280.000. O saldo do estoque de mercadorias existente em 31/12/2022 era R$ 50.000 e no final do ano de 2023 o saldo remanescente de estoque de mercadorias era R$ 20.000.
Com base nestas informações, o resultado bruto (lucro bruto) apurado pela companhia Badejo no ano de 2023 foi de:
I. A perda por desvalorização reconhecida para o ágio por expectativa de rentabilidade futura (goodwill) deve ser revertida em período subsequente.
II. A entidade deve avaliar ao fim de cada período de reporte, se há alguma indicação de que um ativo possa ter sofrido desvalorização. Se houver alguma indicação, a entidade deve estimar o valor recuperável do ativo.
III. Se não há razão para acreditar que o valor em uso de um ativo exceda materialmente seu valor justo líquido de despesas de venda, o valor justo líquido de despesas de venda do ativo pode ser considerado como seu valor recuperável.
IV. A perda por desvalorização do ativo deve ser reconhecida imediatamente na demonstração do resultado desde que o ativo tenha sido reavaliado.
Estão corretas as afirmativas
Assinale a alternativa que apresenta a correta contabilização desse fato contábil:

 Conheça nossos planos