Questões de Concurso
Sobre balanço patrimonial em contabilidade geral
Foram encontradas 13.279 questões


Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
TRT - 17ª Região (ES)
Prova:
CESPE - 2013 - TRT - 17ª Região (ES) - Analista Judiciário - Contabilidade |
Q511139
Contabilidade Geral
Com base na legislação básica de impostos e contribuições, julgue o item seguinte.
Se determinada fundação pública federal efetuar pagamento a pessoa jurídica pela realização de construção por empreitada, com emprego de materiais, e tiver havido glosa de valores constantes da nota fiscal, a retenção na fonte dos impostos e contribuições sociais incidirá sobre o valor original da nota fiscal.
Se determinada fundação pública federal efetuar pagamento a pessoa jurídica pela realização de construção por empreitada, com emprego de materiais, e tiver havido glosa de valores constantes da nota fiscal, a retenção na fonte dos impostos e contribuições sociais incidirá sobre o valor original da nota fiscal.
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
TRT - 17ª Região (ES)
Prova:
CESPE - 2013 - TRT - 17ª Região (ES) - Analista Judiciário - Contabilidade |
Q511137
Contabilidade Geral
Com base na legislação básica de impostos e contribuições, julgue o item seguinte.
Caso determinada pessoa jurídica deva receber recursos decorrentes de decisão da justiça federal mediante precatório, a instituição financeira responsável pelo pagamento será obrigada a efetuar a retenção na fonte do imposto de renda, observada a alíquota estabelecida em legislação específica.
Caso determinada pessoa jurídica deva receber recursos decorrentes de decisão da justiça federal mediante precatório, a instituição financeira responsável pelo pagamento será obrigada a efetuar a retenção na fonte do imposto de renda, observada a alíquota estabelecida em legislação específica.
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
TRT - 17ª Região (ES)
Prova:
CESPE - 2013 - TRT - 17ª Região (ES) - Analista Judiciário - Contabilidade |
Q511136
Contabilidade Geral
Quanto à incidência de contribuições sociais em operações realizadas pela administração pública federal, julgue o item subsecutivo.
Se determinada empresa pública estiver sob o regime de não cumulatividade da COFINS, a União estará impedida de exigir–lhe essa contribuição sobre receitas excluídas do cômputo de faturamento de bens e serviços.
Se determinada empresa pública estiver sob o regime de não cumulatividade da COFINS, a União estará impedida de exigir–lhe essa contribuição sobre receitas excluídas do cômputo de faturamento de bens e serviços.
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
TRT - 17ª Região (ES)
Prova:
CESPE - 2013 - TRT - 17ª Região (ES) - Analista Judiciário - Contabilidade |
Q511135
Contabilidade Geral
Quanto à incidência de contribuições sociais em operações realizadas pela administração pública federal, julgue o item subsecutivo.
Se a União decidir transferir recursos a determinado estado, independentemente de determinação constitucional ou legal, caberá ao estado beneficiado promover o recolhimento da contribuição para o PIS/PASEP.
Se a União decidir transferir recursos a determinado estado, independentemente de determinação constitucional ou legal, caberá ao estado beneficiado promover o recolhimento da contribuição para o PIS/PASEP.
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
TRT - 17ª Região (ES)
Prova:
CESPE - 2013 - TRT - 17ª Região (ES) - Analista Judiciário - Contabilidade |
Q511127
Contabilidade Geral
No que diz respeito a tributo e a seu tratamento contábil, julgue o item que se segue.
Considere que a Construtora X esteja reformando o edifício sede de determinado órgão público e complete parte da obra pouco antes do encerramento do exercício. Considere, ainda, que o valor correspondente à parcela concluída seja reconhecido como receita do exercício em curso (que apresente lucro), mas o efetivo recebimento esteja previsto para fevereiro do ano seguinte. Nessa situação, a Construtora X deverá registrar os tributos diferidos com um lançamento a débito das contas de provisão do Imposto sobre a Renda da Pessoa Jurídica (IRPJ) e de provisão da Contribuição Sobre o Lucro Líquido (CSLL) e a crédito da conta de tributos federais diferidos.
Considere que a Construtora X esteja reformando o edifício sede de determinado órgão público e complete parte da obra pouco antes do encerramento do exercício. Considere, ainda, que o valor correspondente à parcela concluída seja reconhecido como receita do exercício em curso (que apresente lucro), mas o efetivo recebimento esteja previsto para fevereiro do ano seguinte. Nessa situação, a Construtora X deverá registrar os tributos diferidos com um lançamento a débito das contas de provisão do Imposto sobre a Renda da Pessoa Jurídica (IRPJ) e de provisão da Contribuição Sobre o Lucro Líquido (CSLL) e a crédito da conta de tributos federais diferidos.
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
TRT - 17ª Região (ES)
Prova:
CESPE - 2013 - TRT - 17ª Região (ES) - Analista Judiciário - Contabilidade |
Q511091
Contabilidade Geral
Julgue o item subsequente , relativo ao controle de estoques e ao tratamento de tributos recuperáveis.
Em uma empresa varejista, o PIS e a COFINS recuperáveis recebem o mesmo tratamento contábil que o ICMS e o IPI.
Em uma empresa varejista, o PIS e a COFINS recuperáveis recebem o mesmo tratamento contábil que o ICMS e o IPI.
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
TRT - 17ª Região (ES)
Prova:
CESPE - 2013 - TRT - 17ª Região (ES) - Analista Judiciário - Contabilidade |
Q511090
Contabilidade Geral
Julgue o item subsequente , relativo ao controle de estoques e ao tratamento de tributos recuperáveis.
Por uma questão de consistência contábil, se a empresa adota o método PEPS para valoração de um tipo de estoque, ela não poderá utilizar outro critério para valoração de outro tipo de estoque.
Por uma questão de consistência contábil, se a empresa adota o método PEPS para valoração de um tipo de estoque, ela não poderá utilizar outro critério para valoração de outro tipo de estoque.
Q508267
Contabilidade Geral
Tendo em vista que se trata de uma demonstração financeira destinada a evidenciar, quantitativa e qualitativamente, em uma determinada data, a posição patrimonial financeira de uma empresa, sobre Balanço Patrimonial, assinale a alternativa CORRETA.
Q508259
Contabilidade Geral
São contribuições que podem formar o capital social:
Q508257
Contabilidade Geral
Trata-se da denominação dos bens tangíveis ou intangíveis adquiridos ou produzidos pela empresa, com o objetivo de venda ou utilização própria no curso normal de sua atividade, o exposto na alternativa:
Q498323
Contabilidade Geral
Relacione os fatores das variações dos componentes patrimoniais apresentados à direita, com suas respectivas definições.
1. Custo corrente
2. Valor realizável
3. Valor presente
4. Valor justo
( ) É o valor pelo qual um ativo pode ser trocado entre partes conhecedoras, dispostas a isso, em uma transação sem favorecimentos
( ) Os ativos são descontados do fluxo futuro de entrada líquida de caixa que se espera seja gerado pelo item no curso normal das operações da Entidade
( ) Os ativos são mantidos pelos valores em caixa ou equivalentes de caixa, os quais poderiam ser obtidos pela venda em uma forma ordenada
( ) Os ativos são reconhecidos pelos valores em caixa ou equivalentes de caixa, os quais teriam de ser pagos se esses ativos ou ativos equivalentes fossem adquiridos na data ou no período das demonstrações contábeis
Assinale a alternativa que mostra a relação correta, de cima para baixo.
1. Custo corrente
2. Valor realizável
3. Valor presente
4. Valor justo
( ) É o valor pelo qual um ativo pode ser trocado entre partes conhecedoras, dispostas a isso, em uma transação sem favorecimentos
( ) Os ativos são descontados do fluxo futuro de entrada líquida de caixa que se espera seja gerado pelo item no curso normal das operações da Entidade
( ) Os ativos são mantidos pelos valores em caixa ou equivalentes de caixa, os quais poderiam ser obtidos pela venda em uma forma ordenada
( ) Os ativos são reconhecidos pelos valores em caixa ou equivalentes de caixa, os quais teriam de ser pagos se esses ativos ou ativos equivalentes fossem adquiridos na data ou no período das demonstrações contábeis
Assinale a alternativa que mostra a relação correta, de cima para baixo.
Q498319
Contabilidade Geral
Assinale a afirmativa que indica as contas de Ativo Circulante.
Q498318
Contabilidade Geral
Analise os fatos a seguir, extraídos de determinada empresa que avalia seus estoques pelo inventário permanente.
• Aquisição de 5 peças a $20, cada.
• Aquisição de 5 peças a $30, cada.
• Venda de 8 peças por $50, cada.
• Aquisição de 10 peças a $40, cada.
• Venda de 10 peças a $50, cada.
Determine os saldos finais dos estoques, bem como o lucro bruto, utilizando o critério de avaliação de estoques denominado PEPS (Primeiro a Entrar é o Primeiro a Sair).
• Aquisição de 5 peças a $20, cada.
• Aquisição de 5 peças a $30, cada.
• Venda de 8 peças por $50, cada.
• Aquisição de 10 peças a $40, cada.
• Venda de 10 peças a $50, cada.
Determine os saldos finais dos estoques, bem como o lucro bruto, utilizando o critério de avaliação de estoques denominado PEPS (Primeiro a Entrar é o Primeiro a Sair).
Ano: 2013
Banca:
Makiyama
Órgão:
IF-RO
Provas:
Makiyama - 2013 - IF-RO - Contador
|
Makiyama - 2013 - IF-RO - Professor - Contabilidade |
Q495774
Contabilidade Geral
Assinale a alternativa em que todos os procedimentos apresentados correspondem, corretamente, às demonstrações financeiras obrigatórias a serem laboradas ao fim de cada exercício social.
Q495769
Contabilidade Geral
A empresa Y&Z S. A adquiriu, em janeiro de 2010, uma máquina por R$ 120.000,00 para auxiliar no departamento de produção. Sabendo que a máquina possui uma vida útil de 10 anos, e que o valor residual desta é de 20% do Valor de Compra, podemos dizer que, em Junho de 2013, a depreciação acumulada será de:
Ano: 2013
Banca:
Makiyama
Órgão:
IF-RO
Provas:
Makiyama - 2013 - IF-RO - Contador
|
Makiyama - 2012 - CPTM - Analista Trainee – Ciências Contábeis |
Q495763
Contabilidade Geral
O capital social poderá ser formado com contribuições:
Q495760
Contabilidade Geral
Utilize a tabela a seguir para responder a questão.
A tabela a seguir apresenta as informações referentes ao encerramento do exercício social da empresa Y&Z S. A.
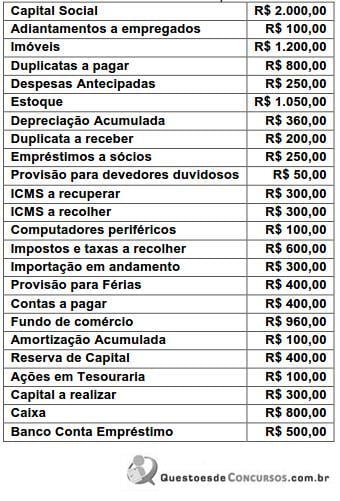
Assinale a alternativa que identifica o valor do PL.
A tabela a seguir apresenta as informações referentes ao encerramento do exercício social da empresa Y&Z S. A.
Assinale a alternativa que identifica o valor do PL.
Q495752
Contabilidade Geral
A denominação dos bens tangíveis ou intangíveis adquiridos ou produzidos pela empresa com o objetivo de venda ou utilização própria no curso normal de sua atividade, está explicitada na alternativa
Ano: 2013
Banca:
CESGRANRIO
Órgão:
BR Distribuidora
Prova:
CESGRANRIO - 2013 - BR Distribuidora - Técnico de Contabilidade Júnior |
Q488364
Contabilidade Geral
Uma empresa comercial, que controla seus estoques de mercadorias pelo método do inventário permanente e adota a conta desdobrada de mercadorias, realizou o seguinte lançamento sem os elementos histórico e valor.
Rio de Janeiro, 5 de novembro de 2012
CMV
a Estoque de Mercadorias
Considerando exclusivamente as informações recebidas, o lançamento realizado indica que a empresa comercial contabilizou a
Rio de Janeiro, 5 de novembro de 2012
CMV
a Estoque de Mercadorias
Considerando exclusivamente as informações recebidas, o lançamento realizado indica que a empresa comercial contabilizou a
Ano: 2013
Banca:
CESGRANRIO
Órgão:
BR Distribuidora
Prova:
CESGRANRIO - 2013 - BR Distribuidora - Técnico de Contabilidade Júnior |
Q488363
Contabilidade Geral
Uma companhia comercial, que é contribuinte do ICMS, mas não é do IPI, apresentou as seguintes informações sobre as transações com mercadorias por ela realizadas:
• 30/setembro/2012: estoque final de mercadorias R$ 0,00 (zero).
• Outubro/2012: venda de mercadorias, valor líquido R$ 160.000,00.
• Outubro/2012: compra de mercadorias, realizada em empresa industrial.
Mercadorias ........R$ 100.000,00
IPI ...................... R$ 10.000,00 R$ 110.000,00
ICMS destacado na Nota Fiscal R$ 18.000,00
• Outubro/2012: compra de mercadorias, realizada em empresa comercial.
Mercadorias .................... R$ 50.000,00
ICMS destacado na Nota Fiscal R$ 9.000,00
• 31/outubro/2012, na sua contagem física realizada o estoque foi avaliado em R$ 30.000,00.
O custo com mercadorias vendidas (CMV), em reais, apurado pela companhia no mês de outubro/2012, considerando exclusivamente as informações recebidas, é:
• 30/setembro/2012: estoque final de mercadorias R$ 0,00 (zero).
• Outubro/2012: venda de mercadorias, valor líquido R$ 160.000,00.
• Outubro/2012: compra de mercadorias, realizada em empresa industrial.
Mercadorias ........R$ 100.000,00
IPI ...................... R$ 10.000,00 R$ 110.000,00
ICMS destacado na Nota Fiscal R$ 18.000,00
• Outubro/2012: compra de mercadorias, realizada em empresa comercial.
Mercadorias .................... R$ 50.000,00
ICMS destacado na Nota Fiscal R$ 9.000,00
• 31/outubro/2012, na sua contagem física realizada o estoque foi avaliado em R$ 30.000,00.
O custo com mercadorias vendidas (CMV), em reais, apurado pela companhia no mês de outubro/2012, considerando exclusivamente as informações recebidas, é:

 Conheça nossos planos