Questões de Concurso
Sobre balanço patrimonial em contabilidade geral
Foram encontradas 13.279 questões


Considere os seguintes dados dos saldos contábeis da Empresa Hipotecária S.A.:
Disponibilidades: R$ 100.000,00
Recebimentos a curto prazo: R$ 100.000,00
Recebimento a longo prazo: R$ 800.000,00
Imobilizado: R$ 1.000.000,00
Salários a pagar: R$ 200.000,00
Dívidas a curto prazo: R$ 300.000,00
Dívidas a longo prazo R$ 500.000,00
Considerando os dados acima, qual o valor do ativo total?
Em 31/12/2017, a Empresa Betim S.A. apresentava as seguintes informações acerca da composição e da estrutura registradas e evidenciadas no seu Balanço Patrimonial por meio do Patrimônio Líquido (PL) da empresa: Capital Social no valor de R$ 300.000,00; Reserva Legal no valor de R$ 50.000,00; Reserva Estatutária no valor de R$ 50.000,00; e Ações em Tesouraria no valor de R$ 10.000,00. Em 2018, essa empresa apurou um Lucro Líquido no Exercício (LLE) no valor de R$ 300.000,00.
Da Política de Destinação do Lucro Líquido do Exercício, registrados em seu Estatuto Social, tem-se:
• Reserva legal, correspondente ao estabelecido na legislação societária.
• Reserva estatutária, corresponde a 10% do lucro líquido, conforme estabelecido na legislação societária e no estatuto social da empresa.
• Dividendos obrigatórios correspondente a 30% do lucro líquido do exercício, deduzido da reserva legal, nos termos estabelecido na legislação societária e no estatuto social da empresa.
É importante frisar que os saldos remanescentes serão tratados conforme estabelecido em legislação societária. Desse modo, com base nessas informações, o Balanço Patrimonial em 31/12/2018 dessa empresa apresentará um valor no Patrimônio Líquido de
Uma empresa adquiriu, mercadorias pelo preço de R$ 500.000,00. Nesse valor, estavam inclusos R$ 50.000,00 referentes aos tributos recuperáveis e R$ 20.000,00 de tributos não recuperáveis. Pelo montante da transação, a empresa obteve um desconto incondicional no valor de R$ 50.000,00, sabendo-se ainda que, na mesma operação, incorreram nos seguintes gastos:
• Transporte sobre as compras das mercadorias até a sede da empresa no valor de R$ 10.000,00.
• Imposto de Importação no valor de R$ 10.000,00.
• Seguro para transporte das mercadorias até a sede da empresa no valor de R$ 5.000,00.
Com base nas informações apresentadas, é correto afirmar que o custo de aquisição das mercadorias adquiridas por essa empresa foi
Analise os itens abaixo com base na Lei nº 6.404/1976 (Lei das Sociedades por Ações):
I. O balanço patrimonial e o balancete de exercício não são considerados demonstrações financeiras.
II. As demonstrações financeiras registrarão a destinação dos lucros segundo a proposta dos órgãos da administração, no pressuposto de sua aprovação pela assembléia-geral.
III. As demonstrações financeiras serão assinadas pela maioria absoluta dos diretores presentes na assembleia-geral, quando não houve contabilistas legalmente habilitados.
Assinale:
O contador da Empresa Alfa, ao elaborar as demonstrações contábeis da empresa, obteve do sistema contábil, após a apuração do resultado, os seguintes relatórios referentes ao exercício findo em 31/12/2019.
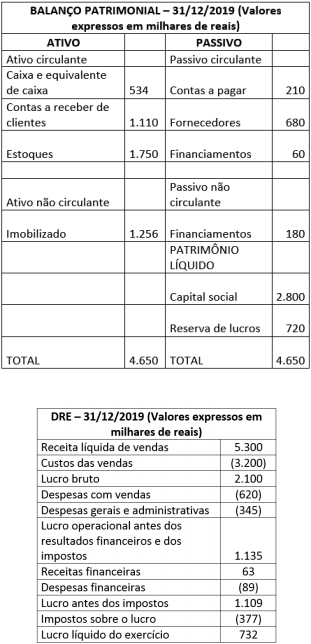
Ao analisar os dados obtidos, o contador identificou a ausência da contabilização da depreciação do ativo imobilizado para o referido exercício, no valor de R$ 12.000,00 (doze mil reais).
Após fazer essa retificação, o efeito sobre as demonstrações anteriormente apresentadas será de uma redução
Uma empresa adquiriu, em 01/ago./2019, um ativo imobilizado por R$ 8.000,00 com valor residual de R$ 2.000,00 e vida útil de 5 anos.
Com base nas informações fornecidas, avalie o que se afirma.
I - O valor da depreciação acumulada ao final do exercício de 2019 é de R$ 500,00, se adotado o método da linha reta.
II - Por ter sido adquirido no segundo semestre do ano, a depreciação do bem não deve ser reconhecida no exercício de 2019.
III - O valor da depreciação acumulada ao final do exercício de 2019 é de R$ 1.000,00, se adotado o método da soma dos dígitos dos anos.
Está correto apenas o que se afirma em
Uma empresa apresentava os seguintes saldos em seu patrimônio líquido, em 31/12/2018:
Capital social: R$ 600.000,00
Reserva de lucros: R$ 120.000,00
No exercício de 2019, a empresa apurou lucro líquido no valor de R$ 50.000,00, distribuiu dividendos no valor de R$ 15.000,00 e destinou o restante do lucro líquido para a reserva de lucros.
Com base apenas nessas informações, o valor do patrimônio líquido da empresa em 31/12/2019, em R$, é de
Considerando a mensuração de passivos, julgue o item subsecutivo, acerca de provisões e passivos contingentes.
Os passivos contingentes devem ser imediatamente
reconhecidos em contas patrimoniais e periodicamente
avaliados para determinar a probabilidade da saída de recursos.
Considerando a mensuração de passivos, julgue o item subsecutivo, acerca de provisões e passivos contingentes.
Provisões são obrigações presentes derivadas de eventos
passados como os demais passivos, mas possuem prazos ou
valores incertos.
Acerca das especificidades dos procedimentos de reavaliação, redução a valor recuperável e depreciação, julgue o item a seguir.
A metade do tempo de vida útil de um bem usado pode ser
adotada como novo prazo de vida útil para fins de depreciação
desse bem.
Acerca das especificidades dos procedimentos de reavaliação, redução a valor recuperável e depreciação, julgue o item a seguir.
A reversão da perda por redução ao valor recuperável de um
ativo deve ser imediatamente reconhecida em contas do
patrimônio líquido.
Acerca das especificidades dos procedimentos de reavaliação, redução a valor recuperável e depreciação, julgue o item a seguir.
Eventual diminuição no valor de um ativo, em virtude da
reavaliação, deverá ser debitada até o limite de qualquer saldo
existente na reserva de reavaliação daquela classe de ativo.
Considerando as normas de contabilidade aplicáveis às demonstrações financeiras, julgue o item a seguir.
As ações em tesouraria, que representam as ações de uma
companhia adquiridas pela própria sociedade, devem ser
registradas no patrimônio líquido, em conta devedora,
reduzindo-se, assim, o valor do capital.
Considerando as normas de contabilidade aplicáveis às demonstrações financeiras, julgue o item a seguir.
São denominados equivalentes-caixa os investimentos
imediatamente conversíveis em moeda e que apresentam baixo
risco de alteração de valor. Quanto a isso, a entidade deve
expor em notas explicativas os critérios adotados para
identificar as aplicações em equivalentes-caixa.
Com relação ao controle de estoques, julgue o próximo item.
A necessidade de escolha de um método de avaliação de
estoques decorre da instabilidade de preços. Caso se tenha uma
economia com preços perfeitamente estáveis, qualquer que seja
o método adotado, o resultado será o mesmo.
Com relação ao controle de estoques, julgue o próximo item.
Na compra de mercadorias pelo sistema de inventário
permanente, devem-se lançar estoques de mercadorias e ICMS
a recolher a débito e, em contrapartida, fornecedores ou caixa
a crédito.
Acerca dos efeitos inflacionários sobre o patrimônio de empresas, julgue o item subsecutivo.
O efeito contábil da inflação no ativo permanente tem como
contrapartida um saldo credor de correção monetária, que
indiretamente reconhece o ganho com os passivos monetários.

 Conheça nossos planos