Questões de Concurso
Sobre balanço patrimonial em contabilidade geral
Foram encontradas 13.274 questões


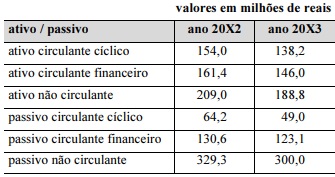
Com base nessas informações, julgue o item a seguir.
Ocorre significativa deterioração do saldo em tesouraria ao
longo do biênio.
Julgue o item que se segue, relativo a testes de impairment, critérios de avaliação e mensuração do imobilizado e demonstração dos fluxos de caixa.
Quando intangíveis estiverem incorporados a itens do
imobilizado, a entidade deve avaliar o item patrimonial mais
significativo para estabelecer o tratamento contábil
adequado, seja como imobilizado ou como intangível.
Julgue o item que se segue, relativo a testes de impairment, critérios de avaliação e mensuração do imobilizado e demonstração dos fluxos de caixa.
De acordo com o disposto na Lei n.º 6.404/1976, a entidade
pode optar pelo método de custo ou pelo método de
reavaliação para a mensuração de bens tangíveis após o seu
reconhecimento inicial.
Julgue o item que se segue, relativo a testes de impairment, critérios de avaliação e mensuração do imobilizado e demonstração dos fluxos de caixa.
A perda decorrente de desvalorização de um ativo por
impairment ocorre quando o maior montante entre o valor
justo líquido de despesa de venda desse ativo e o seu valor
em uso, se for maior que este, apresentar-se inferior ao seu
valor contábil.
Com pertinência à mensuração do valor justo, modelo CAPM (capital asset pricing model) e fluxos de caixa descontados, julgue o seguinte item.
Para a mensuração do valor justo de ativos financeiros e não
financeiros, leva-se em consideração a capacidade do
participante do mercado de gerar benefícios econômicos, por
isso o seu valor é definido na melhor base possível do valor
de mercado, independentemente do uso ou destinação que
seja dado aos referidos ativos.
Em relação à análise das demonstrações financeiras e à consolidação, à correção integral e à mensuração ao valor justo, julgue o item a seguir.
A mensuração do valor justo depende não apenas do
mercado, mas também das premissas e inputs específicos da
entidade, assim como da intenção da entidade em relação ao
objeto da mensuração dos itens patrimoniais sob avaliação.
Em relação à análise das demonstrações financeiras e à consolidação, à correção integral e à mensuração ao valor justo, julgue o item a seguir.
Em companhias cujo ciclo operacional tenha duração maior
que o exercício social, a classificação de um ativo no
circulante poderá ter como base um prazo superior a 2 anos.
Em relação à mensuração de ativos, julgue o item a seguir.
Ao adotar o conceito de valor em uso de um ativo, uma
entidade deve considerá-lo um valor presente não observável
no mercado.
Em relação à mensuração de ativos, julgue o item a seguir.
O valor recuperável de um ativo é passível de apuração pelo
confronto entre o seu custo de aquisição e seu valor
realizável líquido, dos dois o menor.
Acerca dos registros, mensuração e evidenciação contábeis e seus reflexos no patrimônio das organizações, julgue o item seguinte.
A mensuração inicial de ativos intangíveis adquiridos em
combinação de negócios deve ser realizada ao valor justo na
data da aquisição.
Acerca dos registros, mensuração e evidenciação contábeis e seus reflexos no patrimônio das organizações, julgue o item seguinte.
Os dividendos propostos após a data do balanço devem ser
reconhecidos como passivo no balanço patrimonial do
exercício em que foram propostos.
Acerca dos registros, mensuração e evidenciação contábeis e seus reflexos no patrimônio das organizações, julgue o item seguinte.
A mensuração de instrumentos financeiros derivativos deve
ser realizada ao custo histórico, ajustado por amortizações e
perdas por impairment.
Considerando as Normas Brasileiras de Contabilidade e seus reflexos nos registros, mensuração e evidenciação contábil, julgue o item a seguir.
Os custos de transação diretamente atribuíveis à emissão de
ações devem ser reconhecidos como uma dedução do
patrimônio líquido, pelo valor líquido de quaisquer efeitos
fiscais.
Considerando as Normas Brasileiras de Contabilidade e seus reflexos nos registros, mensuração e evidenciação contábil, julgue o item a seguir.
A contabilização de operações de hedge deve seguir o
método de contabilidade de hedge, de acordo com o qual os
ganhos e perdas são reconhecidos no resultado do exercício
em que ocorrem as variações de valor justo dos instrumentos
financeiros.
Considerando as Normas Brasileiras de Contabilidade e seus reflexos nos registros, mensuração e evidenciação contábil, julgue o item a seguir.
A mensuração de ativos biológicos deve ser realizada ao
valor justo menos as despesas de venda no momento da
colheita.
Considerando as Normas Brasileiras de Contabilidade e seus reflexos nos registros, mensuração e evidenciação contábil, julgue o item a seguir.
A reavaliação de ativos imobilizados deve ser realizada
anualmente e os ajustes resultantes devem ser reconhecidos
diretamente no patrimônio líquido, sem passar pelo resultado
do exercício.
Considerando as Normas Brasileiras de Contabilidade e seus reflexos nos registros, mensuração e evidenciação contábil, julgue o item a seguir.
A contabilização de arrendamentos financeiros deve
reconhecer o ativo arrendado e o passivo correspondente no
balanço patrimonial do arrendatário, independentemente da
transferência substancial dos riscos e benefícios.
I. 03/12/XXXX – Constituição da empresa RHchamps, com integralização em dinheiro de R$ 30.000,00 de capital social.
II. 06/12/XXXX – Aquisição de R$ 8.000,00 de mercadoria para revender e pagamento de 20% à vista.
III. 18/12/XXXX – Venda de mercadoria no valor de R$ 7.000,00, recebimento de R$ 1.500,00 à vista.
IV. 30/12/XXXX – Apuração de despesas de R$ 80,00 de água, R$ 60,00 de luz e R$ 50,00 de telefone que só serão pagos no próximo mês. Além disso, contagem de estoque com saldo final de R$ 3.000,00.
É CORRETO afirmar que o lucro da empresa RHchamps em dezembro de XXXX foi de
Com base nas informações acima, o resultado apurado na venda do equipamento é de

 Conheça nossos planos