Questões de Concurso
Comentadas sobre balanço patrimonial em contabilidade geral
Foram encontradas 2.000 questões


Ano: 2010
Banca:
CESPE / CEBRASPE
Órgão:
ABIN
Prova:
CESPE / CEBRASPE - 2010 - ABIN - Agente Técnico de Inteligência - Área de Contabilidade |
Q80691
Contabilidade Geral
Texto associado
Julgue o item seguinte, a respeito das práticas contábeis brasileiras e do balanço patrimonial.
O ativo não circulante inclui ativos realizáveis a longo prazo, investimentos, imobilizados e intangíveis.
Ano: 2010
Banca:
CESPE / CEBRASPE
Órgão:
ABIN
Prova:
CESPE - 2010 - ABIN - Oficial Técnico de Inteligência - Área de Ciências Contábeis |
Q79820
Contabilidade Geral
Texto associado

Considere que as informações acima tenham sido obtidas da
demonstração das mutações do patrimônio líquido de uma empresa
hipotética, referentes ao ano de 2009. Com base apenas nessas
informações e sem considerar quaisquer outros efeitos fiscais,
julgue os itens a seguir.
Considere que as informações acima tenham sido obtidas da
demonstração das mutações do patrimônio líquido de uma empresa
hipotética, referentes ao ano de 2009. Com base apenas nessas
informações e sem considerar quaisquer outros efeitos fiscais,
julgue os itens a seguir.
Os dividendos propostos reduzem o patrimônio líquido em R$ 180 mil.
Ano: 2010
Banca:
CESPE / CEBRASPE
Órgão:
ABIN
Prova:
CESPE - 2010 - ABIN - Oficial Técnico de Inteligência - Área de Ciências Contábeis |
Q79808
Contabilidade Geral
Texto associado
Em relação às demonstrações contábeis, julgue os itens de 115 a
123 com base na Lei n.o 6.404/1976 e suas alterações.
123 com base na Lei n.o 6.404/1976 e suas alterações.
O critério para avaliação de elementos do passivo não circulante - obrigações, encargos e riscos - é o método de ajuste ao valor presente, apenas se houver efeito relevante no resultado.
Ano: 2010
Banca:
CESPE / CEBRASPE
Órgão:
ABIN
Prova:
CESPE - 2010 - ABIN - Oficial Técnico de Inteligência - Área de Ciências Contábeis |
Q79807
Contabilidade Geral
Texto associado
Em cada um dos itens seguintes, é apresentada uma situação
hipotética que não está relacionada com combinações de negócios,
seguida de uma assertiva a ser julgada.
hipotética que não está relacionada com combinações de negócios,
seguida de uma assertiva a ser julgada.
Determinada entidade, ao realizar os testes para a recuperabilidade de seus ativos, não encontrou mercado ativo para sua unidade geradora de caixa, estimando, porém, que o correspondente valor em uso era de R$ 10 milhões. O valor contábil líquido da unidade geradora de caixa registrava R$ 12 milhões. Nessa situação, a entidade deveria reconhecer o fato com reduções no ativo e no resultado do período pelo valor da diferença de R$ 2 milhões.
Ano: 2010
Banca:
CESPE / CEBRASPE
Órgão:
ABIN
Prova:
CESPE - 2010 - ABIN - Oficial Técnico de Inteligência - Área de Ciências Contábeis |
Q79806
Contabilidade Geral
Texto associado
Em cada um dos itens seguintes, é apresentada uma situação
hipotética que não está relacionada com combinações de negócios,
seguida de uma assertiva a ser julgada.
hipotética que não está relacionada com combinações de negócios,
seguida de uma assertiva a ser julgada.
Ao realizar os testes para a recuperabilidade de seus ativos, determinada entidade realizou as estimativas para o valor recuperável de sua unidade geradora de caixa, encontrando um valor realizável líquido de R$ 3,5 milhões e um valor de uso de R$ 3 milhões. O valor contábil líquido da unidade geradora de caixa está registrado como R$ 4 milhões. Nessa situação, a entidade deverá reconhecer uma perda ao valor recuperável de R$ 1 milhão.
Ano: 2010
Banca:
CESPE / CEBRASPE
Órgão:
ABIN
Prova:
CESPE - 2010 - ABIN - Oficial Técnico de Inteligência - Área de Ciências Contábeis |
Q79805
Contabilidade Geral
Texto associado
Em cada um dos itens seguintes, é apresentada uma situação
hipotética que não está relacionada com combinações de negócios,
seguida de uma assertiva a ser julgada.
hipotética que não está relacionada com combinações de negócios,
seguida de uma assertiva a ser julgada.
Diante dos testes para a recuperabilidade de seus ativos, determinada entidade levou em conta a possibilidade de uma futura reorganização. As estimativas do valor em uso foram de R$ 7 milhões, caso excluída a receita marginal advinda da reorganização, e R$ 10 milhões, incluindo tal receita. A entidade não encontrou mercado ativo para sua unidade geradora de caixa. O valor contábil líquido da unidade geradora de caixa estava registrado como R$ 8 milhões. Nessa situação, não houve perda a ser contabilizada relacionada à unidade geradora de caixa.
Ano: 2010
Banca:
CESPE / CEBRASPE
Órgão:
ABIN
Prova:
CESPE - 2010 - ABIN - Oficial Técnico de Inteligência - Área de Ciências Contábeis |
Q79799
Contabilidade Geral
Texto associado
Julgue os itens a seguir, relativos ao reconhecimento e à
mensuração de contas patrimoniais.
mensuração de contas patrimoniais.
Se a entidade não tiver direito incondicional de diferir a liquidação do passivo durante pelo menos doze meses após a data do balanço, esse passivo deverá, obrigatoriamente, ser classificado como circulante.
Ano: 2010
Banca:
CESPE / CEBRASPE
Órgão:
ABIN
Prova:
CESPE - 2010 - ABIN - Oficial Técnico de Inteligência - Área de Ciências Contábeis |
Q79796
Contabilidade Geral
Texto associado
Julgue os itens a seguir, relativos ao reconhecimento e à
mensuração de contas patrimoniais.
mensuração de contas patrimoniais.
Quando um financiamento por arrendamento financeiro apresenta o valor presente das prestações mínimas, menor do que o valor justo do bem, a empresa arrendatária credita o passivo pelo valor da soma dos pagamentos mínimos e debita conta redutora no valor calculado dos juros efetivos, ao passo que debita o ativo pelo valor presente das prestações mínimas.
Ano: 2010
Banca:
CESPE / CEBRASPE
Órgão:
ABIN
Prova:
CESPE - 2010 - ABIN - Oficial Técnico de Inteligência - Área de Ciências Contábeis |
Q79794
Contabilidade Geral
Texto associado
Julgue os itens a seguir, relativos ao reconhecimento e à
mensuração de contas patrimoniais.
mensuração de contas patrimoniais.
Empréstimos e financiamentos, fornecedores, imposto de renda e contribuição social diferidos e outras obrigações fiscais são contas classificáveis no passivo circulante.
Ano: 2010
Banca:
CESPE / CEBRASPE
Órgão:
ABIN
Prova:
CESPE - 2010 - ABIN - Oficial Técnico de Inteligência - Área de Ciências Contábeis |
Q79793
Contabilidade Geral
Texto associado
Julgue os itens a seguir, relativos ao reconhecimento e à
mensuração de contas patrimoniais.
mensuração de contas patrimoniais.
As compras, ainda não recebidas, cujo transporte seja de responsabilidade do vendedor (FOB-destino) e as mercadorias recebidas de terceiros, em consignação, não devem ser incluídas no valor do estoque da empresa.
Ano: 2010
Banca:
CESGRANRIO
Órgão:
BNDES
Prova:
CESGRANRIO - 2010 - BNDES - Técnico Administrativo |
Q73959
Contabilidade Geral
Em um determinado exercício social, a empresa apresentou, em reais, os seguintes dados:
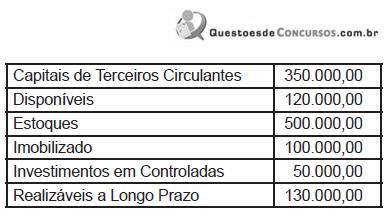
Considerando exclusivamente as informações acima, nesse exercício, o capital próprio, em reais, é
Considerando exclusivamente as informações acima, nesse exercício, o capital próprio, em reais, é
Ano: 2010
Banca:
FEPESE
Órgão:
SEFAZ-SC
Prova:
FEPESE - 2010 - SEFAZ-SC - Auditor Fiscal da Receita Estadual - Parte III - Tributação e Fiscalização |
Q68933
Contabilidade Geral
Em relação ao teste no valor recuperável de ativos (impairment test), assinale a alternativa correta.
Ano: 2010
Banca:
FEPESE
Órgão:
SEFAZ-SC
Prova:
FEPESE - 2010 - SEFAZ-SC - Auditor Fiscal da Receita Estadual - Parte III - Tributação e Fiscalização |
Q68932
Contabilidade Geral
Quanto à caixa e equivalentes de caixa, pode-se afirmar:
Ano: 2010
Banca:
FEPESE
Órgão:
SEFAZ-SC
Prova:
FEPESE - 2010 - SEFAZ-SC - Auditor Fiscal da Receita Estadual - Parte III - Tributação e Fiscalização |
Q68928
Contabilidade Geral
Quanto ao leaseback (retroarrendamento pelo vendedor junto ao comprador), pode-se afirmar:
Ano: 2010
Banca:
FEPESE
Órgão:
SEFAZ-SC
Prova:
FEPESE - 2010 - SEFAZ-SC - Auditor Fiscal da Receita Estadual - Parte III - Tributação e Fiscalização |
Q68927
Contabilidade Geral
Como consequência das incertezas inerentes às atividades empresariais, muitos itens nas demonstrações contábeis não podem ser mensurados com precisão, podendo apenas ser estimados. A estimativa envolve julgamentos baseados na última informação disponível e confiável.
Por exemplo, podem ser exigidas estimativas de:
Por exemplo, podem ser exigidas estimativas de:
Ano: 2010
Banca:
FEPESE
Órgão:
SEFAZ-SC
Prova:
FEPESE - 2010 - SEFAZ-SC - Auditor Fiscal da Receita Estadual - Parte III - Tributação e Fiscalização |
Q68926
Contabilidade Geral
Um ativo intangível deve ser reconhecido no Balanço Patrimonial, se e apenas se:
Ano: 2010
Banca:
FEPESE
Órgão:
SEFAZ-SC
Prova:
FEPESE - 2010 - SEFAZ-SC - Auditor Fiscal da Receita Estadual - Parte III - Tributação e Fiscalização |
Q68918
Contabilidade Geral
De acordo com o CPC-01 - Redução ao Valor Recuperável de Ativos, Vida Útil é definida como:
Ano: 2010
Banca:
FEPESE
Órgão:
SEFAZ-SC
Prova:
FEPESE - 2010 - SEFAZ-SC - Auditor Fiscal da Receita Estadual - Parte III - Tributação e Fiscalização |
Q68916
Contabilidade Geral
Quais os elementos que devem ser considerados no cálculo do valor em uso do ativo?
Ano: 2010
Banca:
FEPESE
Órgão:
SEFAZ-SC
Prova:
FEPESE - 2010 - SEFAZ-SC - Auditor Fiscal da Receita Estadual - Parte III - Tributação e Fiscalização |
Q68913
Contabilidade Geral
A Subvenção Governamental deve ser contabilizada:
Ano: 2010
Banca:
FEPESE
Órgão:
SEFAZ-SC
Prova:
FEPESE - 2010 - SEFAZ-SC - Auditor Fiscal da Receita Estadual - Parte II |
Q68882
Contabilidade Geral
Analise as afirmativas abaixo
1. Num dado momento, o valor do Patrimônio Líquido pode aumentar e/ou diminuir sem que, neste mesmo momento, ocorra qualquer aumento e/ou redução no valor do Ativo e/ou no valor do Passivo.
2. Pode estar sendo incorrida uma despesa neste momento sem que, neste mesmo momento, esteja ocorrendo um pagamento e sem que, neste mesmo momento, estejam aumentando as obrigações (dívidas) da empresa.
3. Toda redução no valor do Patrimônio Líquido decorre de uma despesa incorrida.
4. As aplicações de recursos podem ter valor inferior ao valor dos capitais de terceiros.
5. Quando o valor do Passivo (obrigações/dívidas da entidade) for inferior ao valor do Ativo, a equação básica da Contabilidade deve ser expressa da seguinte forma: "Ativo + Patrimônio Líquido = Passivo".
Assinale a alternativa que indica todas as afirmativas verdadeiras.
1. Num dado momento, o valor do Patrimônio Líquido pode aumentar e/ou diminuir sem que, neste mesmo momento, ocorra qualquer aumento e/ou redução no valor do Ativo e/ou no valor do Passivo.
2. Pode estar sendo incorrida uma despesa neste momento sem que, neste mesmo momento, esteja ocorrendo um pagamento e sem que, neste mesmo momento, estejam aumentando as obrigações (dívidas) da empresa.
3. Toda redução no valor do Patrimônio Líquido decorre de uma despesa incorrida.
4. As aplicações de recursos podem ter valor inferior ao valor dos capitais de terceiros.
5. Quando o valor do Passivo (obrigações/dívidas da entidade) for inferior ao valor do Ativo, a equação básica da Contabilidade deve ser expressa da seguinte forma: "Ativo + Patrimônio Líquido = Passivo".
Assinale a alternativa que indica todas as afirmativas verdadeiras.

 Conheça nossos planos