Questões de Concurso
Comentadas sobre balanço patrimonial em contabilidade geral
Foram encontradas 2.000 questões


Ano: 2014
Banca:
CESPE / CEBRASPE
Órgão:
TJ-SE
Prova:
CESPE - 2014 - TJ-SE - Analista Judiciário - Contabilidade |
Q403174
Contabilidade Geral
Com base nos pronunciamentos técnicos do Comitê de Pronunciamentos Contábeis (CPC), julgue os itens a seguir.
Os estoques devem ser mensurados pelo menor valor apurado entre o valor realizável líquido e o valor de custo, que inclui todos os custos incorridos para trazer os estoques à condição de venda.
Os estoques devem ser mensurados pelo menor valor apurado entre o valor realizável líquido e o valor de custo, que inclui todos os custos incorridos para trazer os estoques à condição de venda.
Ano: 2014
Banca:
FGV
Órgão:
DPE-RJ
Prova:
FGV - 2014 - DPE-RJ - Técnico Superior Especializado - Ciências Contábeis |
Q396824
Contabilidade Geral
A empresa Gatunos SA adquiriu um elevador por R$ 12.000,00, com vida útil estimada de 10 anos. Para atender às exigências de segurança estabelecidas pela empresa, o elevador, apesar de recebido em 31 de março de 2014, só entrará em operação quando a equipe de TI da Gatunos SA concluir o projeto de um sistema capaz de reconhecer as intenções do usuário do elevador. Uma peculiaridade exigida para a finalização do software, e sua efetiva entrada em operação, é que ele seja capaz de alertar os diretores da empresa na eventualidade de um cão da raça Rottweiller entrar no elevador. Nesse caso, o software, além de avisar os diretores, deve ser capaz de desativar a movimentação do elevador, retendo-o no 13º andar. O contrato de trabalho com a equipe de TI, que conta com 10 engenheiros formados no M.I.T., vai até 31 de março de 2016, mas não há garantias de que poderá concluí-lo, sequer cogita-se entregá-lo parcialmente. Apesar disso, a empresa gastou em abril de 2014 o total de R$ 1.000.000,00 com o salário da equipe, além de outros R$ 1.000.000,00 com a parte física (câmera, infravermelho e fios de ouro, por ser um ótimo condutor) para elaboração do software. A empresa tem expectativa de que, se concluído, o projeto poderá ser vendido para uma das gigantes de tecnologia por R$ 100.000.000,00 e, inclusive, afirma que já possui compradores interessados. Em relação aos fatos aqui narrados, as demonstrações contábeis da Gatunos referentes ao dia 30 de abril de 2014, devem apresentar ao menos
Ano: 2014
Banca:
FGV
Órgão:
DPE-RJ
Prova:
FGV - 2014 - DPE-RJ - Técnico Superior Especializado - Ciências Contábeis |
Q396811
Contabilidade Geral
A Companhia Acima, líder no setor de brinquedos, está em processo para adquirir o controle da empresa concorrente Aolado. A ideia da Companhia Acima é adquirir 100% das ações da empresa e retirar o mais rápido possível de circulação a marca “Aolado”. O valor da marca, registrado como um intangível no balanço da Aolado, é de R$ 550.000. Todavia, especialistas constataram que outras empresas do setor de brinquedos estariam dispostas a pagar R$ 2.500.000 pela marca “Aolado”, considerando-se esse, portanto, o valor justo para o referido ativo.
Caso a operação ocorra, o Balanço Patrimonial da Companhia Acima
Caso a operação ocorra, o Balanço Patrimonial da Companhia Acima
Ano: 2014
Banca:
CESPE / CEBRASPE
Órgão:
TC-DF
Prova:
CESPE - 2014 - TC-DF - Auditor de Controle Externo |
Q392784
Contabilidade Geral
Com relação às contas, aos métodos e às operações contábeis, julgue os itens seguintes.
O saldo do estoque de mercadoria apurado pelo método da média ponderada móvel deve ser inferior ao apurado pelo método primeiro a entrar, primeiro a sair (PEPS) e superior ao apurado pelo método último a entrar, primeiro a sair (UEPS).
O saldo do estoque de mercadoria apurado pelo método da média ponderada móvel deve ser inferior ao apurado pelo método primeiro a entrar, primeiro a sair (PEPS) e superior ao apurado pelo método último a entrar, primeiro a sair (UEPS).
Ano: 2014
Banca:
CESGRANRIO
Órgão:
CEFET-RJ
Prova:
CESGRANRIO - 2014 - CEFET-RJ - Técnico em Contabilidade |
Q392457
Contabilidade Geral
A empresa comercial Q, que compra e vende máquinas e equipamentos, comprou a prazo uma máquina para revenda, conforme nota fiscal da empresa vendedora, apresentada a seguir:
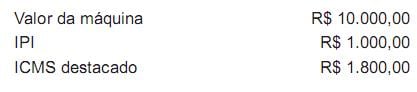
Considerando-se exclusivamente as informações da nota fiscal e as normas contábeis vigentes, o lançamento dessa operação, em reais, feito pela empresa comercial Q, desconsiderando-se data e histórico, é o seguinte:
Considerando-se exclusivamente as informações da nota fiscal e as normas contábeis vigentes, o lançamento dessa operação, em reais, feito pela empresa comercial Q, desconsiderando-se data e histórico, é o seguinte:
Ano: 2014
Banca:
FCC
Órgão:
TRT - 16ª REGIÃO (MA)
Prova:
FCC - 2014 - TRT - 16ª REGIÃO (MA) - Analista Judiciário - Contabilidade |
Q388720
Contabilidade Geral
A Cia. Solar adquiriu, em 31/12/2012, uma máquina por R$ 560.000,00, à vista. A vida útil econômica estimada desta máquina, na data de aquisição, foi de 12 anos e o valor residual de R$ 80.000,00. Em 01/01/2014, a empresa reavaliou a vida útil desta máquina e determinou que a vida útil remanescente era 10 anos e o valor residual era R$ 40.000,00. Com base nestas informações e sabendo que a empresa adota o método das quotas constantes para o cálculo da despesa de depreciação, o valor contábil evidenciado no Balanço Patrimonial da Cia. Solar, em 31/03/2014, foi
Ano: 2014
Banca:
FCC
Órgão:
TRT - 16ª REGIÃO (MA)
Prova:
FCC - 2014 - TRT - 16ª REGIÃO (MA) - Analista Judiciário - Contabilidade |
Q388713
Contabilidade Geral
A empresa Marcas & Patentes S.A. possuía, em 31/12/12, um ativo intangível com vida útil indefinida (correspondente ao ágio derivado da expectativa de rentabilidade futura), cujo valor contábil de R$ 280.000,00 era composto por:
• Custo de aquisição: R$ 320.000,00.
• Perda por desvalorização (impairment) reconhecida em 2012: R$ 40.000,00.
Em 31/12/13, a empresa realizou o Teste de Recuperabilidade do Ativo (impairment) e obteve as seguintes informações:
• Valor em uso: R$ 240.000,00.
• Valor justo líquido de despesas de venda: R$ 330.000,00.
Com base nas informações acima, a empresa Marcas & Patentes, em 31/12/13,
• Custo de aquisição: R$ 320.000,00.
• Perda por desvalorização (impairment) reconhecida em 2012: R$ 40.000,00.
Em 31/12/13, a empresa realizou o Teste de Recuperabilidade do Ativo (impairment) e obteve as seguintes informações:
• Valor em uso: R$ 240.000,00.
• Valor justo líquido de despesas de venda: R$ 330.000,00.
Com base nas informações acima, a empresa Marcas & Patentes, em 31/12/13,
Ano: 2014
Banca:
CESPE / CEBRASPE
Órgão:
Câmara dos Deputados
Prova:
CESPE - 2014 - Câmara dos Deputados - Analista Legislativo - Consultor Legislativo Área III |
Q387888
Contabilidade Geral
Julgue os itens a seguir, relativos aos fundamentos de contabilidade aplicados à contabilidade empresarial.
O valor de um ativo não financeiro pode variar conforme a utilização que a empresa faz dele, o que impossibilita a mensuração com base no valor justo, uma vez que um dos preceitos desse tipo de mensuração é que o mercado do item sujeito à avaliação seja estruturado.
O valor de um ativo não financeiro pode variar conforme a utilização que a empresa faz dele, o que impossibilita a mensuração com base no valor justo, uma vez que um dos preceitos desse tipo de mensuração é que o mercado do item sujeito à avaliação seja estruturado.
Ano: 2014
Banca:
CESPE / CEBRASPE
Órgão:
TJ-CE
Prova:
CESPE - 2014 - TJ-CE - Analista Judiciário - Ciências Contábeis |
Q386119
Contabilidade Geral
Considerando os pronunciamentos técnicos do Comitê de Pronunciamentos Contábeis referentes aos estoques e imobilizados, assinale a opção correta.
Ano: 2014
Banca:
ESAF
Órgão:
Receita Federal
Prova:
ESAF - 2014 - Receita Federal - Auditor Fiscal da Receita Federal - Prova 02 |
Q380303
Contabilidade Geral
Texto associado
No início de 2013, o Patrimônio Líquido da Cia. Madeira era composto pelos seguintes saldos:

Ao final do período de 2013, a empresa apurou um Lucro antes do imposto sobre a Renda e Contribuições no valor de R$400.000.
De acordo com a política contábil da empresa, ao final do exercício, no caso da existência de lucros, os estatutos da empresa determinam que a mesma deve observar os percentuais abaixo para os cálculos das Participações e Contribuições, apuração do Lucro Líquido e sua distribuição.

O restante do Lucro Líquido deverá ser mantido em Lucros Retidos conforme decisão da Assembleia Geral Ordinária (AGO) até o final do exercício de 2014, conforme Orçamento de Capital aprovado em AGO de 2012.
Ao final do período de 2013, a empresa apurou um Lucro antes do imposto sobre a Renda e Contribuições no valor de R$400.000.
De acordo com a política contábil da empresa, ao final do exercício, no caso da existência de lucros, os estatutos da empresa determinam que a mesma deve observar os percentuais abaixo para os cálculos das Participações e Contribuições, apuração do Lucro Líquido e sua distribuição.
O restante do Lucro Líquido deverá ser mantido em Lucros Retidos conforme decisão da Assembleia Geral Ordinária (AGO) até o final do exercício de 2014, conforme Orçamento de Capital aprovado em AGO de 2012.
Com base nos dados fornecidos, pode-se afirmar que:
Ano: 2014
Banca:
ESAF
Órgão:
Receita Federal
Prova:
ESAF - 2014 - Receita Federal - Auditor Fiscal da Receita Federal - Prova 02 |
Q380301
Contabilidade Geral
Texto associado
No início de 2013, o Patrimônio Líquido da Cia. Madeira era composto pelos seguintes saldos:
Ao final do período de 2013, a empresa apurou um Lucro antes do imposto sobre a Renda e Contribuições no valor de R$400.000.
De acordo com a política contábil da empresa, ao final do exercício, no caso da existência de lucros, os estatutos da empresa determinam que a mesma deve observar os percentuais abaixo para os cálculos das Participações e Contribuições, apuração do Lucro Líquido e sua distribuição.
O restante do Lucro Líquido deverá ser mantido em Lucros Retidos conforme decisão da Assembleia Geral Ordinária (AGO) até o final do exercício de 2014, conforme Orçamento de Capital aprovado em AGO de 2012.
Ao final do período de 2013, a empresa apurou um Lucro antes do imposto sobre a Renda e Contribuições no valor de R$400.000.
De acordo com a política contábil da empresa, ao final do exercício, no caso da existência de lucros, os estatutos da empresa determinam que a mesma deve observar os percentuais abaixo para os cálculos das Participações e Contribuições, apuração do Lucro Líquido e sua distribuição.
O restante do Lucro Líquido deverá ser mantido em Lucros Retidos conforme decisão da Assembleia Geral Ordinária (AGO) até o final do exercício de 2014, conforme Orçamento de Capital aprovado em AGO de 2012.
O valor distribuído a título de dividendo é:
Ano: 2014
Banca:
ESAF
Órgão:
Receita Federal
Prova:
ESAF - 2014 - Receita Federal - Auditor Fiscal da Receita Federal - Prova 02 |
Q380296
Contabilidade Geral
A Cia. Mamoré vende a prazo por R$15.000 um imobilizado cujo valor de registro é R$140.000 e a depreciação acumulada, calculada até a data da venda, era de R$126.000. Para efetuar o registro desse evento, a empresa deve:
Ano: 2014
Banca:
ESAF
Órgão:
Receita Federal
Prova:
ESAF - 2014 - Receita Federal - Auditor Fiscal da Receita Federal - Prova 02 |
Q380294
Contabilidade Geral
Da folha de pagamento da Cia.Pagadora foram extraídos os dados abaixo:
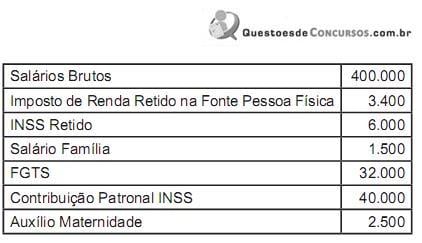
Tomando como base apenas os dados fornecidos, pode- se afirmar que o total a ser apropriado como Despesas de Período é:
Tomando como base apenas os dados fornecidos, pode- se afirmar que o total a ser apropriado como Despesas de Período é:
Ano: 2014
Banca:
ESAF
Órgão:
Receita Federal
Prova:
ESAF - 2014 - Receita Federal - Auditor Fiscal da Receita Federal - Prova 02 |
Q380290
Contabilidade Geral
Com relação às assertivas a seguir, pode-se afirmar que:
I. Os Ativos Não Circulantes Mantidos para a Venda, devem ser depreciados normalmente até a data da venda, e os encargos financeiros, se verificados, devem ser reconhecidos como custo de operação e contra postos aos ingressos de caixa obtidos ao final da operação.
II. Os Ativos Não Circulantes Mantidos para a Venda, uma vez identificados,devem estar disponíveis para a venda imediata nas condições em que se encontram desde que a recuperação do seu valor contábil esteja firmemente atrelada à geração de caixa por uso contínuo.
III. No Balanço Patrimonial os Ativos Não Circulantes Mantidos para a Venda e os passivos a eles relacionados devem ser compensados e apresentados em um único montante no Balanço Patrimonial.
Assinale a opção correta.
I. Os Ativos Não Circulantes Mantidos para a Venda, devem ser depreciados normalmente até a data da venda, e os encargos financeiros, se verificados, devem ser reconhecidos como custo de operação e contra postos aos ingressos de caixa obtidos ao final da operação.
II. Os Ativos Não Circulantes Mantidos para a Venda, uma vez identificados,devem estar disponíveis para a venda imediata nas condições em que se encontram desde que a recuperação do seu valor contábil esteja firmemente atrelada à geração de caixa por uso contínuo.
III. No Balanço Patrimonial os Ativos Não Circulantes Mantidos para a Venda e os passivos a eles relacionados devem ser compensados e apresentados em um único montante no Balanço Patrimonial.
Assinale a opção correta.
Ano: 2014
Banca:
FCC
Órgão:
TRT - 19ª Região (AL)
Prova:
FCC - 2014 - TRT - 19ª Região (AL) - Analista Judiciário - Contabilidade |
Q375803
Contabilidade Geral
Determinada empresa possuía alguns processos judiciais em andamento, cujas informações são dadas a seguir:
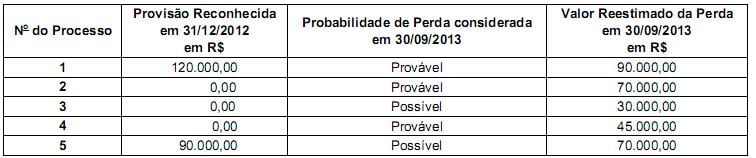
Com base nestas informações, a empresa reconheceu em seu resultado de 2013 e apresentou em seu Balanço Patrimonial de 30/09/2013, respectivamente,
Com base nestas informações, a empresa reconheceu em seu resultado de 2013 e apresentou em seu Balanço Patrimonial de 30/09/2013, respectivamente,
Q371336
Contabilidade Geral
Texto associado
Acerca dos critérios de mensuração das provisões e dos passivos contingentes, julgue os itens subsequentes.
No caso dos passivos contingentes, o valor reconhecido deve ser a melhor estimativa dos dispêndios necessários para liquidar a obrigação presente na data da apresentação das demonstrações contábeis.
Q371318
Contabilidade Geral
Texto associado
Acerca dos itens tratados nos pronunciamentos técnicos do Comitê de Pronunciamentos Contábeis (CPC), julgue os itens a seguir.
Na aquisição de um investimento em controlada, o ágio como fundamentado em rentabilidade futura (goodwill) é parte do valor contábil do investimento, vedada a sua amortização.
Q371299
Contabilidade Geral
Texto associado
Julgue os itens seguintes a respeito de demonstrações contábeis e suas contas específicas, com base na legislação vigente.
Na elaboração do balanço patrimonial de uma S/A constituída em 31/1/2014, as aplicações de recursos imobilizados de 2013 e de janeiro de 2014 são consideradas gastos pré-operacionais e classificadas como despesas referentes ao exercício de 2014.
Q371294
Contabilidade Geral
Texto associado

Com base na tabela acima, que apresenta os saldos, em reais, das contas contábeis da Cia. ABC S/A, ainda não encerrados contabilmente, referentes ao exercício findo em 31/12/2013, julgue os itens a seguir.
Com base na tabela acima, que apresenta os saldos, em reais, das contas contábeis da Cia. ABC S/A, ainda não encerrados contabilmente, referentes ao exercício findo em 31/12/2013, julgue os itens a seguir.
O resultado do exercício inviabiliza a constituição da reserva legal no período.
Q368320
Contabilidade Geral
Texto associado
Com base nos pronunciamentos do CPC e nos seus reflexos na elaboração e divulgação das demonstrações contábeis, julgue o item a seguir.
A distinção básica entre ativo intangível e goodwill reside no fato de o primeiro ser, necessariamente, identificável, ao passo que o ágio derivado da expectativa de rentabilidade futura (goodwill) não é identificado individualmente apesar de ser um ativo que representa benefícios econômicos futuros, gerados por outros ativos adquiridos em uma combinação de negócios.

 Conheça nossos planos