Questões de Concurso Sobre ativos financeiros em contabilidade geral

Foram encontradas 155 questões

Q2522959 Contabilidade Geral
Sem observar as exceções previstas no item 4.1.5 da NBC TG 48 – INSTRUMENTOS FINANCEIROS, um ativo financeiro que, para a entidade que reporta a informação, é mantido dentro de modelo de negócios, cujo objetivo seja atingido tanto pelo recebimento de fluxos de caixa contratuais quanto pela venda de ativos financeiros, e se os termos contratuais do ativo financeiro derem origem, em datas especificadas, a fluxos de caixa que constituam exclusivamente pagamentos de principal e juros sobre o valor do principal em aberto, deve ser mensurado no momento subsequente ao
Alternativas
Q2522955 Contabilidade Geral
O conceito de Capital é adotado pela maioria das entidades na elaboração das Demonstrações Contábeis. A seleção do conceito apropriado de Capital pela entidade deve ser baseada nas necessidades dos seus usuários, principalmente, os preocupados com a manutenção de capital nominal investido ou com o poder de compra do capital investido.
A manutenção do Capital em que o lucro é auferido somente se o montante dos ativos líquidos no final do período exceder o montante dos ativos líquidos no início do período, após excluir quaisquer distribuições para, e contribuições de, sócios durante o período, é a Manutenção do
Alternativas
Q2501663 Contabilidade Geral
A classificação dos ativos que estiverem disponíveis para realização imediata e tiverem a expectativa de realização até o término do exercício seguinte são chamados:  
Alternativas
Q2494273 Contabilidade Geral
Assinale a alternativa que expressa corretamente a definição de ativo.
Alternativas
Q2493668 Contabilidade Geral
Uma empresa S.A. possui um recebível com valor nominal de R$ 240.000, a ser liquidado em 24 parcelas fixas de R$ 10.000, o qual foi registrado na data de 01/01/24 pelo valor de R$ 200.000. Nessa mesma data, a empresa classificou o recebível como estágio I e escolheu a abordagem geral ao invés da abordagem simplificada. Para tal categoria havia uma expectativa de perda de 3% nos próximos 12 meses e de 6% em toda a vida esperada dos ativos, já ponderado o efeito da recuperação de recebíveis inadimplidos reavidos com base nos esforços da equipe de cobrança.

Considerando-se as informações apresentadas, o contador contabilizou uma perda estimada de crédito de liquidação duvidosa de: 
Alternativas
Q2493666 Contabilidade Geral
Uma empresa S.A. denominada A possui uma participação de 85% na empresa B. Em 1º de janeiro de 2024, a empresa controladora decidiu vender 50% da participação na empresa B a um terceiro pelo valor de R$ 600.000 em dinheiro. À data da alienação, o justo valor total da empresa B era de R$ 1.000.000. Além disso, nas demonstrações financeiras consolidadas da empresa A, o valor contábil dos ativos líquidos da empresa B era de também R$ 1.000.000, e o valor contábil da participação dos não controlados nas demonstrações financeiras da empresa A era de R$ 100.000. Como resultado dessa transação, a empresa A perde o controle da empresa B, mas mantém a participação de 35%, avaliada naquela data em R$ 350.000.

O ganho na alienação de 50% de participação será de:
Alternativas
Q2444344 Contabilidade Geral
Considere-se que se pretenda calcular o valor de uma empresa pelo método da perpetuidade do fluxo de caixa e que não haja informações disponíveis acerca das condições do fluxo de caixa — se constante ou crescente —, sendo necessário levantar hipóteses a esse respeito. Nessa situação, supondo-se que a taxa de desconto utilizada na economia seja de 20% ao ano e que a taxa de crescimento estimada seja de 10% ao ano, a razão entre o resultado do cálculo do valor presente da empresa da série com crescimento e do valor presente da série constante é igual a 
Alternativas
Q2407176 Contabilidade Geral

Julgue o item subsequente, a respeito das demonstrações do resultado do exercício e do resultado abrangente. 


Na reclassificação de um ativo financeiro da categoria mensurado ao valor justo por meio de outros resultados abrangentes para a categoria mensurado ao valor justo no resultado, os ganhos ou as perdas acumulados antes da reclassificação devem ser transferidos para o resultado do período. 

Alternativas
Q2388185 Contabilidade Geral
Uma organização encontrava-se em situação financeira bastante positiva, e seu administrador resolveu aplicar o excesso de caixa comprando um título do governo, com vencimento em 15/05/2029, que oferecia como rentabilidade “IPCA + 5,18% ao ano” na data da aquisição.
Sendo assim, no vencimento desse título, a organização obterá uma rentabilidade
Alternativas
Q4405926 Contabilidade Geral
Pode-se afirmar que os títulos e valores mobiliários adquiridos para carteira própria, carteira administrada ou fundos de investimentos exclusivos pertencentes à entidade devem ser registrados pelo valor efetivamente pago, inclusive corretagens e emolumentos, e classificados como títulos para negociação ou títulos mantidos até o vencimento. Desta maneira, é INCORRETO afirmar que: 
Alternativas
Q3184542 Contabilidade Geral
As operações com instrumentos financeiros derivativos, realizadas por conta própria pelas instituições financeiras, demais instituições autorizadas a funcionar pelo Banco Central do Brasil e administradoras de consórcios devem ser registradas, observados os seguintes procedimentos:
Alternativas
Q3184541 Contabilidade Geral
Uma empresa adquiriu 1.000 opções de compra em 15 de abril, pagando um prêmio de R$ 0,20 por opção, com vencimento para 31 de maio do mesmo ano. Sabe-se que o preço de exercício é de R$ 2,40 por opção, o valor justo da opção é de R$ 0,25, e o preço de mercado no vencimento é de R$ 2,70 por opção.
Nesse contexto, essa transação resultará, em 31 de maio, um ganho de marcação a mercado com saldo
Alternativas
Ano: 2023 Banca: IBFC Órgão: EBSERH Prova: IBFC - 2023 - EBSERH - Técnico em Contabilidade |
Q2348347 Contabilidade Geral
Assinale a alternativa que apresenta o valor dos juros recebidos em uma aplicação financeira de R$ 100.000,00 por 3 anos, com taxa de juros compostos de 10% ao ano.
Alternativas
Ano: 2023 Banca: IBFC Órgão: EBSERH Prova: IBFC - 2023 - EBSERH - Técnico em Contabilidade |
Q2348346 Contabilidade Geral
A empresa T tomou empréstimo bancário no banco 1, no valor de R$ 40.000,00, com taxa de juros de 10% ao ano. No banco 2, a empresa conseguiu empréstimo no valor de R$ 50.000,00 com taxa de juros de 15% ao ano e o banco 3 emprestou R$ 10.000,00 para a empresa T, com taxa de juros de 18% ao ano. Assinale a alternativa correta que apresenta o custo médio ponderado de capitais de terceiros da empresa T.
Alternativas
Ano: 2023 Banca: IBFC Órgão: EBSERH Prova: IBFC - 2023 - EBSERH - Técnico em Contabilidade |
Q2348338 Contabilidade Geral
O saldo contábil das aplicações financeiras de uma empresa, no início do mês, era R$ 200.000. No último dia do mês o extrato bancário apresentou saldo das aplicações financeiras no valor de $ 201.800. Não houve resgate ou novas aplicações durante o mês. Assinale a alternativa correta que apresenta a contabilização dos juros auferidos durante o mês. Desconsidere imposto de renda retido na fonte sobre rendimentos financeiros IRRF e imposto sobre operações financeiras - IOF

Alternativas
Q2319091 Contabilidade Geral

Em 31/12/2021, uma entidade apresentava as seguintes contas em seu balanço patrimonial:


Receita de venda recebida antecipadamente: R$ 50.000,00;

Clientes com vencimento em 90 dias: R$ 20.000,00;

Perdas estimadas com crédito de liquidação duvidosa: R$ 3.000,00;

Estoques com previsão de venda de 60 dias: R$ 44.000,00;

Perdas estimadas com estoque: R$ 2.000,00;

Empréstimo a sócio para recebimento em 45 dias: R$ 16.000,00;

Caixa e equivalente de caixa: R$ 35.000,00;

Empréstimo bancário para pagamento em 120 dias: R$ 30.000,00. 


Com base nos dados acima,  qual o Ativo Circulante da entidade, em 31/12/2021? 
Alternativas
Ano: 2023 Banca: UFSCAR Órgão: UFSCAR Prova: UFSCAR - 2023 - UFSCAR - Contador |
Q2298684 Contabilidade Geral
Caso em determinada entidade governamental venha a ser apurado um crédito decorrente de recolhimento indevido de contribuições previdenciárias no mesmo exercício do pagamento, haverá o reconhecimento de: 
Alternativas
Ano: 2023 Banca: UFSCAR Órgão: UFSCAR Prova: UFSCAR - 2023 - UFSCAR - Contador |
Q2298681 Contabilidade Geral
Dentre os recursos gerenciados e controlados no Sistema Integrado de Gestão Patrimonial – Siads, estão os:
Alternativas
Q2290040 Contabilidade Geral
Caso 1

Para responder à questão, considere:

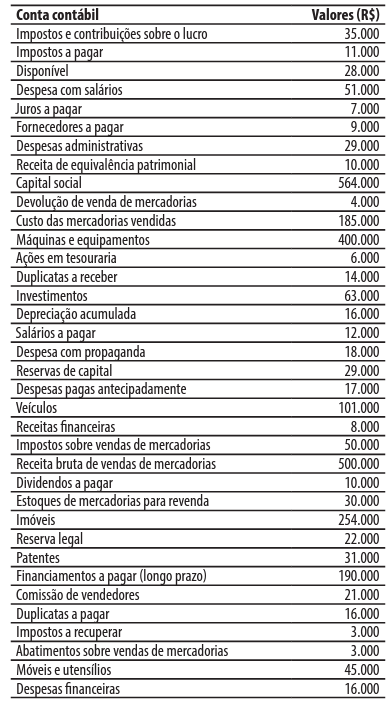
A companhia Direto do Sítio comercializa produtos hortifrutigranjeiros e encerra seu exercício social em 31 de dezembro de cada ano. Na sua atividade há a incidência de impostos não cumulativos sobre o valor das suas operações de compra e venda de mercadorias, com alíquota de 10% (que estão incluídos no valor da operação). Em 30/11/2022, o contador da empresa elaborou um relatório gerencial com a seguinte relação de contas contábeis e valores de seus saldos.


No decorrer do mês de dezembro de 2022, ocorreram somente as seguintes operações, que foram corretamente registradas:

▪ Provisão da despesa com salários dos empregados, no valor de R$ 8.000.

▪ Aquisição, a prazo, de mercadorias para revenda no valor de R$ 20.000, no qual estão incluídos R$ 2.000 referentes a impostos recuperáveis.

▪ Vendas, a prazo, de mercadorias, no valor de R$ 30.000. As mercadorias vendidas tiveram um custo de R$ 12.000 para a companhia.

▪ Apropriação de despesas pagas antecipadamente, no valor de R$ 2.000.

▪ Pagamento da obrigação registrada na conta contábil “Salários a pagar”, no valor de R$ 12.000.
Em 31/12/2022, o valor do total do ativo da companhia Direto do Sítio foi de:
Alternativas
Ano: 2023 Banca: Quadrix Órgão: CRM-TO Prova: Quadrix - 2023 - CRM-TO - Analista Contábil |
Q2285791 Contabilidade Geral

A respeito da contabilidade societária, julgue o item.


Os ativos intangíveis com vida útil definida, diferentemente dos com vida útil indefinida, têm sua mensuração limitada ao valor recuperável, em consonância com a capacidade desse ativo de gerar benefícios econômicos, admitindo‑se a reavaliação.


Alternativas
Respostas
41: B
42: B
43: B
44: E
45: A
46: B
47: B
48: C
49: D
50: B
51: D
52: E
53: D
54: C
55: D
56: B
57: E
58: A
59: C
60: E