Questões de Concurso
Sobre ativo intangível em contabilidade geral
Foram encontradas 432 questões


Em relação à história da ciência e tecnologia no Brasil, especialmente no que se refere às estratégias adotadas e ao sistema nacional de inovação, julgue o item seguinte.
Para atender às demandas da lógica de financiamento de
ativos tangíveis, foi criado, em meados da década de 60 do
século passado, o Fundo Nacional de Desenvolvimento
Científico e Tecnológico (FNDCT).
Considerando os conceitos relativos à inovação, julgue o item subsecutivo.
A inovação é considerada um ativo intangível, cuja lógica de
financiamento difere consideravelmente da lógica de
financiamento de ativos tangíveis.
I. Um ativo intangível satisfaz o critério de identificação quando for separável e passível de negociação ou resultar de compromissos obrigatórios, independentemente de tais direitos serem transferíveis ou separáveis da entidade ou de outros direitos e obrigações.
II. Controlar um ativo significa, entre outras coisas, dizer que a entidade detém o poder de obter benefícios econômicos futuros ou serviços potenciais gerados pelo recurso, independentemente da propriedade legal.
III. O reconhecimento inicial de um ativo intangível pode ocorrer de três formas: aquisição separada, geração interna e aquisição por meio de transações sem contraprestação. Porém o ágio derivado da expectativa de rentabilidade futura (goodwill) gerado internamente não deve ser reconhecido como ativo.
IV. As fases de pesquisa e desenvolvimento de ativos intangíveis ensejam tratamentos contábeis diferenciados.
Estão corretas as afirmativas:
De acordo com os termos do aludido CPC, entende-se por valor residual de um ativo Intangível o valor
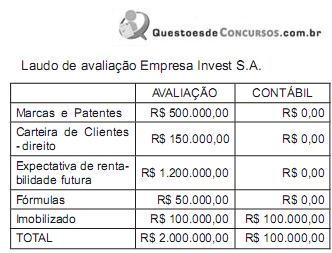
Essa operação, de aquisição, gera um lançamento contábil na empresa
Não deve ser reconhecido como ativo o ágio derivado da expectativa de rentabilidade futura (goodwill) gerado internamente.
O valor amortizável de ativo intangível com vida útil indefinida deverá ser amortizado de modo a refletir o padrão de consumo, pela entidade, dos benefícios econômicos futuros.
No mesmo dia da realização da operação, sabe-se, ainda que:
• a investidora terá forte influência na investida;
• o Patrimônio Líquido da investida “YY” é R$ 20.000,00;
• na avaliação de ativos e passivos a valor justo, foi apurado que
• não há diferença no valor justo dos passivos contabilizados,
• o imobilizado vale mais R$ 2.800,00 que seu valor líquido contabilizado, e
• existe patente criada pela companhia “YY”, portanto não contabilizada, que pode ser negociada normalmente no mercado por R$ 1.200,00.
Considerando exclusivamente as informações apresentadas acima, e desconsiderando a incidência de impostos de qualquer natureza, o valor do Fundo de Comércio (goodwill) pago pela investidora por conta de expectativa de rentabilidade futura, a ser contabilizado separadamente no registro contábil do investimento, em reais, é
Saldos contábeis Valor Justo Caixa 37.400 37.400 Contas a Receber 9.100 9.100 Estoques 16.100 17.100 Máquinas e Equipamentos 40.000 48.000 Patentes 10.000 13.000 Contas a Pagar (6.600) (6.600)
Patrimônio Líquido 106.000 118.000
Com relação aos dados apresentados acima, assinale a opção INCORRETA.
Com a alteração da norma contábil aplicável às empresas privadas,
houve diversas modificações na estrutura das demonstrações
contábeis e nos critérios de avaliação dos itens patrimoniais. Com
relação à mensuração dos itens patrimoniais e de resultado e seus
reflexos na evidenciação contábil, julgue o item.
e os princípios de contabilidade.
dos itens do ativo não circulante, julgue os itens a seguir.
A empresa Intangível S.A. possuía, em 31/12/X9, um ativo intangível com vida útil indefinida, no valor de R$ 130.000,00, o qual é composto por:
- Valor de custo: R$ 150.000,00.
- Perda por desvalorização reconhecida (em X9): R$ 20.000,00.
Em 31/12/X10, a empresa realizou o Teste de Recuperabilidade do Ativo e obteve as seguintes informações:
- Valor em uso: R$ 120.000,00.
- Valor líquido de venda: R$ 160.000,00.
Com base nessas informações, em 31/12/X10, a empresa
I. Serão classificados no Intangível os direitos que tenham por objeto bens incorpóreos destinados à manutenção da companhia ou exercidos com essa finalidade, inclusive o fundo de comércio adquirido.
II. Um Intangível deve ser reconhecido, inicialmente, pelos benefícios econômicos futuros esperados atribuíveis ao ativo, os quais serão gerados em favor da entidade.
III. Os benefícios econômicos futuros gerados por Intangível podem incluir a receita da venda de produtos ou serviços, redução de custos ou outros benefícios resultantes do uso do ativo pela entidade.
Estão CERTOS os itens:

 Conheça nossos planos