Questões de Concurso Sobre contabilidade de custos
Foram encontradas 4.920 questões


Com relação à terminologia e ao ambiente da informação de custos aplicada ao setor público, julgue o item que se segue.
Nas informações dos subsistemas financeiro e de controle, são identificados os principais objetos de custos do setor público.
Em determinada empresa, segue-se o custeio baseado em atividades, admitindo-se que um custo geralmente atribuído ao produto pode ser considerado uma despesa, ao passo que uma despesa normalmente não alocada ao produto pode ser considerada custo de produção. Nesse caso, é correto afirmar que a metodologia de custeio adotada pela empresa é baseada no conceito de rastreabilidade.
Uma oficina mecânica utiliza padrões para controlar o tempo de trabalho e o custo de mão de obra de seus empregados. O custo padrão de mão de obra direta para o balanceamento de rodas é constituído por um número padrão de horas por veículo de 0,45 e uma taxa padrão horária de R$ 13 por hora. Em dado período, foram realizados 200 balanceamentos de rodas, apurando-se uma variação total favorável de taxa de mão de obra direta de R$ 90 e uma variação total desfavorável de custo de mão de obra direta de R$ 40. Nessas condições, foram efetivamente empregadas mais de 95 horas de mão de obra direta na produção do período.
Uma indústria iniciou seu exercício social sem qualquer tipo de estoques. Toda a produção, de 100 mil unidades, foi iniciada e concluída no período. A estrutura de custos manteve-se constante durante o período. Ao final do exercício social, o estoque era de 9 mil unidades, com custo de R$ 270 mil apurados pelo método do custeio por absorção e o lucro apurado por esse mesmo método era R$ 63 mil maior que o apurado pelo método do custeio variável. Nessas condições, o custo da unidade produzida, apurado pelo método do custeio variável, foi superior a R$ 25.
Determinada empresa utiliza a relação custo versus volume versus lucro em suas avaliações gerenciais. A empresa apresenta gastos fixos de R$ 84.800 e atinge seu ponto de equilíbrio com a venda de 3.200 unidades de seu único produto e um faturamento de R$ 120 mil. Nessas condições, caso as vendas aumentem para 4 mil unidades, sem modificação de custos e preços, o grau de alavancagem operacional (GAO) será superior a 5.
Na produção de 60 mil unidades de seu único produto, uma indústria empregou custos fixos no montante de R$ 300 mil, matérias-primas no montante total de R$ 1.200 mil e custos de conversão unitários de R$ 55. Além disso a indústria incorreu em custos de administração e comercialização de R$ 10 por unidade vendida e gastos administrativos fixos de R$ 200 mil. Como toda a produção foi iniciada e concluída no período, é correto concluir que o custo unitário do produto fabricado, para fins societários e fiscais, foi de R$ 80.

Na determinação do custo médio ponderado de capital, o custo dos capitais próprios será predominante.


Para responder à questão, utilize as seguintes informações.
A empresa ABC, no gerenciamento de seus estoques, realizou as seguintes operações com a Matéria Prima 123XYZ:
1. Compra de Quantidade de 150 unidades, a custo de R$ 5,00 a unidade, adquirida em 01.02.2021 com data de validade de 31.10.2021;
2. Venda de Quantidade de 50 unidades, realizada em 15.03.2021;
3. Compra de Quantidade de 200 unidades, a custo de R$ 8,00 a unidade, adquirida em 01.04.2021 com data de validade de 31.07.2021;
4. Venda de Quantidade de 50 unidades, realizada em 20.05.2021;
5. Compra de Quantidade de 50 unidades, a custo de R$ 10,00 a unidade, adquirida em 01.06.2021 com data de validade de 30.11.2021;
6. Venda de Quantidade de 50 unidades, realizada em 15.07.2021.
• Total dos custos fixos previstos: R$ 40.000,00.
• Preço unitário de venda – R$ 15,00.
• Custo unitário variável – R$ 10,00.
Em face ao exposto, assinale a alternativa que contém a correta quantidade como resultado da equação do ponto de equilíbrio.
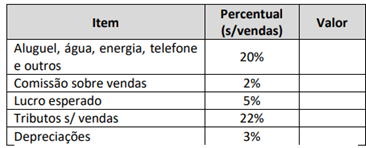
Considere que o preço de compra unitário é composto por R$ 35,00 da mercadoria + frete e seguro de R$ 10,00 por unidade. Utilizando a metodologia de marcação (mark-up), o preço de venda unitário da mercadoria deve ser de:

 Conheça nossos planos