Questões de Concurso
Sobre custo de produção em contabilidade de custos
Foram encontradas 1.152 questões


Uma sociedade estabeleceu os seguintes padrões para sua principal matériaprima e para a mão de obra direta:
Consumo Preço
Matéria-prima 2kg por unidade R$4,00/kg
Mão de obra 3 horas por unidade R$2,00/hora
• A produção do período foi de 5.000 unidades.
• Foram utilizados 12.000kg de matéria-prima e 15.500 horas de mão de obra direta.
• O custo de mão obra direta foi de R$29.450,00.
• No início do período não havia Estoque de matéria-prima.
• Durante o período, foram comprados 50.000kg de matéria-prima ao custo total de R$205.000,00.
Considerando os dados e a apuração de custos, é CORRETO afirmar que,
em relação à quantidade:
Uma sociedade empresária apresentou os seguintes gastos efetuados no mês de agosto de 2012.
• Aquisição de matéria-prima para industrialização sem incidência de tributos R$15.000,00
• Fretes para transporte da matéria-prima adquirida R$ 400,00
• Gastos com pessoal para transformação da matéria-prima em produto acabado R$ 1.800,00
• Gastos com depreciação das máquinas da fábrica R$ 230,00
• Gastos com pessoal da área administrativo-financeira e jurídico R$ 1.200,00
• Gasto com frete da venda dos produtos acabados R$ 300,00
• Gastos com comissão de vendedores R$ 900,00
• Depreciação do veículo utilizado na entrega de produtos vendidos R$ 320,00
Considerando que 50% da matéria-prima adquirida foi consumida na produção, e que a empresa apresentava no início do mês de agosto e no fim do mês de agosto estoque de produtos em elaboração zero e, ainda, que vendeu 60% da sua produção, o Custo dos Produtos Vendidos apurados pelo custeio por absorção é de:
Acerca da elaboração de orçamentos de obras, julgue o item subsecutivo.
No cálculo do custo da mão de obra, as parcelas referentes às
leis sociais embutidas nos salários fazem parte dos encargos
sociais.
Uma empresa de grande porte iniciou uma produção de 2.000 unidades de seu único produto. Ao final do mês, 1.500 unidades estavam totalmente concluídas e restaram 500 unidades em processo. O percentual de conclusão das unidades em processo é de 60%. As informações contábeis para apurar o custo total de produção do período estão abaixo evidenciadas.
Aluguel de setor administrativo R$ 85.000,00
Aluguel do setor de produção R$ 15.000,00
Depreciação da área de produção R$ 35.000,00
Mão de Obra Direta de produção R$ 120.000,00
Mão de Obra Direta de vendas R$ 20.000,00
Material requisitado: diretos R$ 90.000,00
Material requisitado: indiretos R$ 60.000,00
Fretes sobre os produtos vendidos R$ 35.000,00
Seguro da área de produção R$ 40.000,00
O Custo de Produção dos Produtos em Processo e o Custo de Produção dos Produtos Acabados são, respectivamente:
No que se refere a planejamento, administração e custos da produção, julgue o item seguinte.
Por meio da construção de fábricas com sobrecapacidade
produtiva, é possível se antecipar a uma demanda variável e
crescente. Essa estratégia, porém, eleva os custos unitários, que
dependem do tamanho da capacidade produtiva ociosa.
No que se refere a planejamento, administração e custos da produção, julgue o item seguinte.
Uma fábrica pode conseguir operar em níveis acima de sua
capacidade nominal de produção contratando horas extras, de
forma a atender a picos sazonais de demanda e gerar
economias de escala que acontecem até determinado ponto, em
que o custo unitário volta a subir.
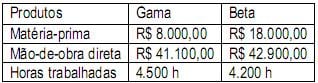
Considere-se, ainda, que os Custos Indiretos de Fabricação no período foram de R$ 104.000,00 e que a empresa utiliza como critério de rateio as horas trabalhadas. Com base nas informações, pode-se afirmar que o Custo de Produção de cada produto é:
1.° A empresa fabrica os produtos AAA e BBB, que utilizam as mesmas matérias primas YYY e ZZZ com a seguinte composição:
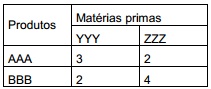
2.° O custo da matéria prima no seu controle de estoques de YYY é de R$ 25,00 e de ZZZ é R$12,00.
3.° Os tempos de produção dos produtos AAA e BBB, respectivamente são: 2,5 horas e 4,5 horas.
4.° As horas/Homens contratadas para o período, totalmente dedicado à produção é de 4.120 horas a um custo de R$ 39.552,00, no entanto os estudos mostraram que há 20% de tempo improdutivo.
5.° Os custos indiretos de fabricação totalizam R$ 14.832,00 e a empresa pretende alocar com base nas horas/MOD. 6.° O volume de produção para o período é de 800 unidades de AAA e de 288 unidades de BBB. 7.° As despesas operacionais representam 16% e os tributos 27% sobre a receita.
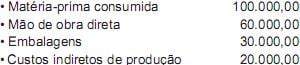
Considerando exclusivamente as informações recebidas e sabendo que a indústria adota o custeio por absorção, o custo desse produto acabado, ao final do período produtivo, em reais, é
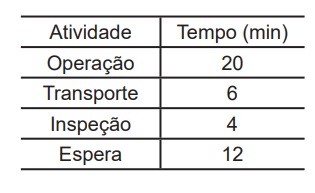
Sendo o custo de um instalador à empresa de R$ 10,00/ hora trabalhada, qual será o custo real de se instalarem 20 linhas telefônicas?
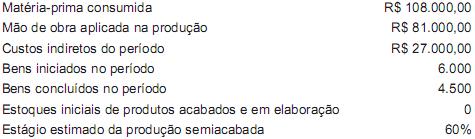
Considerando-se exclusivamente as informações recebidas, o valor do estoque final dos produtos em elaboração (produção em andamento), ao final do período produtivo, em reais, é
Uma indústria apresentou as seguintes informações referentes à produção de um determinado período produtivo:
• Custo unitário de produção, em reais
Custeio por absorção 25,50
Custeio variável 19,50
• Produção (em quantidade de unidades)
Da capacidade instalada: 62.500
Do período produtivo das informações: 50.000
• Estimativas da empresa para o próximo período produtivo
Aumento da produção: 20% aplicados sobre a produção atual (período das informações)
Manutenção da estrutura atual de todos os custos da indústria
Considerando exclusivamente as informações recebidas, o custo unitário de produção para o novo período produtivo, calculado pelo custeio por absorção, em reais, é
Matéria-prima consumida no processo produtivo: 17.000 quilos
Anotações técnicas da produção:
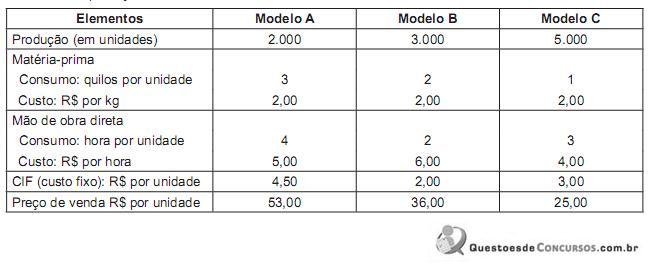
Informações adicionais:
• Estoques finais: saldo de todos os estoques ao final do período produtivo anterior: 0 (zero)
• Estrutura de custos para o próximo período produtivo: será rigorosamente igual
• Preços de venda unitários: serão os mesmo praticados no período anterior
• Por questões de ordem técnica, a indústria só conseguiu comprar 10.200 quilos de matéria-prima, para o próximo período produtivo.
Considerando exclusivamente as informações recebidas e em decorrência da restrição na quantidade de matéria-prima, o lucro bruto máximo que a indústria poderá obter, em reais, é
As unidades em processo estão em estágios diferentes de estimativa de produção, como segue:
Matéria-prima = toda a necessidade já foi consumida no processo.
Mão de obra direta = consumidos 80% da necessidade prevista
Custos indiretos de fabricação = consumidos 60% das necessidades.
Gastos incorridos no processo produtivo de janeiro de 2011
Matéria-prima 250.000,00
Mão de obra direta 198.000,00
Custos indiretos de fabricação 138.000,00
Considerando exclusivamente as informações recebidas, o custo da produção acabada no mês de janeiro de 2011, em reais, é
a apuração de resultados e para a gestão empresarial, julgue os itens
que se seguem.

 Conheça nossos planos