Questões de Concurso
Sobre custo de produção em contabilidade de custos
Foram encontradas 1.152 questões


• Materiais e medicamentos utilizados nos procedimentos: R$ 100.000;
• Salários dos profissionais envolvidos nos procedimentos: R$ 50.000;
• Custos de utilização dos equipamentos diretamente atribuíveis aos procedimentos: R$ 20.000;
• Treinamento da equipe administrativa: R$ 10.000; e
• Despesas administrativas: R$ 25.000.
Tendo em vista apenas os gastos diretamente relacionados à execução dos procedimentos, o custo médio por procedimento foi de
Considerados exclusivamente os dados apresentados na situação hipotética precedente, é correto afirmar que os valores correspondentes ao estoque final pelo custeio por absorção e ao estoque final pelo custeio variável são, respectivamente,
Suponha que uma indústria tenha adquirido, à vista, uma máquina destinada exclusivamente à fabricação de seus produtos. O equipamento tem vida útil estimada de dez anos e será utilizado normalmente no processo produtivo.
Com base nessa situação e na terminologia empregada para a gestão de custos, é correto afirmar que, no momento da aquisição, o valor aplicado na máquina é classificado como
Analise as afi rmações abaixo sobre a estrutura e
o preenchimento da fi cha técnica de custos (FTC), classifi cando-as como VERDADEIRAS (V) ou FALSAS (F):
( ) O cálculo do custo do ingrediente na FTC deve ser baseado sempre no Peso Líquido (PL) do alimento, multiplicando-se o PL pelo preço de compra do mercado.
( ) O Fator de Correção (FC) deve ser aplicado para ajustar a quantidade de compra (Peso Bruto) necessária para cobrir a perda de aparas, garantindo que o custo dessas perdas seja incorporado ao custo fi nal do prato.
( ) Custos indiretos de produção (como energia elétrica, gás e água do laboratório) são facilmente alocados de forma direta em cada ingrediente dentro da estrutura padrão da FTC.
( ) Se um lote de macaxeira possui um Fator de Correção de 1,30 e o seu preço de compra é de R$ 12,00/kg, o custo real do quilo limpo (utilizável) a ser lançado na fi cha técnica é de R$ 15,60.
Assinale a alternativa que apresenta a sequência CORRETA, de cima para baixo:
A análise do processo produtivo demonstrou que o consumo dos recursos que compõem esses custos indiretos está diretamente relacionado ao tempo de utilização dos equipamentos.
Para a alocação desses custos aos serviços, estão disponíveis as seguintes informações:
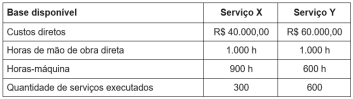
Considerando a relação entre os custos indiretos e o consumo dos recursos produtivos apresentada no enunciado, assinale a alternativa que indica a base de rateio mais adequada e o valor dos custos indiretos a ser atribuído ao serviço X, respectivamente.
Em janeiro de 2026, o fornecedor começou a cobrar da entidade o frete relativo ao transporte do estoque até a fábrica. Um analista verificou os efeitos da cobrança no comportamento dos componentes a seguir.
I. Custos dos produtos. II. Despesas operacionais. III. Receitas de vendas.
Considerando apenas esse fato, o analista constatou que a cobrança do frete impactou
– Custos diretos variáveis de produção unitários: R$ 17,00 – Custos indiretos variáveis de produção unitários: R$ 3,00 – Custos indiretos fixos de produção unitários: R$ 12,00 – Despesas de vendas e administrativas variáveis por unidade: R$ 4,00 – Despesas de vendas e administrativas fixas totais: R$ 70.000,00 – Percentual de Margem de Contribuição sobre a receita líquida: 52% – Estoque Inicial do período: 0 unidades – Unidades produzidas no período: 10.000 unidades – Estoque final do período: 2.000 unidades
Assinale a alternativa que aponta o resultado operacional do período pelo custeio por absorção.
Em agosto de 2026, 180 mochilas foram vendidas, sendo que a receita da loja foi de R$ 36.000,00. A loja paga comissão a seus vendedores de 5% sobre o preço da mochila vendida.
A margem de contribuição unitária da mochila foi de
Uma indústria realizou os seguintes eventos durante determinado período:

Com base nos conceitos de custos, despesas e investimentos, o valor total dos custos incorridos no período foi de
Em determinado período, foram apurados os seguintes dados:
Colheres de sobremesa:
• Mão de obra direta (MOD): R$ 26.250,00; • Material direto: R$ 12.000,00; • Tempo de produção (horas/máquina): 22.400.
Colheres de sopa:
• Mão de obra direta (MOD): R$ 8.750,00; • Material direto: R$ 18.000,00; • Tempo de produção (horas/máquina): 9.600.
O valor total dos Custos Indiretos de Produção (CIP) no período foi de R$ 140.000,00.
Com base nessas informações, assinale a afirmativa correta.
Os SKUs que são foco da projeção são:
• MSA-002-MPB – mesa alta, modelo 2, com acabamento em pintura branca – que consome 0,1 m³ de madeira pinus por unidade produzida e que tem produção mensal atual de 100 unidades;
• BQA-004-MPV – banqueta alta, modelo 4, com acabamento em verniz – que consome 0,02 m³ de madeira pinus por unidade produzida e que tem produção mensal atual de 500 unidades.
Atualmente, a madeira pinus é adquirida por R$ 1.000,00/m³ e a produção realizada em jornada regular corresponde exatamente à quantidade mensal de pedidos, não havendo utilização de horas extras nem estoque de produtos acabados.
Considere que, em cada um dos próximos três meses:
• a quantidade mensal de pedidos de cada um dos dois SKUs anteriormente mencionados será 10% superior à quantidade mensal atual;
• a empresa produzirá exatamente a quantidade necessária para atender aos pedidos do respectivo mês;
• toda a madeira pinus necessária será adquirida no próprio mês de produção;
• o custo de aquisição da madeira pinus será 10% superior ao que é praticado hoje;
• para produzir 10% a mais do que o que é produzido regularmente dos dois SKUs (MSA-002- MPB e BQA-004-MPV), há um custo adicional total de R$ 4.000,00 em horas extras por mês.
Para fins de cálculo, considere que o consumo de madeira por unidade permanecerá constante e desconsidere perdas de matéria-prima, alterações de produtividade e variações em quaisquer outros custos além dos que foram previamente citados.
Com base nessas informações, assinale a alternativa que indica corretamente o aumento absoluto mensal dos custos de produção dos SKUs MSA-002-MPB e BQA-004-MPV.
I. Consumo de matéria-prima utilizada diretamente na fabricação dos produtos.
II. Salário do supervisor da fábrica.
III. Comissão paga aos vendedores.
IV. Depreciação das máquinas utilizadas na produção.
V. Aluguel da sede administrativa.
VI. Energia elétrica consumida exclusivamente no setor produtivo.
VII. Salário do diretor financeiro.
VIII. Embalagens utilizadas exclusivamente para acondicionar os produtos durante o processo produtivo.
À luz da terminologia aplicada à Contabilidade de Custos, assinale a alternativa que classifica corretamente os itens acima.
Com relação às terminologias de custos, analise as assertivas e assinale a alternativa que aponta as corretas.
I. A matéria-prima é considerada despesa no momento de sua aquisição e custo quando utilizada no processo produtivo.
II. A aquisição de matéria-prima é classificada como investimento enquanto permanecer registrada em estoque.
III. Quando a matéria-prima é efetivamente consumida no processo produtivo, ela se transforma em custo de produção.
Em relação a custos para avaliação de estoques e para tomada de decisões, bem como a sistemas de custos e informações gerenciais, julgue o item que se segue.
No caso de venda dos produtos acabados registrados no estoque de uma empresa industrial, o custo escriturado dos produtos vendidos deve ser reconhecido como despesa do período em que a receita decorrente da venda tiver igualmente sido reconhecida pela contabilidade.
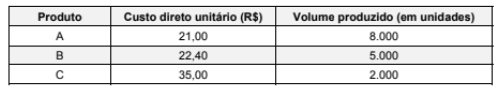
Os custos fixos mensais totalizam R$ 240.000 e a empresa distribui esses custos entre os três produtos com base nos totais dos custos diretos dos produtos.
Considerando-se exclusivamente os dados acima, o custo total mensal do produto B é, em reais,
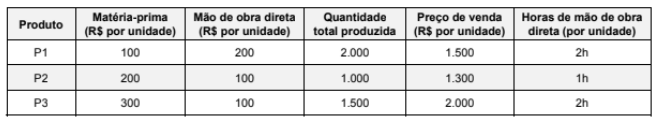
Os custos indiretos incorridos no mês de outubro de 2025 totalizaram R$ 2.800.000. A empresa adota o método de custeio por absorção e os custos indiretos são alocados aos produtos em função da quantidade de horas de mão de obra direta utilizada no período.
Sabendo que não havia estoques iniciais dos produtos, que toda produção do mês de outubro foi finalizada e não há estoques finais de produtos, os custos unitários de produção dos produtos P1, P2 e P3, no mês de outubro de 2025, foram, respectivamente, em reais.


 Conheça nossos planos