Questões de Concurso
Sobre custeio: por absorção, direto (ou variável), abc em contabilidade de custos
Foram encontradas 108 questões


Ano: 2010
Banca:
CESPE / CEBRASPE
Órgão:
INMETRO
Prova:
CESPE - 2010 - INMETRO - Técnico de Contabilidade |
Q109331
Contabilidade de Custos
Texto associado
Determinada empresa industrial utiliza o custeio por
absorção para apurar seus custos de produção. Os valores
informados na tabela a seguir correspondem aos custos incorridos
no último mês.

Esses custos referem-se aos gastos com a produção de
10.000 unidades do produto X e de 20.000 unidades do produto Y,
sendo os custos de produção de ambos equivalentes. O custo de
mão de obra direta também foi igual para X e Y, contudo o produto
Y consumiu 80% da matéria-prima disponível. Todos os demais
custos são indiretos e alocados aos produtos à razão de 30% para X
e 70% para Y.
absorção para apurar seus custos de produção. Os valores
informados na tabela a seguir correspondem aos custos incorridos
no último mês.
Esses custos referem-se aos gastos com a produção de
10.000 unidades do produto X e de 20.000 unidades do produto Y,
sendo os custos de produção de ambos equivalentes. O custo de
mão de obra direta também foi igual para X e Y, contudo o produto
Y consumiu 80% da matéria-prima disponível. Todos os demais
custos são indiretos e alocados aos produtos à razão de 30% para X
e 70% para Y.
Ainda com base na situação hipotética apresentada no texto, é correto afirmar que, se, no próximo mês, a empresa diminuir sua produção em 30%, com redução proporcional dos custos diretos, os custos unitários de cada produto
Ano: 2010
Banca:
CESPE / CEBRASPE
Órgão:
INMETRO
Prova:
CESPE - 2010 - INMETRO - Técnico de Contabilidade |
Q109330
Contabilidade de Custos
Texto associado
Determinada empresa industrial utiliza o custeio por
absorção para apurar seus custos de produção. Os valores
informados na tabela a seguir correspondem aos custos incorridos
no último mês.
Esses custos referem-se aos gastos com a produção de
10.000 unidades do produto X e de 20.000 unidades do produto Y,
sendo os custos de produção de ambos equivalentes. O custo de
mão de obra direta também foi igual para X e Y, contudo o produto
Y consumiu 80% da matéria-prima disponível. Todos os demais
custos são indiretos e alocados aos produtos à razão de 30% para X
e 70% para Y.
absorção para apurar seus custos de produção. Os valores
informados na tabela a seguir correspondem aos custos incorridos
no último mês.
Esses custos referem-se aos gastos com a produção de
10.000 unidades do produto X e de 20.000 unidades do produto Y,
sendo os custos de produção de ambos equivalentes. O custo de
mão de obra direta também foi igual para X e Y, contudo o produto
Y consumiu 80% da matéria-prima disponível. Todos os demais
custos são indiretos e alocados aos produtos à razão de 30% para X
e 70% para Y.
Considerando-se a situação hipotética apresentada no texto, é correto afirmar que o custo de cada unidade do produto X e o de cada unidade do produto Y são, respectivamente, de
Ano: 2010
Banca:
CESPE / CEBRASPE
Órgão:
INMETRO
Prova:
CESPE - 2010 - INMETRO - Analista - Ciências Contábeis |
Q106483
Contabilidade de Custos
Determinada empresa, usuária do sistema de custeio variável, para fins gerenciais, e do custeio por absorção, para fins societários, apresentou os seguintes dados relativos a seus estoques de produtos acabados dos últimos dois anos e seu lucro apurado com o uso do custeio variável.
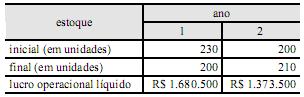
Na situação acima descrita, considerando que os custos gerais fixos de produção unitários tenham permanecido constantes em R$ 650 durante os dois anos, é correto afirmar que o lucro operacional dos anos 1 e 2, apurado com o uso do custeio por absorção, correspondeu, respectivamente, a
Na situação acima descrita, considerando que os custos gerais fixos de produção unitários tenham permanecido constantes em R$ 650 durante os dois anos, é correto afirmar que o lucro operacional dos anos 1 e 2, apurado com o uso do custeio por absorção, correspondeu, respectivamente, a
Ano: 2010
Banca:
CESPE / CEBRASPE
Órgão:
INMETRO
Prova:
CESPE - 2010 - INMETRO - Analista - Ciências Contábeis |
Q106478
Contabilidade de Custos
Texto associado
Os dados abaixo (valores em reais) referem-se a uma empresa
hipotética.

hipotética.
Ainda com relação ao texto, caso a empresa produza 100.000 unidades e venda 90.000 unidades, a diferença entre o lucro operacional líquido apurado pelo custeio por absorção e pelo custeio variável será
Ano: 2010
Banca:
CESGRANRIO
Órgão:
EPE
Prova:
CESGRANRIO - 2010 - EPE - Analista de Gestão Corporativa - Contabilidade |
Q75175
Contabilidade de Custos
Sobre a classificação dos sistemas de custeio, analise as afirmativas a seguir
I - Por custo padrão, entendem-se os custos calculados e contabilizados com critérios por indicação dos custos de fabricação, incorridos em um determinado mês.
II - O denominado sistema Activity Based Costing-ABC adota os critérios de rateio dos custos indiretos.
III - O método de custeio por absorção agrega todos os custos de produção do período aos produtos elaborados.
IV - O sistema de custeio variável ou direto conflita com os princípios, as normas e convenções contábeis, por ferir os princípios da realização da receita, confrontação e competência.
Estão corretas APENAS as afirmativas
I - Por custo padrão, entendem-se os custos calculados e contabilizados com critérios por indicação dos custos de fabricação, incorridos em um determinado mês.
II - O denominado sistema Activity Based Costing-ABC adota os critérios de rateio dos custos indiretos.
III - O método de custeio por absorção agrega todos os custos de produção do período aos produtos elaborados.
IV - O sistema de custeio variável ou direto conflita com os princípios, as normas e convenções contábeis, por ferir os princípios da realização da receita, confrontação e competência.
Estão corretas APENAS as afirmativas
Ano: 2010
Banca:
FCC
Órgão:
TCM-CE
Prova:
FCC - 2010 - TCM-CE - Analista de Controle Externo - Inspeção de Obras Públicas |
Q42652
Contabilidade de Custos
Texto associado
Uma indústria produz um único produto. No final do mês
não existem produtos em processo, ou seja, toda produção
iniciada é acabada dentro do próprio mês. Essa indústria avalia
seus estoques à base do PEPS (ou "FIFO") e teve a seguinte
movimentação nos meses de janeiro e fevereiro:

Informações adicionais:
Não há estoque inicial no período 1.
Características dos custos de produção:
? Custos variáveis R$ 20,00 por unidade.
? Custos fixos R$ 1.200,00 por período.
? Preço de venda R$ 50,00 por unidade.
não existem produtos em processo, ou seja, toda produção
iniciada é acabada dentro do próprio mês. Essa indústria avalia
seus estoques à base do PEPS (ou "FIFO") e teve a seguinte
movimentação nos meses de janeiro e fevereiro:
Informações adicionais:
Não há estoque inicial no período 1.
Características dos custos de produção:
? Custos variáveis R$ 20,00 por unidade.
? Custos fixos R$ 1.200,00 por período.
? Preço de venda R$ 50,00 por unidade.
Pelo custeio por absorção, o valor do estoque final no mês de fevereiro é
Ano: 2010
Banca:
FCC
Órgão:
TCM-CE
Prova:
FCC - 2010 - TCM-CE - Analista de Controle Externo - Inspeção de Obras Públicas |
Q42651
Contabilidade de Custos
Texto associado
Uma indústria produz um único produto. No final do mês
não existem produtos em processo, ou seja, toda produção
iniciada é acabada dentro do próprio mês. Essa indústria avalia
seus estoques à base do PEPS (ou "FIFO") e teve a seguinte
movimentação nos meses de janeiro e fevereiro:
Informações adicionais:
Não há estoque inicial no período 1.
Características dos custos de produção:
? Custos variáveis R$ 20,00 por unidade.
? Custos fixos R$ 1.200,00 por período.
? Preço de venda R$ 50,00 por unidade.
não existem produtos em processo, ou seja, toda produção
iniciada é acabada dentro do próprio mês. Essa indústria avalia
seus estoques à base do PEPS (ou "FIFO") e teve a seguinte
movimentação nos meses de janeiro e fevereiro:
Informações adicionais:
Não há estoque inicial no período 1.
Características dos custos de produção:
? Custos variáveis R$ 20,00 por unidade.
? Custos fixos R$ 1.200,00 por período.
? Preço de venda R$ 50,00 por unidade.
Se a indústria utilizar o custeio variável direto, em vez do custeio por absorção, o resultado nos períodos 1 e 2 será
Ano: 2010
Banca:
FCC
Órgão:
TCM-CE
Prova:
FCC - 2010 - TCM-CE - Analista de Controle Externo - Inspeção de Obras Públicas |
Q42650
Contabilidade de Custos
Texto associado
Uma indústria produz um único produto. No final do mês
não existem produtos em processo, ou seja, toda produção
iniciada é acabada dentro do próprio mês. Essa indústria avalia
seus estoques à base do PEPS (ou "FIFO") e teve a seguinte
movimentação nos meses de janeiro e fevereiro:
Informações adicionais:
Não há estoque inicial no período 1.
Características dos custos de produção:
? Custos variáveis R$ 20,00 por unidade.
? Custos fixos R$ 1.200,00 por período.
? Preço de venda R$ 50,00 por unidade.
não existem produtos em processo, ou seja, toda produção
iniciada é acabada dentro do próprio mês. Essa indústria avalia
seus estoques à base do PEPS (ou "FIFO") e teve a seguinte
movimentação nos meses de janeiro e fevereiro:
Informações adicionais:
Não há estoque inicial no período 1.
Características dos custos de produção:
? Custos variáveis R$ 20,00 por unidade.
? Custos fixos R$ 1.200,00 por período.
? Preço de venda R$ 50,00 por unidade.
Utilizando o custeio por absorção, nos períodos 1 e 2 a indústria teve como resultado, respectivamente,
Q32563
Contabilidade de Custos
Texto associado
A Cia. Beta, fabricante de caixas, produziu 20.000 unidades
no mês de início de suas atividades. Durante o período, foram
vendidas 16.000 unidades ao preço de R$ 30,00 cada uma.
Os custos e despesas da companhia, no referido mês, foram:
Custos e despesas variáveis, por unidade:

Custos e despesas fixos totais do mês:

A companhia estima que os custos fixos não se alterem
até o nível máximo de produção de 50.000 unidades.
no mês de início de suas atividades. Durante o período, foram
vendidas 16.000 unidades ao preço de R$ 30,00 cada uma.
Os custos e despesas da companhia, no referido mês, foram:
Custos e despesas variáveis, por unidade:
Custos e despesas fixos totais do mês:
A companhia estima que os custos fixos não se alterem
até o nível máximo de produção de 50.000 unidades.
O lucro líquido do exercício, pelos sistemas de custeio por absorção e de custeio variável, respectivamente, em R$, equivale a
Ano: 2010
Banca:
FCC
Órgão:
TRE-AM
Prova:
FCC - 2010 - TRE-AM - Analista Judiciário - Contabilidade |
Q27251
Contabilidade de Custos
A empresa JJ produz um único produto, cujos custos incorridos durante o mês de agosto de X9 para a produção de 300 unidades foram:
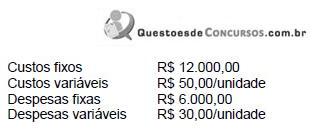
Sabendo que o preço de venda é de R$ 200,00 por unidade, que a empresa adota o custeio por absorção e não existiam estoques iniciais de produtos acabados e em elaboração, o lucro da empresa é igual a zero, quando ela vender
Sabendo que o preço de venda é de R$ 200,00 por unidade, que a empresa adota o custeio por absorção e não existiam estoques iniciais de produtos acabados e em elaboração, o lucro da empresa é igual a zero, quando ela vender
Ano: 2010
Banca:
FCC
Órgão:
TRE-AM
Prova:
FCC - 2010 - TRE-AM - Analista Judiciário - Contabilidade |
Q27249
Contabilidade de Custos

Pelo Custeio Variável, o custo unitário da produção do período foi, em reais,
Ano: 2010
Banca:
FCC
Órgão:
TRE-AM
Prova:
FCC - 2010 - TRE-AM - Analista Judiciário - Contabilidade |
Q27248
Contabilidade de Custos
Pelo Custeio por Absorção, o custo unitário da produção do período foi, em reais,
Ano: 2009
Banca:
CESPE / CEBRASPE
Órgão:
ANAC
Prova:
CESPE / CEBRASPE - 2009 - ANAC - Especialista em Regulação |
Q2958384
Contabilidade de Custos
Texto associado
No que se refere à gestão econômica, julgue os itens a seguir.
A premissa básica do ABC (Activity Based Costing) é considerar os custos das diversas atividades da empresa e entender o seu comportamento, evidenciando bases que representem as relações entre os produtos gerados e suas atividades.
Ano: 2009
Banca:
CESPE / CEBRASPE
Órgão:
FHS-SE
Prova:
CESPE - 2009 - FHS-SE - Analista Administrativo - Contabilidade |
Q143779
Contabilidade de Custos
Texto associado
Julgue os itens subsequentes, relacionados ao cálculo e à
contabilização dos custos nas empresas.
contabilização dos custos nas empresas.
A grande vantagem do custeio por absorção é que sua aplicação torna desnecessário distinguir nos gastos de produção quais são os custos propriamente ditos e quais são as despesas e perdas.
Q141784
Contabilidade de Custos
Texto associado
Instruções: Utilize as informações a seguir para responder às questões 48 e 49.
A Cia. Mercúrio produziu 20.000 unidades de determinada peça no exercício de início de suas atividades. Durante o período,
foram vendidas 16.000 unidades ao preço de R$ 30,00 cada uma. Os custos e despesas da companhia, no referido exercício,
foram:
Custos e despesas variáveis, por unidade:

A Cia. Mercúrio produziu 20.000 unidades de determinada peça no exercício de início de suas atividades. Durante o período,
foram vendidas 16.000 unidades ao preço de R$ 30,00 cada uma. Os custos e despesas da companhia, no referido exercício,
foram:
Custos e despesas variáveis, por unidade:
O lucro líquido do exercício, apurado pelo sistema de custeio por absorção, é, em R$,
Ano: 2009
Banca:
CESGRANRIO
Órgão:
TermoMacaé
Provas:
CESGRANRIO - 2009 - TermoMacaé - Técnico de Contabilidade
|
CESGRANRIO - 2009 - SFE - Técnico de Contabilidade |
Q22732
Contabilidade de Custos
No critério de custeio variável só são apropriados aos produtos os custos variáveis, ficando os custos fixos separados e
Ano: 2009
Banca:
CESGRANRIO
Órgão:
SFE
Provas:
CESGRANRIO - 2009 - SFE - Economista
|
CESGRANRIO - 2009 - TERMORIO - Economista |
Q16084
Contabilidade de Custos
É INCORRETO afirmar que
Q15217
Contabilidade de Custos
A indústria Clareou iniciou suas atividades no mês de setembro. Neste período, produziu integralmente 10.000 unidades e vendeu 8.000 unidades de seu único produto ao preço de venda de R$ 50,00, apresentando as seguintes informações sobre custos e despesas:
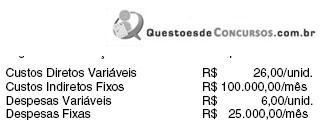
A empresa tem utilizado o custeio por absorção para atender à legislação fiscal e societária e o custeio variável para fins gerenciais. Considerando tais informações, a diferença verificada entre os estoques finais do mês de setembro apurados pelos dois métodos foi de
A empresa tem utilizado o custeio por absorção para atender à legislação fiscal e societária e o custeio variável para fins gerenciais. Considerando tais informações, a diferença verificada entre os estoques finais do mês de setembro apurados pelos dois métodos foi de
Q15216
Contabilidade de Custos
A indústria Cor e Vida produz tintas industriais. A empresa
tem utilizado o custeio por absorção para atender à
legislação fiscal e societária e o custeio variável para fins
gerenciais. As informações sobre a sua estrutura de custos é a
seguinte:
− Capacidade mensal de produção de tinta − 40.000 latas.
− Quantidade produzida no mês de outubro − 30.000 latas.
− Quantidade vendida, no mês de outubro, para seus clientes atuais − 25.000 latas.
− A empresa vende cada lata de tinta para os seus clientes atuais por R$ 14,00 (preço líquido).
− Os custos variáveis de produção são de R$ 7,50/lata.
− As despesas variáveis de produção são de R$ 1,50/lata.
− Os custos fixos somam R$ 120.000,00/mês.
− As despesas administrativas somam R$ 30.000,00/mês.
No mês de outubro, a margem de contribuição total e o resultado apurado pelo método de custeio variável foram de, em reais,
tem utilizado o custeio por absorção para atender à
legislação fiscal e societária e o custeio variável para fins
gerenciais. As informações sobre a sua estrutura de custos é a
seguinte:
− Capacidade mensal de produção de tinta − 40.000 latas.
− Quantidade produzida no mês de outubro − 30.000 latas.
− Quantidade vendida, no mês de outubro, para seus clientes atuais − 25.000 latas.
− A empresa vende cada lata de tinta para os seus clientes atuais por R$ 14,00 (preço líquido).
− Os custos variáveis de produção são de R$ 7,50/lata.
− As despesas variáveis de produção são de R$ 1,50/lata.
− Os custos fixos somam R$ 120.000,00/mês.
− As despesas administrativas somam R$ 30.000,00/mês.
No mês de outubro, a margem de contribuição total e o resultado apurado pelo método de custeio variável foram de, em reais,
Q15215
Contabilidade de Custos
A indústria Cor e Vida produz tintas industriais. A empresa
tem utilizado o custeio por absorção para atender à
legislação fiscal e societária e o custeio variável para fins
gerenciais. As informações sobre a sua estrutura de custos é a
seguinte:
− Capacidade mensal de produção de tinta − 40.000 latas.
− Quantidade produzida no mês de outubro − 30.000 latas.
− Quantidade vendida, no mês de outubro, para seus clientes atuais − 25.000 latas.
− A empresa vende cada lata de tinta para os seus clientes atuais por R$ 14,00 (preço líquido).
− Os custos variáveis de produção são de R$ 7,50/lata.
− As despesas variáveis de produção são de R$ 1,50/lata.
− Os custos fixos somam R$ 120.000,00/mês.
− As despesas administrativas somam R$ 30.000,00/mês.
No mês de outubro, a empresa obteve um resultado bruto mensal pelo custeio por absorção de, em reais,
tem utilizado o custeio por absorção para atender à
legislação fiscal e societária e o custeio variável para fins
gerenciais. As informações sobre a sua estrutura de custos é a
seguinte:
− Capacidade mensal de produção de tinta − 40.000 latas.
− Quantidade produzida no mês de outubro − 30.000 latas.
− Quantidade vendida, no mês de outubro, para seus clientes atuais − 25.000 latas.
− A empresa vende cada lata de tinta para os seus clientes atuais por R$ 14,00 (preço líquido).
− Os custos variáveis de produção são de R$ 7,50/lata.
− As despesas variáveis de produção são de R$ 1,50/lata.
− Os custos fixos somam R$ 120.000,00/mês.
− As despesas administrativas somam R$ 30.000,00/mês.
No mês de outubro, a empresa obteve um resultado bruto mensal pelo custeio por absorção de, em reais,

 Conheça nossos planos