Questões de Concurso
Sobre custeio: por absorção, direto (ou variável), abc em contabilidade de custos
Foram encontradas 108 questões


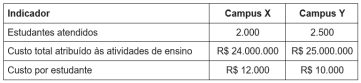
Ao analisar os dados, um gestor concluiu que o Campus X é necessariamente menos eficiente que o Campus Y, uma vez que apresenta maior custo por estudante, e propôs utilizar diretamente essa diferença para fundamentar a realocação de recursos entre as unidades.
Verificou-se, contudo, que os campi estão localizados em regiões com características distintas e apresentam diferenças relevantes de infraestrutura e de condições operacionais.
Considerando a NBC TSP 34 - Custos no Setor Público, analise as afirmativas a seguir.
I. Para garantir a qualidade da análise comparativa entre os campi, a instituição deve aplicar modelo de gerenciamento de custos padronizado às unidades comparadas.
II. A diferença observada no custo por estudante, isoladamente, não é suficiente para sustentar a conclusão do gestor, pois a interpretação dos custos deve considerar especificidades decorrentes, entre outros fatores, das condições geográficas, da infraestrutura e das condições operacionais das unidades.
III. As diferenças estruturais e operacionais entre os campi impedem a utilização da análise comparativa para subsidiar decisões sobre alocação de recursos, ainda que sejam adotados critérios consistentes de mensuração e consideradas as especificidades das unidades.
IV. Se o custo por estudante representar a mensuração de um objeto de custo final para fins de comparação, recomenda-se a adoção do custeio por absorção integral, de modo que os custos comparáveis resultem da atribuição dos custos finalísticos e de suporte.
Está CORRETO o que se afirma em:
Para produzir uma análise comparativa tecnicamente adequada, conforme a NBC TSP 34, o órgão deve:
A NBC TSP 34 – Custos no Setor Público estabelece normas para a mensuração e a gestão de custos nas entidades do setor público brasileiro, enfatizando a necessidade de distinguir custos diretos e indiretos, bem como a aplicação de métodos que permitam a apuração da eficiência na prestação de serviços públicos. Método de custeio refere-se ao método de atribuição de custos e está associado ao processo de identificação do custo ao objeto que está sendo custeado.
Considere o caso hipotético abaixo e, em seguida, responda ao que se pede.
Uma determinada Unidade de Pronto Atendimento (UPA) Municipal, vinculada à Secretaria de Saúde, busca apurar o custo total de seu Departamento de Triagem para o mês de janeiro de 2026. A administração forneceu os seguintes dados operacionais e financeiros, todos com valores em reais:
Energia elétrica da UPA: R$ 20.000,00 (valor total da conta);
Aquisição no mês de materiais de consumo: R$ 20.000,00;
Salário dos enfermeiros da triagem (dedicação exclusiva): R$ 40.000,00;
Consumo de materiais utilizados diretamente na triagem: R$ 10.000,00;
Depreciação dos equipamentos de diagnóstico da triagem: R$ 5.000,00;
O aluguel do prédio da UPA é rateado por área, e a triagem ocupa 10% do total;
A energia elétrica da UPA é rateada por consumo estimado, e a triagem utiliza 5% do total.
Considerando as disposições da NBC TSP 34 sobre a classificação e apropriação de custos, e utilizando o método de custeio por absorção para identificar o custo total do Departamento de Triagem, assinale a alternativa que apresenta o valor correto.
No que se refere ao ambiente da informação de custos no setor público, julgue o item seguinte.
O direcionador de custo é definido como o indicador que permite estabelecer a relação de causa e efeito para a alocação dos custos indiretos, devendo ser priorizado em relação ao uso de bases de rateio, as quais têm caráter residual no processo de atribuição de custo.
Considerando os fundamentos da contabilidade de custos e a sua aplicação ao setor público, julgue o item a seguir.
O CRC‑AM, ao calcular o custo dos seus serviços de registro profissional e fiscalização, deve incluir encargos sociais e despesas administrativas rateadas.
I. O método de custeio por absorção aloca custos fixos e variáveis aos produtos.
II. A análise de custo-volume-lucro descarta a segmentação de despesas variáveis, focando apenas no faturamento total.
III. O custeio baseado em atividades (ABC) busca rastrear custos indiretos a processos específicos.
IV.A contabilidade de custos prescinde de ajustes gerenciais, pois se restringe a normas legais de balanço.
Estão CORRETAS as afirmativas:
Esse método parte da premissa de que
Nesse sentido, pode-se dizer que a farinha é um custo
Mão de obra variável ........................... R$ 120.000,00
Outros custos variáveis ........................ R$ 60.000,00
Custos fixos .......................................... R$ 32.000,00
Matéria-prima ........................................ R$ 77.000,00
A partir desses dados, calcule os valores totais do estoque final pelo Custeio por Absorção.
Quanto à apuração de custos no setor público, julgue o item a seguir.
No custeio variável, são apropriados como custos de
fabricação os custos fixos e variáveis, diretos e indiretos,
sendo as despesas variáveis levadas para o resultado do
período.
➢ Despesas com pessoal R$ 1.250.000,00 ➢ Material de consumo R$ 300.000,00 ➢ Aquisição de um veículo R$ 450.000,00 ➢ Serviços terceirizados R$ 700.000,00 ➢ Aquisição de materiais permanentes R$ 200.000,00
Com base nas informações apresentadas, pode-se afirmar que o valor necessário para Despesas de Custeio era de:

 Conheça nossos planos