Questões de Concurso
Sobre custeio direto ou variavel em contabilidade de custos
Foram encontradas 272 questões


Custos fixos e custos variáveis são dois tipos de custos fundamentais na contabilidade de uma empresa. Custos fixos permanecem constantes independentemente do volume de produção, como o aluguel de um imóvel, enquanto custos variáveis flutuam de acordo com a produção, como o consumo de matéria-prima em uma indústria.
Em uma empresa, os custos com serviços de limpeza, segurança e manutenção de equipamentos são considerados custos variáveis, pois tendem a aumentar ou diminuir proporcionalmente ao volume de atividades da empresa, como produção ou vendas.
Julgue o item a seguir.
O custo variável é aquele que permanece constante em
todos os níveis de produção, vendas e serviços de uma
entidade.
Positivo Ltda. fabrica jalecos para estudante de Medicina. No mês de abril do ano 2023, trabalhou abaixo de sua capacidade total, produzindo 100 unidades de um determinado modelo. Os custos e as despesas relativas à produção e à venda desse modelo são:
CUSTOS VARIÁVEIS |
· Matéria-prima R$ 20,00 por unidade · Mão de obra direta R$ 15,00 por unidade · Custo indireto variável R$ 5,00 por unidade · Despesas com vendas R$ 1,00 por unidade |
CUSTOS FIXOS |
· Depreciação do setor de produção R$ 500,00 por mês · Mão de obra indireta do setor produção R$ 2.000,00 por mês · Despesas fixas R$ 1.000,00 por mês |
O preço de venda praticado é de R$ 80,00 por unidade, e não havia estoques iniciais nesse mês. Foram vendidas 100 unidades, e a empresa usa o método de controle de estoque denominado Primeiro que Entra Primeiro que Sai (PEPS).
No mês de maio, os custos e as despesas se repetem, mas agora a empresa conseguiu trabalhar no seu limite máximo de capacidade, que é de 180 unidades por mês, entretanto, conseguiu vender apenas as mesmas 100 unidades pelo mesmo preço.
Considerando essas informações, podemos concluir que, no mês de maio, pelo método de Custeio Variável,
Julgue o item que se segue.
O custo variável é aquele que mantém uma relação
proporcional com o volume de produção ou de vendas da
empresa.
O custo variável é uma classificação de custo que varia diretamente em relação ao nível de produção de uma indústria. Em outras palavras, à medida que a atividade produtiva aumenta ou diminui, o total dos custos variáveis também se altera proporcionalmente
I. No custeio variável, apenas os gastos variáveis são alocados aos produtos. II. No custeio por absorção, tanto os custos fixos quanto os custos variáveis são alocados aos produtos. III. No custeio por absorção, os custos fixos são considerados custos do período e não são alocados aos produtos. IV. A margem de contribuição é um conceito-chave no custeio variável. V. O custeio por absorção resulta em estoques mais valorizados em comparação com o custeio variável. VI. A principal diferença entre o método de custeio variável e o custeio por absorção é a forma como tratam os gastos fixos. VII. No custeio variável, os custos fixos não afetam o custo unitário dos produtos.
Assinale a alternativa que apresenta somente proposições CORRETAS:
Uma empresa industrial mantém a seguinte estrutura de custo, destinada à fabricação de seu único produto:
● Unidades produzidas durante o ano: 5.000
● Materiais diretos: R$ 3,00 por unidade
● Mão de obra direta: R$ 5,00 por unidade
● Custo indireto variável de fabricação: R$ 2,00 por unidade
● Despesas variáveis: R$ 3,00 por unidade
● Custos indiretos fixos anuais: R$ 40.000,00
● Despesas fixas anuais: R$ 10.000,00
Considerando a situação hipotética apresentada, é correto afirmar que o valor do custo unitário do produto, tendo por base o método do custeio variável, será igual a
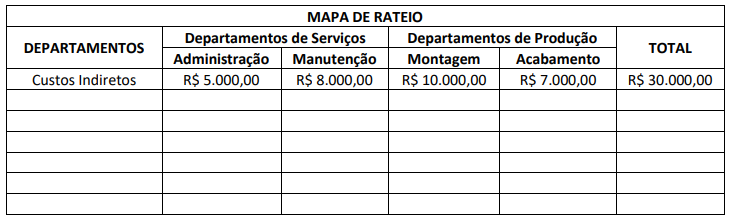
(Martins, 2009.)
Após o rateio dos Departamentos de Serviços, os Departamentos de Montagem e Acabamento deverão evidenciar, respectivamente, Custos Indiretos de:
Preço unitário de venda R$ 12,00 Custo variável unitário R$ 4,00 Custo fixo R$ 200.000,00
O custo variável total no ponto de equilíbrio é de:
I. Abarcam, ou podem abarcar, custos de pessoal, materiais e outros necessários ao processo de produção.
II. Ainda que fundamentais no processo de produção, não se identificam diretamente com produtos específicos.
III. Embora necessários no processo de produção, não integram o custo do produto vendido.
Quais estão corretas?
(1) Custeio por Absorção. (2) Custeio Variável. (3) Custeio RKW.
(_) Não é aceito pelo fisco para direcionar a contabilização dos custos incorridos aos produtos.
(_) Somente as despesas integrarão o resultado do exercício.
(_) Contempla, como custo dos produtos, todos os custos e as despesas incorridas no período.
(_) Contempla, como Custo de Fabricação, todos os custos incorridos no processo de fabricação do período, sejam eles diretos ou indiretos.
Numa empresa, em março de 2022, foram produzidas 1.000 unidades.
Nesse mês, não existia estoque inicial e no final do mês restaram 150 unidades acabadas e não vendidas.
Os custos desse mês de março foram os seguintes:
Mão-de-obra variável ........................... 100.000,00
Outros custos variáveis ........................ 50.000,00
Custos fixos ...........................................25.000,00
Matéria-prima ...................................... 75.000,00
Assim, os valores totais do estoque final pelo Custeio por Absorção e Custeio Variável foram, respectivamente:
Julgue o item, relativo à contabilidade geral.
No método de custeio direto, somente os custos
variáveis são apropriados à produção; os custos fixos são
registrados diretamente no resultado, como as despesas
em geral, com a justificativa de que independem do
volume de produção.
• Produção: 2.400 unidades totalmente concluídas;
• Despesas variáveis: R$ 48.000,00;
• Custos variáveis: R$ 72.000,00;
• Despesas fixas: R$ 22.000,00;
• Custos fixos: R$ 30.000,00;
• Vendas líquidas: 2.000 unidades;
• Preço unitário de venda: R$ 220,00.
Levando-se em consideração que não houve estoques iniciais e finais de produtos em elaboração e que não houve estoques iniciais de produtos concluídos, ao adotar o custeio variável pode-se dizer o lucro líquido auferido foi de

 Conheça nossos planos