Questões de Concurso
Sobre custeio direto ou variavel em contabilidade de custos
Foram encontradas 272 questões


Acerca da mensuração, do reconhecimento e da apresentação do custo das mercadorias vendidas (CMV), do custo dos produtos vendidos (CPV) e do custo dos serviços prestados (CSP), conforme a legislação societária, pronunciamentos contábeis vigentes e métodos gerenciais, julgue o item a seguir.
O custeio direto (variável) é aceito pela legislação societária para avaliação de estoques e mensuração do resultado.
As informações a seguir foram obtidas da contabilidade de determinada entidade hipotética, em um período em que não havia estoques iniciais de qualquer espécie e toda a produção, de 5 mil unidades, havia sido concluída no próprio período.
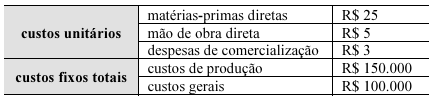
A partir das informações precedentes, julgue o item que se segue.
Pelo custeio variável, cada unidade produzida pela entidade custa R$ 27 a menos do que pelo custeio por absorção.
Com base nessas informações, o lucro obtido com as vendas, aplicando o método de custeio variável, foi de

Levando-se ainda em consideração os dados , referentes à produção de bois em miniatura da indústria Caprichoso e Garantido S/A, ao adotar o método custeio variável, é correto afirmar que incorreria em
A respeito dos métodos de custeio de mercadorias, produtos e serviços e da avaliação gerencial desses custos, julgue o item subsequente.
Considere que uma empresa incorra em um montante de custos fixos de produção de R$ 300 mil e despesas fixas de administração e venda de R$ 100 mil, tendo, ainda, custos de produção variáveis unitários de R$ 10 e despesas variáveis de administração e venda de R$ 2; considere, ainda, que, em período em que não haja estoques iniciais, a empresa produza 10 mil unidades de seu único produto, que serão vendidas por R$ 70 a unidade. Nessas condições, aplicado o método do custeio variável para apuração do custo do produto vendido, cada unidade vendida gera R$ 60 de ganho.
No que se refere aos sistemas de apuração de custos, julgue o item subsequente.
Para fins societários e fiscais, a metodologia de custeio variável é a mais adequada.
Assinale a alternativa que apresenta, RESPECTIVAMENTE, a margem de segurança em unidades (custeio variável) e o resultado bruto em valores totais (custeio por absorção):
Ao realizar os ajustes na informação produzida pelo Custeio Variável para a apresentação pelo Custeio por Absorção, a sociedade empresária deve
• capacidade mensal de produção: 320000/unidades; • quantidade produzida no mês de agosto: 250000/unidades; • quantidade vendida no mês: 215000/unidades; • valor de venda líquida por unidade: R$ 114,00; • custos variáveis de produção: R$ 60,00/unidade; • despesas variáveis de produção: R$ 11,50/unidade; • custos fixos: R$ 960.000,00/mês; • despesas administrativas: R$ 230.000,00/mês.
O resultado operacional líquido, apurado pelo método de custeio variável, no respectivo mês, é:
Considere que uma empresa inicie um período sem estoques iniciais de produtos em processamento ou de produtos acabados e termine esse período com estoques desses dois tipos. Nessas condições, o resultado apurado pelo custeio variável será menor que o resultado apurado pelo custeio por absorção.
Pela metodologia do custeio variável, tanto os custos quanto as despesas variáveis associadas aos produtos da empresa integram o custo unitário dos produtos fabricados, estocados e vendidos.
Em relação à afirmação dos gestores, pode-se afirmar que
( ) São custos que variam em proporção direta com o volume de atividade.
( ) São custos que não variam com a base de volume, dentro de uma determinada faixa de operações.
( ) São custos que não tem comportamento certo em relação ao nível de atividade.
( ) Insumos e matérias-primas são considerados custos variáveis.
( ) Os custos variáveis são sempre relacionados ao período.
De acordo com as noções de administração financeira, julgue o item a seguir.
Os custos variáveis são aqueles que não se alteram em função do nível de atividade da organização.
De acordo com as noções de administração financeira, julgue o item a seguir.
Supondo‑se que uma empresa possua um produto com preço unitário de R$ 200, e que possua margem de contribuição de 100 e recolha 20% de impostos e 5% de comissões para cada unidade vendida. Nesse caso, é correto afirmar que os custos variáveis do produto serão R$ 50,00 por unidade.

 Conheça nossos planos