Questões de Concurso
Sobre contabilidade de custos - noções introdutórias em contabilidade de custos
Foram encontradas 1.334 questões


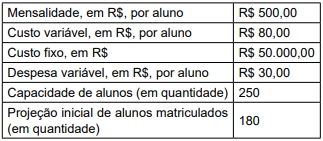
Considerando essas informações, o ponto de equilíbrio contábil da empresa, em quantidade, é:
Os dados que se seguem serão utilizados para responder à questão:
Studio Pilates Ltda. é um estúdio especializado em pilates e treinamento personalizado, localizado em uma região de classe média alta. Após alguns anos de operação estável, a proprietária avalia a expansão do negócio.
Diferentemente da unidade atual, que cresceu de forma gradual, a nova operação exigirá uma estrutura com custos fixos relevantes e uma expectativa de retorno mais rápida.
O ponto comercial escolhido apresenta boa visibilidade e potencial de captação de clientes, mas o valor do aluguel é elevado. Além disso, será necessário contratar equipe completa desde a abertura, incluindo instrutores, recepção e suporte administrativo.
A seguir, são apresentados os dados financeiros estimados para o projeto de expansão:
Texto 1A2
Uma empresa industrial produz dois tipos de produto — X e Y. Em determinado período, foram produzidas e vendidas 20.000 unidades de X e 23.400 unidades de Y, aos preços indicados na tabela a seguir.
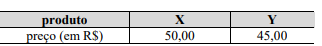
Para o último trimestre, o gerente de controladoria apresentou os dados constantes na tabela que se segue.
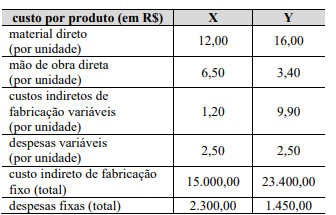
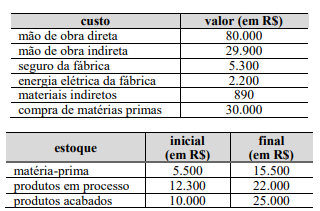
Considerando as informações que constam nas tabelas precedentes, referentes ao último mês de produção em determinada indústria, assinale a opção em que é corretamente indicado o custo, em R$, do material direto utilizado no período.
- Saldo inicial com 200 unidades ao custo de R$ 50,00 cada.
- Aquisição de 300 unidades pelo custo total de R$ 20.000,00
- Utilização (consumo) de 250 unidades.
Após os registros contábeis da operação, o saldo do estoque totaliza:
( ) Na formação do preço, o custo dos insumos materiais compõe o custo direto, enquanto a remuneração do tempo de produção é classificada tecnicamente como margem de lucro variável.
( ) Os custos indiretos fixos, como energia, locação de espaço e conectividade, devem ser submetidos ao rateio proporcional para a correta absorção pelo valor unitário de cada peça.
( ) O pró-labore (remuneração do trabalho) e o lucro (remuneração do capital) são conceitos distintos; o lucro deve ser calculado após o desconto de todos os custos, inclusive o salário do artesão.
( ) A estratégia de precificação no artesanato deve pautar-se pelo valor agregado e pela diferenciação competitiva, evitando-se o balizamento de preços pela economia de escala da produção industrial.
A classificação correta dos gastos é importante para a elaboração de relatórios confiáveis e que permitam a análise da situação empresarial, além de possibilitar uma melhor tomada de decisões com base em estimativas de cenários futuros.
Com base neste enunciado, considere os gastos referentes a uma indústria qualquer a seguir:
I. Comissão de vendedores;
II. Publicidade e propaganda;
III. Depreciação dos computadores do escritório;
IV. Aluguel do galpão utilizado pela área fabril;
V. Aquisição de equipamento a ser utilizado na fabricação dos produtos.
Marque a alternativa que representa a classificação dos gastos acima, na ordem em que aparecem:
Uma fábrica de estruturas metálicas está organizada em três departamentos: o de corte, o de montagem e o de manutenção. O departamento de manutenção presta serviços aos demais departamentos produtivos, mas não atua diretamente na fabricação dos produtos.
Nessa situação hipotética, na departamentalização dos custos, os custos de manutenção
Um analista de custos de certa indústria de móveis está revisando a classificação dos gastos incorridos no processo produtivo. Durante a análise, o analista verifica que a madeira utilizada na fabricação das mesas pode ser identificada diretamente em cada unidade produzida.
Na situação hipotética precedente, a madeira utilizada na fabricação das mesas é classificada como
Considerando essas informações e seus conhecimentos sobre economia e gestão de custos, assinale a alternativa CORRETA acerca das categorias e da importância do custo de produção.
Uma entidade produtora de móveis de madeira apresentou os seguintes gastos no mês:
• madeira utilizada na fabricação das mesas;
• salário dos operários da fábrica;
• comissão paga aos vendedores;
• aluguel do escritório administrativo;
• depreciação das máquinas utilizadas na produção.
Para fins de contabilidade de custos, são classificados como custos de produção:

 Conheça nossos planos