Questões de Concurso
Sobre análise custo-volume-lucro em contabilidade de custos
Foram encontradas 1.091 questões


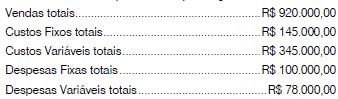
A margem de contribuição total é de:
no mês de início de suas atividades. Durante o período, foram
vendidas 16.000 unidades ao preço de R$ 30,00 cada uma.
Os custos e despesas da companhia, no referido mês, foram:
Custos e despesas variáveis, por unidade:

Custos e despesas fixos totais do mês:

A companhia estima que os custos fixos não se alterem
até o nível máximo de produção de 50.000 unidades.
no mês de início de suas atividades. Durante o período, foram
vendidas 16.000 unidades ao preço de R$ 30,00 cada uma.
Os custos e despesas da companhia, no referido mês, foram:
Custos e despesas variáveis, por unidade:
Custos e despesas fixos totais do mês:
A companhia estima que os custos fixos não se alterem
até o nível máximo de produção de 50.000 unidades.
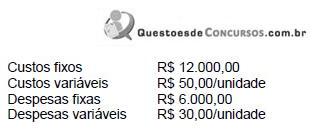
Sabendo que o preço de venda é de R$ 200,00 por unidade, que a empresa adota o custeio por absorção e não existiam estoques iniciais de produtos acabados e em elaboração, o lucro da empresa é igual a zero, quando ela vender
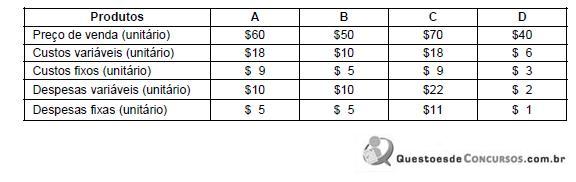
Os custos fixos são comuns aos quatro tipos de produtos e alocados com base nos custos variáveis unitários. As despesas fixas são alocadas em função das despesas variáveis unitárias. Sabendo que a empresa tem recursos para investir em propaganda de dois produtos e que o objetivo seja a maximização do lucro, os produtos que deverão ter sua venda incentivada são
Em Vale Dourado, existem duas indústrias que produzem e vendem caixas acústicas. O mercado absorve 4.000 unidades por mês, divididas igualmente pelas duas indústrias cujas estruturas de receitas, custos e despesas, em abril de 2009, foram, em reais:

No mês seguinte, devido à entrada no mercado da representação de uma empresa chinesa, as duas empresas locais se viram obrigadas a reduzir o preço de venda em 10%.
Com base apenas nos dados acima, considerando o conceito de estruturas diferenciadas e as relações custo/volume/lucro, os pontos de equilíbrio contábil (ou operacional)
das Indústrias A e B após a redução do preço de venda,
serão, respectivamente, de quantas unidades?
A indústria TELESONIC S/A faz análises gerenciais em sua contabilidade de custos, sendo uma delas a de apuração dos resultados baseada no custo, de reposição. Em maio/2009, a indústria que produz 2.000 estantes por mês vendeu 90% de sua produção, a R$ 70,00 cada unidade. A estrutura de custos e as expectativas de variação dos preços, em reais, para o mês de junho/2009, são as seguintes:

Considerando exclusivamente as informações acima, a
margem de contribuição unitária pelo custo de reposição
monta, em reais, em
O ponto de equilíbrio de um produto poderia ser aumentado por
A Cia ABC produz 1.500 unidades mensais de um determinado produto. Para tanto, incorre nos seguintes gastos:
Devido à aproximação das festas natalinas, a companhia resolve aumentar a produção mensal deste produto em 30%. Sabendo-se que o aumento da produção será realizado sem aumento da mão de obra e sem o aumento das instalações, com relação ao custo por unidade produzida é correto afirmar que ocorrerá:
Utilize as Demonstrações Contábeis, em R$, a seguir para resolver as questões de números 19 a 27.
Demonstração do Resultado do Exercício (DRE) da São Paulo em | 2009 |
Receita de Vendas | 10.000.000 |
(-) Custo dos Produtos Vendidos | 5.500.000 |
(=) Lucro Bruto | 4.500.000 |
(-) Despesas Operacionais | 1.700.000 |
(=) Lucro Operacional | 2.800.000 |
(-) Despesas Financeiras | 400.000 |
(=) Lucro Antes do Imposto de Renda (LAIR) | 2.400.000 |
(-) Imposto de Renda (alíquota de 40%) | 960.000 |
(=) Lucro Líquido Após o Imposto de Renda | 1.440.000 |
(-) Dividendos | 576.000 |
(=) Transferência para Lucros Acumulados | 864.000 |
Balanço Patrimonial da São Paulo em | 2009 |
Ativo | |
Caixa | 400.000 |
Aplicações Financeiras | 550.000 |
Contas a Receber | 1.250.000 |
Estoques | 1.000.000 |
Total do Ativo Circulante | 3.200.000 |
Ativos Permanentes Líquidos | 2.800.000 |
Total dos Ativos | 6.000.000 |
Passivo + Patrimônio Líquido | |
Fornecedores | 1.400.000 |
Impostos a Pagar | 190.000 |
Instituições Financeiras a Pagar | 400.000 |
Outros Passivos Circulantes | 10.000 |
Total do Passivo Circulante | 2.000.000 |
Exigível a Longo Prazo | 1.100.000 |
Patrimônio Liquido | |
Capital Social | 150.000 |
Lucros Acumulados | 2.750.000 |
Total do Patrimônio Líquido | 2.900.000 |
Total do Passivo e Patrimônio Líquido | 6.000.000 |
DETALHES PARA 2010
(1) As vendas projetadas são de $ 12.000.000.
(2) O custo dos produtos vendidos inclui $ 2.000.000 de custos fixos.
(3) As despesas operacionais incluem $ 500.000 de despesas fixas.
(4) As despesas financeiras permanecerão inalteradas.
(5) A empresa pagará dividendos de 40% do seu lucro líquido após imposto de renda.
(6) Os saldos de caixa e estoque dobrarão.
(7) Os saldos de Aplicações Financeiras, Instituições Financeiras a Pagar, Exigível a Longo Prazo e Capital permanecerão constantes.
(8) Os saldos de Contas a Receber, Fornecedores e Outros Passivos Circulantes variarão em relação direta com as vendas. Os impostos a pagar serão a porcentagem da variação das vendas aplicada sobre os impostos calculados na DRE.
(9) Um novo equipamento, que custa $ 712.000, será adquirido durante o ano 2010. O total de depreciação prevista para o ano 2010 é de $ 220.000.
A margem operacional da São Paulo será, em percentuais, de
Utilize as Demonstrações Contábeis, em R$, a seguir para resolver as questões de números 19 a 27.
Demonstração do Resultado do Exercício (DRE) da São Paulo em | 2009 |
Receita de Vendas | 10.000.000 |
(-) Custo dos Produtos Vendidos | 5.500.000 |
(=) Lucro Bruto | 4.500.000 |
(-) Despesas Operacionais | 1.700.000 |
(=) Lucro Operacional | 2.800.000 |
(-) Despesas Financeiras | 400.000 |
(=) Lucro Antes do Imposto de Renda (LAIR) | 2.400.000 |
(-) Imposto de Renda (alíquota de 40%) | 960.000 |
(=) Lucro Líquido Após o Imposto de Renda | 1.440.000 |
(-) Dividendos | 576.000 |
(=) Transferência para Lucros Acumulados | 864.000 |
Balanço Patrimonial da São Paulo em | 2009 |
Ativo | |
Caixa | 400.000 |
Aplicações Financeiras | 550.000 |
Contas a Receber | 1.250.000 |
Estoques | 1.000.000 |
Total do Ativo Circulante | 3.200.000 |
Ativos Permanentes Líquidos | 2.800.000 |
Total dos Ativos | 6.000.000 |
Passivo + Patrimônio Líquido | |
Fornecedores | 1.400.000 |
Impostos a Pagar | 190.000 |
Instituições Financeiras a Pagar | 400.000 |
Outros Passivos Circulantes | 10.000 |
Total do Passivo Circulante | 2.000.000 |
Exigível a Longo Prazo | 1.100.000 |
Patrimônio Liquido | |
Capital Social | 150.000 |
Lucros Acumulados | 2.750.000 |
Total do Patrimônio Líquido | 2.900.000 |
Total do Passivo e Patrimônio Líquido | 6.000.000 |
DETALHES PARA 2010
(1) As vendas projetadas são de $ 12.000.000.
(2) O custo dos produtos vendidos inclui $ 2.000.000 de custos fixos.
(3) As despesas operacionais incluem $ 500.000 de despesas fixas.
(4) As despesas financeiras permanecerão inalteradas.
(5) A empresa pagará dividendos de 40% do seu lucro líquido após imposto de renda.
(6) Os saldos de caixa e estoque dobrarão.
(7) Os saldos de Aplicações Financeiras, Instituições Financeiras a Pagar, Exigível a Longo Prazo e Capital permanecerão constantes.
(8) Os saldos de Contas a Receber, Fornecedores e Outros Passivos Circulantes variarão em relação direta com as vendas. Os impostos a pagar serão a porcentagem da variação das vendas aplicada sobre os impostos calculados na DRE.
(9) Um novo equipamento, que custa $ 712.000, será adquirido durante o ano 2010. O total de depreciação prevista para o ano 2010 é de $ 220.000.
A Margem de Contribuição da São Paulo será o montante de $
Considerando a análise das relações entre custo, volume e lucro, assinale a opção correta.
Entre os principais conceitos utilizados na análise de custovolume-lucro, destacam-se a definição de ponto de equilíbrio operacional, que representa o nível de vendas necessário para cobrir todos os custos operacionais, e o ponto de equilíbrio financeiro, que corresponde ao nível de lucro necessário para serem garantidos os encargos fixos e os dividendos sobre ações preferenciais.
Em um projeto de investimento, o ponto de equilíbrio operacional representa o montante necessário a ser vendido pela empresa para cobrir os custos fixos e variáveis envolvidos, isto é, o ponto de equilíbrio é um ponto de lucro e prejuízo nulo e serve para identificar o nível mínimo de atividade que a empresa deve operar.
Custos e Despesas Fixas: R$ 100.000,00
Custos e despesas variáveis unitárias: R$ 200,00
Preço e unitário de venda do produto: R$ 300,00
O grau de alavancagem operacional correspondente à produção de 1.200 unidades é:
Produtos A B C D
Preço de venda (unitário) 100 120 130 150
Custos variáveis (unitário) 30 40 60 70
Custos fixos (unitário) 12 16 24 28
Despesas variáveis (unitário) 3 10 12 12
Os custos fixos são comuns aos quatro tipos de produtos e alocados com base nos custos variáveis. A empresa tem recursos para investir em propaganda de dois produtos. Supondo que o objetivo seja a maximização do lucro da empresa, deverão ter a venda incentivada os produtos
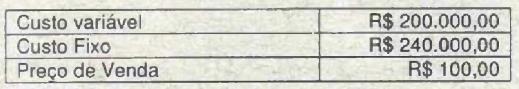
Considerando-se os dados apresentados, o ponto de equilíbrio em unidades é de:
Informações gerenciais - Junho/08
• Ponto de equilíbrio R$ 180.000,00
• Margemde segurança 20%
Informações gerenciais - Julho/08
• Vendas 30.000 unidades
• Lucro operacional R$ 39.000,00
Sabe-se ainda que as vendas de julho foram projetadas com aumento de 20% sobre as vendas de junho, que o lucro operacional do mês era de R$ 26.000,00. Os custos fixos, o preço de venda e os custos variáveis foram projetados nos mesmos moldes de junho. Considerando as informações disponíveis é possível afirmar que:

 Conheça nossos planos