Questões de Concurso
Sobre a contabilidade do custo de produção em contabilidade de custos
Foram encontradas 332 questões


Essa projeção foi baseada nos seguintes parâmetros: - preço de venda por bolo: R$50,00. - venda projetada em unidades: 80 bolos. - custo do material para a produção de um bolo (3Kg de material a R$3 por Kg): R$9,00. - mão de obra direta por bolo (0,5 h a R$10,00/hora): R$5,00. Ao término de maio, a contabilidade registrou as seguintes informações para o período: - produção e venda em unidades: 75 bolos. - material consumido: 250 Kg, com valor total de R$750,00. - mão de obra direta empregada: 40 horas, ao custo total de R$400,00. - custo fixo: R$1.510,00. Tendo em vista os valores orçados e os valores reais apurados, é correto afirmar que as variações de preço e de eficiência dos materiais foram, respectivamente:
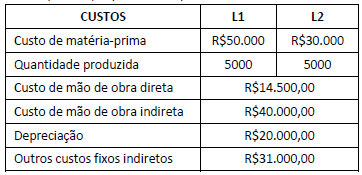
Considere os custos de depreciação como indiretos. Usando como critério de rateio o volume de produção total, os custos unitários de L1 e de L2 são, respectivamente:
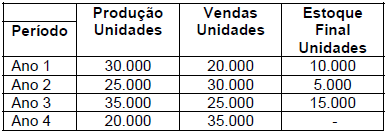
As características dos custos de produção são:
Custos Variáveis:
Matéria-prima – R$10/un.
Energia – R$2/un.
Materiais Indiretos – R$ R$3/un.
Custos Fixos:
Mão-de-obra – R$500.000/ano
Depreciação e Imposto – R$100.000/ano
Manutenção – R$50.000/ano
Aluguel – R$50.000/ano
Preço de Venda: R$ 38/un.
Calcule o Resultado (Lucro ou Prejuízo) obtido pela empresa Rosa S.A. no ano 4 e assinale a alternativa que contém o valor correto:
Uma indústria produz apenas um produto e realizou os seguintes gastos durante o mês de junho de 2015:
R$
comissão dos vendedores 20.000
compra de matéria-prima* 50.000
mão de obra direta 80.000
outros custos de fabricação 30.000
salário da administração geral 25.000
salário da supervisão da fábrica 20.000
* líquido de tributos recuperáveis
Os saldos das contas do estoque, em junho de 2015, eram os seguintes:
R$
estoque final de matéria-prima 15.000
estoque final de produtos em elaboração 25.000
estoque inicial de matéria-prima 10.000
estoque inicial de produtos acabados 20.000
estoque inicial de produtos em elaboração 30.000
Considerando esses dados e admitindo que essa indústria utilize o método de custeio por absorção, julgue o seguinte item.
O custo dos produtos acabados no mês de junho foi igual a R$ 205.000.
Uma indústria produz apenas um produto e realizou os seguintes gastos durante o mês de junho de 2015:
R$
comissão dos vendedores 20.000
compra de matéria-prima* 50.000
mão de obra direta 80.000
outros custos de fabricação 30.000
salário da administração geral 25.000
salário da supervisão da fábrica 20.000
* líquido de tributos recuperáveis
Os saldos das contas do estoque, em junho de 2015, eram os seguintes:
R$
estoque final de matéria-prima 15.000
estoque final de produtos em elaboração 25.000
estoque inicial de matéria-prima 10.000
estoque inicial de produtos acabados 20.000
estoque inicial de produtos em elaboração 30.000
Considerando esses dados e admitindo que essa indústria utilize o método de custeio por absorção, julgue o seguinte item.
Se, no mês de junho, a indústria vendeu todos os produtos
acabados nos meses anteriores e 4/5 do que foi produzido no
mês, então o custo dos produtos vendidos foi menor do que os
custos de produção no mês de junho.
Custo fixo: R$ 23.000,00
Custos variáveis:
− Matéria-prima: R$ 12,00/unidade
− Mão de obra direta: R$6,00/unidade
Despesas fixas: R$ 6.000,00
Despesas variáveis: R$ 4,00/unidade
Comissões de venda: 10% do preço de venda bruto
Preço de venda bruto: R$ 210,00/unidade
Quantidade vendida: 400 unidades
Se a Cia. Fura & Fecha utilizar o Custeio Variável, o custo unitário da produção do mês de março de 2015 será, em reais,
Compra de matéria-prima: R$ 37.000,00 (valor líquido dos tributos recuperáveis)
Fretes e seguros pagos na aquisição das matérias-primas: R$ 3.000,00 (não inclusos no valor de compra da matéria-prima acima e líquido dos tributos recuperáveis).
Mão de obra direta: R$ 20.000,00
Remuneração da supervisão da fábrica: R$ 18.000,00
Remuneração da administração geral da empresa: R$ 30.000,00
Energia elétrica utilizada na produção: R$ 8.000,00
Depreciação referente às máquinas utilizadas na produção: R$ 12.000,00
Comissão dos vendedores: R$ 4.000,00
Outros custos indiretos de produção: R$ 10.000,00
Fretes sobre a venda: R$ 2.000,00
Encargos financeiros sobre empréstimos obtidos: R$ 3.000,00
Sabe-se que:
I. Os gastos da administração geral da empresa não são rateados para o setor de produção;
II. Não havia produtos em elaboração no início e no fim do mês de janeiro de 2015;
III. O estoque inicial de matéria-prima era R$ 7.500,00; IV. O estoque final de matéria-prima era R$ 12.500,00.
O custo da produção acabada da Cia. Industrializa & Vende, em janeiro de 2015, utilizando o custeio por absorção foi
Produto Matéria-prima Mão de Quantidade total Preço de venda Horas de mão
obra direta produzida de obra direta
1 R$ 30,00/unidade R$ 10,00/unidade 3.000 R$ 120,00/unidade 1h/unidade
2 R$ 20,00/unidade R$ 30,00/unidade 1.000 R$ 80,00/unidade 1h/unidade
3 R$ 10,00/unidade R$ 10,00/unidade 2.000 R$ 100,00/unidade 2h/unidade
Sabe-se que a Cia. utiliza o custeio por absorção, que os custos indiretos totais incorridos no mês de dezembro de 2014 foram R$ 48.000,00 e que a empresa os aloca aos produtos em função da quantidade total de horas de mão de obra direta utilizada. Com base nestas informações e sabendo que não havia estoques iniciais e finais de produtos em processo, o custo unitário de produção, no mês de dezembro de 2014, para os produtos 1, 2 e 3 foram, respectivamente, em reais,
Uma empresa teve os seguintes custos no mês de maio/15
Gastos $
Aluguel do armazém dos produtos acabados 800
Depreciação das máquinas de produção 200
IPTU do prédio da fábrica 450
Mão de obra direta 400
Mão de obra indireta 550
Material direto 50
Salário do departamento de compras 150
No mesmo período a empresa teve uma produção de 150 unidades e vendeu 120.
Considerando as informações do texto 2, o custo de produção do período foi de:
Estoque inicial de produto em elaboração R$ 10.000,00
Compra de matéria-prima no período R$ 30.000,00
Consumo de matéria-prima no período R$ 15.000,00
Energia elétrica consumida na produção R$ 2.000,00
Despesas administrativas do período R$ 25.000,00
Mão de obra utilizada na produção no período R$ 10.000,00
Custo da produção acabada no período R$ 17.000,00
Receita de venda da produção acabada R$ 15.000,00
Considerando as informações acima no que couber, o saldo do Estoque de Produtos em Elaboração, em 31/01/2015, será de:
Sem estoque dessa matéria-prima, a indústria adquiriu 20.000 kg, pagando R$ 510.000,00, conforme nota fiscal, incluindo IPI de R$ 85.000,00 e ICMS de R$ 51.000,00.
Considerando exclusivamente as informações recebidas, o custo da matéria-prima consumida pelo produto, para atender à demanda da indústria, em reais, é
A Cia. Industrializa & Vende produz um único produto e, para produzir integralmente 2.000 unidades, incorreu nos seguintes gastos durante o mês de janeiro de 2015:
Custos variáveis:
- Matéria-prima: R$ 21,00/unidade
- Mão de obra direta: R$ 12,00/unidade
Custos fixos: R$ 50.000,00
Despesas fixas: R$ 16.000,00
Despesas variáveis: R$ 3,00/unidade
Adicionalmente, as seguintes informações são conhecidas:
Preço de venda: R$ 120,00/unidade
Impostos sobre a Venda: 10% da receita de vendas
Comissões de venda: 5% da receita de vendas
Quantidade vendida no mês de janeiro: 1.200 unidades
Sabendo que a Cia. Industrializa & Vende utiliza o Custeio por Absorção, o custo unitário da produção do mês de janeiro de 2015 foi, em reais,
Custos e Despesas R$
Materiais diretos 1.200,00
Mão de obra direta 800,00
Custos indiretos fixos 900,00
Despesas variáveis de vendas (comissões sobre vendas) 200,00
Despesas fixas de vendas 300,00
Despesas fixas administrativas 400,00
Total por unidade 3.800,00
No mês de novembro de 2014, não havia estoques iniciais e a empresa produziu e vendeu 900 unidades do seu produto pelo preço unitário líquido de vendas de R$ 4.100,00. O valor do lucro bruto unitário em novembro de 2014 foi, em reais,
- Aquisição de uma máquina no valor de R$ 800.000,00, com vida útil econômica de 5 anos, que foi colocada em funcionamento em janeiro de 2015.
- Aquisição de matéria prima, no dia 15/12/2014, pelo custo de R$ 10.000,00, a qual foi estocada.
- Consumo de matéria prima, que foi adquirida em novembro de 2014 pelo custo de R$ 8.000,00, na produção de sorvete. Normalmente, há um desperdício de 5% da matéria prima no processo produtivo.
- O estoque de embalagens (galões) adquiridos em meses anteriores no valor de R$ 1.500,00 foi danificado em decorrência de um problema anormal na parte hidráulica das instalações, não mais podendo ser utilizado pela empresa na produção de sorvetes.
- Pagamento de salários e encargos do mês de dezembro de 2014 referentes aos funcionários da área de produção no valor de R$ 7.000,00.
- Pagamento de fretes para entrega dos galões de sorvete vendidos em dezembro de 2014 no valor de R$ 500,00.
Os galões de sorvete produzidos em dezembro de 2014 foram vendidos em janeiro de 2015.Com base nestas informações, é correto afirmar que, em dezembro de 2014,
Uma empresa industrial necessita calcular seus custos de produção do produto A para um determinado mês. Nesse caso, considerando as informações a seguir fornecidas, pede-se que se calcule o custo unitário do produto A produzido.
Dados:
• Mês a ser calculado: outubro de 2013.
• Unidades produzidas em outubro – 2500.
• Custos e despesas incorridos:
Custos Fixos
Mensais Mão de obra direta R$ 34.000,00
Depreciação R$ 12.000,00
Outros R$ 7.000,00
Total R$ 53.000,00
Despesas
Salários de Executivos R$ 24.000,00
Despesas de Vendas R$ 14.000,00
Tributos R$ 7.500,00
Financeiras R$ 3.000,00
Outras R$ 4.000,00
Custos Variáveis – No mês anterior ao da produção indicada, os custos variáveis haviam totalizado R$ 54.000,00, considerando uma produção de 3000 unidades do produto A naquele mês.
Isto posto, calcule os custos variáveis e totais, de forma que
seja calculado o custo unitário das 2500 unidades do produto
A produzidas no mês de outubro de 2013.
Em relação às teorias que norteiam a localização correta de um novo investimento em função da característica do peso do produto, é correto afirmar:

 Conheça nossos planos