Questões de Concurso
Sobre a contabilidade do custo de produção em contabilidade de custos
Foram encontradas 332 questões


A análise do processo produtivo demonstrou que o consumo dos recursos que compõem esses custos indiretos está diretamente relacionado ao tempo de utilização dos equipamentos.
Para a alocação desses custos aos serviços, estão disponíveis as seguintes informações:
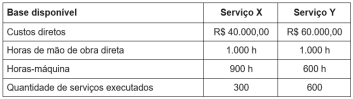
Considerando a relação entre os custos indiretos e o consumo dos recursos produtivos apresentada no enunciado, assinale a alternativa que indica a base de rateio mais adequada e o valor dos custos indiretos a ser atribuído ao serviço X, respectivamente.
Em janeiro de 2026, o fornecedor começou a cobrar da entidade o frete relativo ao transporte do estoque até a fábrica. Um analista verificou os efeitos da cobrança no comportamento dos componentes a seguir.
I. Custos dos produtos. II. Despesas operacionais. III. Receitas de vendas.
Considerando apenas esse fato, o analista constatou que a cobrança do frete impactou
– Custos diretos variáveis de produção unitários: R$ 17,00 – Custos indiretos variáveis de produção unitários: R$ 3,00 – Custos indiretos fixos de produção unitários: R$ 12,00 – Despesas de vendas e administrativas variáveis por unidade: R$ 4,00 – Despesas de vendas e administrativas fixas totais: R$ 70.000,00 – Percentual de Margem de Contribuição sobre a receita líquida: 52% – Estoque Inicial do período: 0 unidades – Unidades produzidas no período: 10.000 unidades – Estoque final do período: 2.000 unidades
Assinale a alternativa que aponta o resultado operacional do período pelo custeio por absorção.
Em determinado período, foram apurados os seguintes dados:
Colheres de sobremesa:
• Mão de obra direta (MOD): R$ 26.250,00; • Material direto: R$ 12.000,00; • Tempo de produção (horas/máquina): 22.400.
Colheres de sopa:
• Mão de obra direta (MOD): R$ 8.750,00; • Material direto: R$ 18.000,00; • Tempo de produção (horas/máquina): 9.600.
O valor total dos Custos Indiretos de Produção (CIP) no período foi de R$ 140.000,00.
Com base nessas informações, assinale a afirmativa correta.
Os SKUs que são foco da projeção são:
• MSA-002-MPB – mesa alta, modelo 2, com acabamento em pintura branca – que consome 0,1 m³ de madeira pinus por unidade produzida e que tem produção mensal atual de 100 unidades;
• BQA-004-MPV – banqueta alta, modelo 4, com acabamento em verniz – que consome 0,02 m³ de madeira pinus por unidade produzida e que tem produção mensal atual de 500 unidades.
Atualmente, a madeira pinus é adquirida por R$ 1.000,00/m³ e a produção realizada em jornada regular corresponde exatamente à quantidade mensal de pedidos, não havendo utilização de horas extras nem estoque de produtos acabados.
Considere que, em cada um dos próximos três meses:
• a quantidade mensal de pedidos de cada um dos dois SKUs anteriormente mencionados será 10% superior à quantidade mensal atual;
• a empresa produzirá exatamente a quantidade necessária para atender aos pedidos do respectivo mês;
• toda a madeira pinus necessária será adquirida no próprio mês de produção;
• o custo de aquisição da madeira pinus será 10% superior ao que é praticado hoje;
• para produzir 10% a mais do que o que é produzido regularmente dos dois SKUs (MSA-002- MPB e BQA-004-MPV), há um custo adicional total de R$ 4.000,00 em horas extras por mês.
Para fins de cálculo, considere que o consumo de madeira por unidade permanecerá constante e desconsidere perdas de matéria-prima, alterações de produtividade e variações em quaisquer outros custos além dos que foram previamente citados.
Com base nessas informações, assinale a alternativa que indica corretamente o aumento absoluto mensal dos custos de produção dos SKUs MSA-002-MPB e BQA-004-MPV.
Com relação às terminologias de custos, analise as assertivas e assinale a alternativa que aponta as corretas.
I. A matéria-prima é considerada despesa no momento de sua aquisição e custo quando utilizada no processo produtivo.
II. A aquisição de matéria-prima é classificada como investimento enquanto permanecer registrada em estoque.
III. Quando a matéria-prima é efetivamente consumida no processo produtivo, ela se transforma em custo de produção.
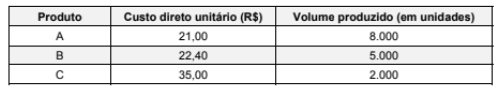
Os custos fixos mensais totalizam R$ 240.000 e a empresa distribui esses custos entre os três produtos com base nos totais dos custos diretos dos produtos.
Considerando-se exclusivamente os dados acima, o custo total mensal do produto B é, em reais,
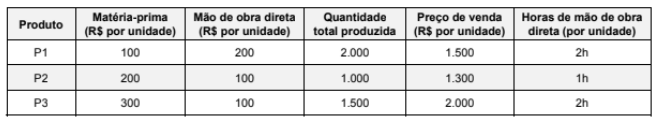
Os custos indiretos incorridos no mês de outubro de 2025 totalizaram R$ 2.800.000. A empresa adota o método de custeio por absorção e os custos indiretos são alocados aos produtos em função da quantidade de horas de mão de obra direta utilizada no período.
Sabendo que não havia estoques iniciais dos produtos, que toda produção do mês de outubro foi finalizada e não há estoques finais de produtos, os custos unitários de produção dos produtos P1, P2 e P3, no mês de outubro de 2025, foram, respectivamente, em reais.

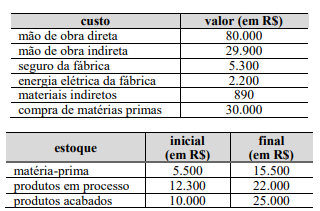
Considerando as informações que constam nas tabelas precedentes, referentes ao último mês de produção em determinada indústria, assinale a opção em que é corretamente indicado o custo, em R$, do material direto utilizado no período.
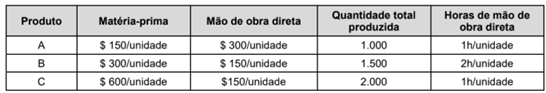
Os custos indiretos incorridos no mês de abril de 2025 totalizaram R$ 2.700.000, a empresa utiliza o método de custeio por absorção e aloca os custos indiretos aos produtos em função da quantidade de horas de mão de obra direta utilizada.
Sabendo que não havia estoques iniciais e finais de produtos em processo, o custo unitário de produção dos produtos A, B е С, no mês de abril de 2025, foram, respectivamente, em reais,
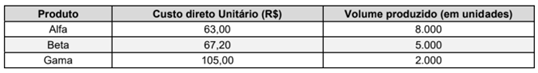
Os custos indiretos de produção mensais totalizam R$ 720.000, a empresa adota o custeio por absorção e distribui os custos indiretos entre os três produtos com base nos custos diretos totais de cada um.
O custo total mensal de produção do produto Beta é, em reais,
( ) Na formação do preço, o custo dos insumos materiais compõe o custo direto, enquanto a remuneração do tempo de produção é classificada tecnicamente como margem de lucro variável.
( ) Os custos indiretos fixos, como energia, locação de espaço e conectividade, devem ser submetidos ao rateio proporcional para a correta absorção pelo valor unitário de cada peça.
( ) O pró-labore (remuneração do trabalho) e o lucro (remuneração do capital) são conceitos distintos; o lucro deve ser calculado após o desconto de todos os custos, inclusive o salário do artesão.
( ) A estratégia de precificação no artesanato deve pautar-se pelo valor agregado e pela diferenciação competitiva, evitando-se o balizamento de preços pela economia de escala da produção industrial.
Uma fábrica de estruturas metálicas está organizada em três departamentos: o de corte, o de montagem e o de manutenção. O departamento de manutenção presta serviços aos demais departamentos produtivos, mas não atua diretamente na fabricação dos produtos.
Nessa situação hipotética, na departamentalização dos custos, os custos de manutenção

 Conheça nossos planos